رویکرد همه جانبه سند راهبردی در فضای مجازی

رویکرد همه جانبه سند راهبردی در فضای مجازی

عصرپرداخت را به منابع منتخب خود در گوگل اضافه کنیدتا تازه‌ترین مطالب عصرپرداخت را آسان‌تر در گوگل پیدا کنیدافزودن به گوگل
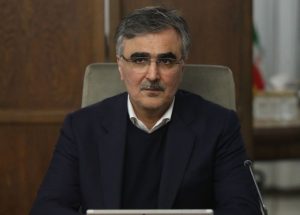
مدیرعامل شاپرک گفت: مهم‌ترین نقطه قوت سند راهبردی ایران در فضای مجازی، رویکرد همه‌جانبه آن است

به گزارش عصرپرداخت، سیدکاظم دهقان درباره نقاط قوت و ضعف سند راهبردی جمهوری اسلامی در فضای مجازی و نقش آن در ارزش‌آفرینی دیجیتال تصریح کرد: مهمترین نقطۀ قوت این سند را می‌توان رویکرد همه‌جانبۀ آن دانست. امری که به دلیل فراگیری فضای مجازی البته گریزناپذیر بوده است. تقریباً تمامی دستگاه‌های کلان اثرگذار بر محیط اقتصاد دیجیتال، از دبیرخانۀ شورای عالی امنیت ملی تا وزارتخانه‌ها و سازمان‌های حائز اهمیت در آن دخیل شده‌اند. هر چند این امر می‌تواند در فاز اجرا، به کُندی یا تشتت منجر شود.
تبلیغاتفضای تبلیغاتی

دهقان ادامه داد: طراحی نظام قضایی فضای مجازی، طراحی نظام انتظامی فضای مجازی، طراحی نظام حکمرانی داده‌ها، استقرار نظام هویت معتبر، طراحی نظام دفاع فضای مجازی (سایبری)، به کارگیری فناوری‌های نوین پولی و مالی در فضای مجازی، طراحی نظام رمزارز (ایجاد رمزارز ملی و ساماندهی کاربری رمزارزهای جهان‌روا)، طراحی نظام جامع تنظیم‌گری از دیگر نقاط قوت سند محسوب می‌شود.
وی در عین حال با بیان اینکه نگاه «پوشش همۀ بخش‌های فضای نمونه» را می‌توان یک نقطه ضعف سند در بخش ارزش‌ها، چشم‌انداز و اهداف کلان مطرح کرد، گفت: چنین نگاهی لاجرم به طرح موضوعات بعضاً متناقض منجر خواهد شد. با توجه به متفاوت بودن نهادهای متولی برخی از بندها، در فاز اجرا طبعاً نهادی که به دنبال «تأمین همه جانبۀ امنیت فضای مجازی» است با نهادی که به دنبال «افزایش سهم هستۀ اقتصاد دیجیتال از کل اقتصاد کشور» است به تعارض بر خواهد خورد.

مدیرعامل شاپرک همچنین در خصوص ضرورت حفظ حریم خصوصی کاربران و ارزش آفرینی دیجیتالی و نقشی که بازیگران در این حوزه دارند، اظهار داشت: ارزش پیشنهادی محوریِ فناوران مالی و به طور کلی کسب‌وکارهای شکل گرفته در بستر اقتصاد دیجیتالی، شخصی‌سازی محصولات و خدمات برای مصرفک نندگان است و شخصی سازی مستلزم دسترسی به اطلاعات مصرف کنندگان است. هرچه این دسترسی وسیع‌تر و عمیق‌تر باشد، کیفیت محصولات و خدمات طراحی شده نیز بالاتر خواهد بود. لذا طبیعی است که بازیگران اقتصاد دیجیتال در تلاش برای دسترسی به انواع داده‌ها و اطلاعات مصرف کنندگان، بیش از پیش با یکدیگر به رقابت بپردازند.
این مقام مسئول تاکید کرد: در این حوزه دو مقولۀ «اجازۀ دسترسی» و «حفاظت از اطلاعات» باید مقولات حیاتی مدنظر همۀ بازیگران، اعم از کسب‌وکارها و قانونگذار، باشند.

دهقان اظهار داشت: قانونگذار لازم است چارچوب‌های دریافت «اجازۀ دسترسی» و «حفاظت» را به روشنی و با در نظر گرفتن حقوق افراد و کسب‌وکارها تعیین کند. «قانون مدیریت داده‌ها و اطلاعات ملی»، مصوب شهریورماه ۱۴۰۱ مجلس شورای اسلامی این چارچوب‌ها را در سطح کلان ترسیم کرده و وظیفۀ سیاست‌گذاری و تصویب راهبردهای مرتبط را بر عهدۀ «شورای عالی فضای مجازی» گذارده است. این قانون همچنین ۲۷ پایگاه داده و اطلاعات ملی را شناسایی و دستگاه متولی هریک را معرفی کرده است. بر این اساس، متولی پایگاه اطلاعات خدمات بانکی و پولی کشور بانک مرکزی تعیین شده است.

وی نظام «حکمرانی داده‌ها» را نیز از ملزومات تعیین‌کنندۀ ابعاد دو مقولۀ «اجازۀ دسترسی» و «حفاظت» دانست و افزود: مسئولیت تدوین این نظام بر اساس سند راهبردی کشور در فضای مجازی به وزارت ارتباطات و فناوری اطلاعات سپرده شده و مرجع تصویب آن نیز «شورای عالی فضای مجازی» خواهد بود.

دهقان در پاسخ به سوالی درباره امنیت و پایداری در نظام‌های پرداخت، اظهار داشت: در عصر کلان داده‌ها، رویکردهای سنتی جواب‌گوی امنیت و ماندگاری، پاسخگوی تهدیدات، آسیب‌پذیری‌ها و حملات روزافزون نیست، لذا بازیگران زیست‌بوم دیجیتال، بخصوص حوزۀ پرداخت الکترونیک، لازم است توجه ویژه‌ای به رویکردهای پیش‌دستانه جهت شناسایی و واکنش به رخدادها و تهدیدات امنیتی با تحلیل و رصد بلادرنگ داده‌های دریافتی معطوف سازند.

بازیگران این صنعت با همکاری نهادهای ناظر باید اقدام به فراهم‌سازی زیرساخت‌ها و فرایندهای لازم جهت به اشتراک گذاری و تجزیه و تحلیل اطلاعات مرتبط با آخرین رخدادها، نحوۀ کشف، عمق تخریب احتمالی، نحوۀ مقابله و خنثی‌سازی حملات و در نهایت راهکارهای بازیابی اطلاعات و سامانه‌ها کنند. این رویکرد مشارکتی در حال حاضر رویکرد پیش‌رو در دنیا محسوب شده و پیاده‌سازی آن در کشور نیازمند همکاری‌های فرابخشی است.

مدیرعامل شرکت شاپرک درباره اینکه برای تحقق ارزش‌آفرینی دیجیتال به چه تغییراتی در حوزه قوانین و مقررات نیازمند هستیم و ابعاد قضایی این موضوع با توجه به تغییرات روزمره چگونه باید در تدوین مقررات دیده شود؟، تصریح کرد: ارزش‌آفرینی دیجیتال از منظر حقوقی حائز جنبه‌های مختلفی است. در نگاه اول ممکن است مقررات و ارزش‌آفرینی دیجیتال دو مقولۀ در تضاد با هم به نظر برسند. در یک تمثیل کلاسیک، نوآوری (در اینجا ارزش‌آفرینی دیجیتال) را به پدال گاز و مقررات را به پدال ترمز تشبیه می‌کنند. اگر قبول کنیم که «ماشین توسعه باید سالم به مقصد برسد»، خاصه در زمانۀ امروز که «سرعت» ارزشی فراگیر در اقتصاد دیجیتال محسوب می‌شود و همزمان جادۀ توسعه نیز پیچیده‌تر (پر از پیچ‌وخم‌های غریب و کمتر آشنا) شده، اهمیت پدال ترمز بیش از گذشته خواهد بود. لذا «تغییرات» در قوانین و مقررات قطعاً اجتناب‌ناپذیر بوده و نباید نسبت به آن مقاومتی داشت. به تناسب پیچیدگی موضوعات جدید، لازم است ابعاد جدید به بدنۀ تقنینی و مقرراتی اقتصاد دیجیتال افزوده شود.

وی با بیان اینکه اولین و یکی از مهمترین این ابعاد، مقولۀ «هویت دیجیتال» است، اظهار داشت: غیرحضوری شدن خدمات در اقتصاد دیجیتال امری است که صرفاً همه‌گیری کووید-۱۹ توانست «اهمیت» و از آن مهمتر «امکان‌پذیری» آن را به قانونگذار و بدنۀ رگولاتوری کشور ما بنمایاند. به منظور تحقق ارزش‌آفرینی دیجیتال نیازمند این هستیم که در رویکردهای قانونگذاری و به تبع آن تدوین مقررات، هویت دیجیتال را ابتدا به رسمیت شناخته و سپس لوازم قانونی فراگیر شدن آن را در تعاریف، چارچوب‌ها و الزامات طراحی کنیم.

این مقام مسئول ادامه داد: در سال‌های گذشته انواع روش‌های احراز هویت غیرحضوری مبتنی بر صفات «مالکیتی»، «دانشی» و «زیستی» قابلیت بهره‌برداری داشته و در متن الزامات نیز راه یافته‌اند. اما نکتۀ حائز اهمیت در فراگیری این روش‌ها این است که علاوه بر قانونگذار، محاکم قضایی نیز این رویکرد و در پی آن روش‌های توسعه‌یافته را به رسمیت بشناسند.

دهقان بعد دوم حائز اهمیت در این موضوع را، اتخاذ رویکرد «ریسک-محور» در تدوین مقررات عنوان کرد و گفت: در این خصوص، تدوین مقررات با هدف همسویی با دغدغه‌های ارزش‌آفرینی دیجیتال در فضای امروز کسب‌وکارها باید بر مبنای رویکرد ریسک محور انجام شود. در این رویکرد، قانونگذار به جای «ترسیم خط مشی» برای بازیگران زیست‌بوم، برای آنها «گاردرِیل» تعبیه می‌کند.

وی افزود: مهمترین تفاوت دو مفهوم خط مشی و گاردریل، در میزان آزادی عمل بازیگر است. در رویکرد ریسک محور، اندازۀ عرض گاردریل برای هر بازیگر، متناسب با میزان ریسکی تعیین می‌شود که زیست‌بوم از بازیگر متحمل می‌شود. «ریسک عملیاتی»، «ریسک تطبیق»، «ریسک بازار یا ریسک کسب‌وکاری» و «ریسک پولشویی» از جمله مهمترین ابعاد ریسک یک بازیگر در زیست‌بوم مالی هستند که در تدوین مقررات با هدف همسویی با ارزش‌آفرینی دیجیتال باید شناسایی و ارزیابی شوند.

این مقام مسئول خاطرنشان کرد: به هر میزان که بازیگر به تلاش و سرمایه‌گذاری برای کاهش این ریسک‌ها اهتمام ورزد، در جاده‌ای با عرض وسیعتر قابلیت فعالیت خواهد داشت. طبعاً میزان این سرمایه‌گذاری، بسته به مدل کسب‌وکاری بازیگران متفاوت بوده و هر کدام بسته به سطح فعالیت مدنظر در طرح کسب‌وکاری خود، به «تحلیل هزینه-فایده» برای سرمایه‌گذاری در کاهش ریسک می‌پردازد.

دهقان بعد دیگر این مساله را مقولۀ «تطبیق» دانست و تصریح کرد: طبعاً هر قانون یا مقرره‌ای پس از ابلاغ و جاری‌سازی نیازمند نظارت است؛ نظارت بر میزان انطباق مخاطبان مقررات با چارچوب‌ها و الزامات ابلاغ شده به آنها. این موضوع خصوصاً در حوزۀ فناوران مالی به دلیل گسترۀ مصرف‌کنندگان و سرعت بالای توسعۀ خدمات در آنها اهمیت بالاتری دارد. رویۀ کلاسیک نظارت بر انطباق بازیگران حوزۀ مالی (بانک‌ها، مؤسسات مالی و فناوران مالی)، ممیزی و گزارش‌گیری است که فناوری مالی در این حوزه نیز پیشرفت‌هایی را ایجاد کرده که از فناوران این حوزه با عنوان «رگتک» و «سوپتک»  یاد می‌شود. در این بعد نیز علاوه بر جنبه‌های فنی، موضوع به رسمیت شناخته شدن از سوی محاکم قضایی یک ضرورت است.

مدیرعامل شاپرک در پاسخ به این سوال که جایگاه و نقش بازیگران جدید مانند فناوران مالی، اپراتورها و پلتفرم‌ها در این زیست بوم کجاست، گفت: هریک از بازیگران مورد اشاره، که البته اپراتورها را نمی‌توان همانند دو گروه دیگر چندان جدید محسوب کرد، اساساً با ارزش پیشنهادی محوری «ارزش‌آفرینی دیجیتال» ظهور یافته‌اند.

دهقان افزود: فناوران مالی از بطن ناکارآمدی بانک‌های سنتی در خلق ارزش برای نسل جدید مشتریان سر برآورده‌اند. مدل کسب‌وکاری ارائۀ انبوه خدمات تحت لوای یک برند و یک زیرساخت (کُربنکینگ) مدل کلاسیک این بانک‌ها بود و این امر، «شخصی‌سازی» را که مطالبۀ جدی نسل جدید مشتریان بود، کُند کرده بود.

وی با بیان اینکه فین‌تک‌ها با بهره‌گیری از فناوری دیجیتال، در این میان با جداسازی خدمات بانکی و مالی، سرعت توسعۀ این بخش را چندین برابر ساخته‌اند، گفت: فناوران مالی مسألۀ «سهولت» را برای نسل جدید مشتریان حل کرده‌اند. با این نگاه، در خدمات مالی و بانکی، به تناسب انطباق با مقررات نظام بانکی و مالی کشور، تنوع در فناوران مالی خواهیم داشت.

این مقام مسئول تصریح کرد: در حوزۀ خدمات پرداخت پی‌تک‌ها شکل گرفته و کمابیش جایگاه خود را در میان مصرف کنندگان یافته‌اند. نوسانات و شرایط اقتصادی و اقبال به «خرید نسیه» به رونق مدل‌های کسب‌وکاری BNPL در میان پی‌تک‌ها و در مقیاس بزرگتر شکل‌گیری لندتک‌ها کمک کرده است. تسری حل مسألۀ «سهولت» در پی‌تک‌ها به ظهور انواع کیف پول منجر شده است.

پرداخت‌های درون برنامه‌ای در مراحله پایانی پیاده‌سازی است

دهقان ادامه داد: فارغ از مخاطراتی که توسعۀ این‌گونه خدمات ممکن است برای مصرف کنندگان و نیز برای ثبات مالی به دنبال داشته باشد، هریک از آنها با افزایش سرعت پرداخت، نقش قابل توجهی در خلق ارزش برای اقتصاد دیجیتال ایفا خواهند کرد. «پرداخت‌های درون‌برنامه‌ای» یکی از نوآوری‌هایی است که در همین مسیر در مراحل پایانی پیاده‌سازی توسط پی‌تک‌های کشور قرار دارد.

مدیرعامل شاپرک اظهار داشت: پلتفرم‌ها نیز به نحوی دیگر به ارزش‌آفرینی دیجیتال کمک کرده‌اند. افزایش سرعت مبادلات و تغییر ذائقۀ مصرف‌کنندگان به سمت انطباق با این سرعت بالاتر، تعادل بین عرضه کننده و مصرف کنندۀ خدمت را به چالش کشیده و تعدد و تنوع عرضه کنندگان، انتخاب را برای مصرف کنندگان به امری هزینه‌بر و پرزحمت تبدیل کرده بود. بدیهی است، هرجا هزینه اضافی برای مصرف کننده ایجاد شود، زمینۀ ارزش‌آفرینی برای کسب‌وکارها و ایده‌های جدید خواهد بود. این بار پلتفرم‌ها بودند که با تکیه بر فناوری دیجیتال، مسألۀ «انتخاب» را برای نسل مشتریان دیجیتال حل کردند.

بانک‌ها به مخزن اصلی داده‌های مصرف‌کنندگان خدمات مالی تبدیل شده‌اند

مدیرعامل شاپرک ادامه داد: بانکها به عنوان کسب‌وکارهای سنتی فعال در زیست‌بوم مالی کشور به مخزن اصلی داده‌های مصرف‌کنندگان خدمات مالی تبدیل شده‌اند. این مقوله باعث شده تا جایگاه آنها به صورت توأمان، تأمین‌کننده و مصرف‌کنندۀ داده‌ها باشد. این جایگاه دوگانه بستر ایجاد تعارض منافع بوده و پتانسیل ایجاد مانع در «دسترسی» سایر بازیگران را خواهد داشت.

این مقام مسئول تصریح کرد: در این حوزه، جایگاه و مسئولیت بانک مرکزی به عنوان متولی قانونی این داده‌ها، در ایجاد بسترهای فنی و مقرراتی برای رفع این تعارض منافع دارای اهمیت است. طبعاً مقرراتی که از سوی این نهاد وضع می‌شوند باید همسو با نظام کلان حکمرانی داده در کشور باشد.

وی با بیان اینکه شرکت‌های پرداخت نیز تا حدودی شرایطی مشابه با بانک‌ها را دارند و لازم است جایگاه و مسئولیت‌های آنها در نظام حکمرانی داده شفاف شود، خاطرنشان کرد: بخشی از داده‌های تولید شده در فرآیندهای کسب‌وکاری این شرکت‌ها در حیطۀ داده‌ها و اطلاعات ملی قرار می‌گیرد و بخشی از آنها را می‌توان دارایی‌های خودِ این شرکت‌ها محسوب کرد. حدود و ثغور قانونی بهره‌برداری یا به اشتراک گذاری یا خلق ارزش از محل آنها مواردی است که هنوز در کشور به صورت شفاف معین نشده است.

یادآور می شود، نهمین همایش سالانه بانکداری الکترونیک و نظام‌های پرداخت با موضوع «ارزش‌آفرینی دیجیتال در روزهای ۱ و ۲ اسفند سال جاری در مرکز همایش‌های بین‌المللی برج میلاد تهران برگزار خواهد شد. در این همایش به موازات سخنرانی‌ها، میزگردها و کارگاه‌های علمی، جشنواره دکتر نوربخش جهت انتخاب و معرفی نوآوری‌های برتر بانک‌ها و شرکت‌های فعال در  حوزه بانکداری الکترونیک و نظام‌های پرداخت و همچنین نمایشگاهی تخصصـی جهت معرفی جدیدترین دستاوردهای بانک‌ها، شرکت‌ها و سازمان‌های ارائه‌دهنده خدمات مرتبط برگزار می‌شود.

مقاله رو دوست داشتی؟
نظرت چیه؟
عبداله افتاده

به محتوای این مطلب چه امتیازی میدی؟

نظر شما برامون مهمه و به بهتر شدن کیفیت مطالب کمک می‌کنه.

۱۰ - بسیار خوب۱ - بسیار بد

از دست ندهید

طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد اتصال رسمی طلاسی به سامانه ناظر بانک مرکزی، گامی مهم در مسیر شفافیت معاملات طلای آنلاین و نظارت دقیق‌تر بر… 2 هفته پیش 0 نظر مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا بانک تجارت، با تأکید بر ضرورت بازنگری در معماری پشتیبان‌گیری بانک‌ها اعلام کرد: یکسان بودن زیرساخت سخت‌افزاری،… 2 هفته پیش 0 نظر پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها مدیران سه شرکت فعال در حوزه فناوری بانکی کشور در میزگرد تخصصی رسانه تصویری «اقتصاد مدرن» در بیست‌ونهمین نمایشگاه بین‌المللی… 2 هفته پیش 0 نظر آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ اقتصاد مدرن – در پنل تخصصی این هفته، به یکی از پرسش‌های کلیدی آینده نظام بانکی ایران پرداختیم: زیرساخت‌های بانکی… 2 هفته پیش 0 نظر شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» با عنوان: شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ به سراغ… 3 هفته پیش 0 نظر ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» به سراغ پرسش‌های مهمی می‌رویم: 🔹 چرا با وجود ۲۵ سال… 3 هفته پیش 0 نظر
مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ در این گزارش عملکرد دو ساله حمزه آقابابایی مدیرعامل سابق شرکت ایران کیش را نقد و بررسی کردیم. متاسفانه بررسی‌ها… 1 ماه پیش 3 نظر اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد مسئله اوزون کارت این نیست که چرا یک شرکت سرویس جدیدی راه‌اندازی کرده است. مسئله این است که این سرویس… 1 ماه پیش 0 نظر شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی اقتصاد مدرن – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر احمد پیشگاه… 1 ماه پیش 0 نظر برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید مدیرعامل شرکت خدمات انفورماتیک، در میزگرد «بانک‌ها چقدر برای بحران بعدی آماده‌اند؟» با تأکید بر ضرورت اصلاح زیرساخت‌های فناوری بانکداری… 3 هفته پیش 0 نظر قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم بانک کشاورزی برای خرید چهار دستگاه مین‌فریم IBM Z14 M5 وارد فرآیند مناقصه شده است؛ خریدی که رقم آن حدود… 1 ماه پیش 0 نظر شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» با عنوان: شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ به سراغ… 3 هفته پیش 0 نظر
قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم بانک کشاورزی برای خرید چهار دستگاه مین‌فریم IBM Z14 M5 وارد فرآیند مناقصه شده است؛ خریدی که رقم آن حدود… 1 ماه پیش 0 نظر اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد مسئله اوزون کارت این نیست که چرا یک شرکت سرویس جدیدی راه‌اندازی کرده است. مسئله این است که این سرویس… 1 ماه پیش 0 نظر مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ در این گزارش عملکرد دو ساله حمزه آقابابایی مدیرعامل سابق شرکت ایران کیش را نقد و بررسی کردیم. متاسفانه بررسی‌ها… 1 ماه پیش 3 نظر شفاف‌سازی تبانی و مهندسی مناقصه یا باج‌گیری شفاف‌سازی تبانی و مهندسی مناقصه یا باج‌گیری عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس برگزار شد، پشت پرده انتشار یک… 1 سال پیش 0 نظر هزینه چند صد میلیاردی بانک سپه از جیب بیت المال برای هیچ! هزینه چند صد میلیاردی بانک سپه از جیب بیت المال برای هیچ! خلاصه مدیرتی: اردیبهشت‌ماه امسال، همزمان با حذف ارز ۴۲۰۰ تومانی از برخی کالاهای اساسی، صحبت از حذف سوبسید پرداختی دولت… 4 سال پیش 0 نظر فایل صوتی میزگرد پشت پرده فروش سخت‌افزار در نظام بانکی منتشر شد فایل صوتی میزگرد پشت پرده فروش سخت‌افزار در نظام بانکی منتشر شد پادکست : رادیو عصر پرداخت مدیرمسوول:  عبداله افتاده مهمانان: محسن عزیزی صاحب‌نظر بانکی، مسعود شکرانی مدیرعامل گروه داده‌ورز جویا و بهزاد صفری… 4 سال پیش 0 نظر
اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد مسئله اوزون کارت این نیست که چرا یک شرکت سرویس جدیدی راه‌اندازی کرده است. مسئله این است که این سرویس… 1 ماه پیش 0 نظر شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی اقتصاد مدرن – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر احمد پیشگاه… 1 ماه پیش 0 نظر مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ در این گزارش عملکرد دو ساله حمزه آقابابایی مدیرعامل سابق شرکت ایران کیش را نقد و بررسی کردیم. متاسفانه بررسی‌ها… 1 ماه پیش 3 نظر آینده شبکه پرداخت ایران؛ اصلاح شاپرک یا عبور از شاپرک (قسمت اول) آینده شبکه پرداخت ایران؛ اصلاح شاپرک یا عبور از شاپرک (قسمت اول) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر حمیدرضا احمدیان… 2 ماه پیش 0 نظر هزینه کمتر، کارمزد بیشتر؛ پاراد‌وکس ریال دیجیتال! هزینه کمتر، کارمزد بیشتر؛ پاراد‌وکس ریال دیجیتال! – عبداله افتاده در ‎⁨پیوست (کارمزدهای الکترونیکی) (۱)⁩، در ردیف‌های ۲۶ و ۲۷ یعنی «خرید کارتی» و «برگشت وجه خرید… 3 ماه پیش 0 نظر ‌عدالت در نظام بانکی؛ چرا کارمزدها افزایش می‌یابد، اما بازدهی سپرده‌ها نه؟ ‌عدالت در نظام بانکی؛ چرا کارمزدها افزایش می‌یابد، اما بازدهی سپرده‌ها نه؟ افزایش سالانه کارمزد خدمات بانکی، اگر بر مبنای افزایش هزینه‌های واقعی شبکه بانکی و با شفافیت همراه باشد، فی‌نفسه موضوعی… 3 ماه پیش 0 نظر
اقتصاد فناوری؛ از روش افزایش حقوق نیروهای نخبه تا حمکرانی هوشمند دولت (قسمت پایانی) اقتصاد فناوری؛ از روش افزایش حقوق نیروهای نخبه تا حمکرانی هوشمند دولت (قسمت پایانی) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر حمیدرضا احمدیان… 2 ماه پیش 0 نظر امنیت نظام بانکی و پرداخت در آزمون بحران؛ الزامات جدید برای حمکرانی، رگولاتوری و تاب‌آوری(قسمت دوم و پایانی) امنیت نظام بانکی و پرداخت در آزمون بحران؛ الزامات جدید برای حمکرانی، رگولاتوری و تاب‌آوری(قسمت دوم و پایانی) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه سرکارخانم دکتر نوش‌آفرین… 3 ماه پیش 0 نظر جنگ و خاموشی اینترنت؛ فین تک‌ها چگونه دوام آوردند؟ جنگ و خاموشی اینترنت؛ فین تک‌ها چگونه دوام آوردند؟ عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه مهندس مهدی فاطمیان… 5 ماه پیش 0 نظر خط قرمزهای بانک مرکزی برای فین‌تک‌ها؛ پولشویی و خروج سرمایه از کشور ممنوع خط قرمزهای بانک مرکزی برای فین‌تک‌ها؛ پولشویی و خروج سرمایه از کشور ممنوع باتوجه به اینکه کسب‌وکارهای اقتصاد دیجیتال و فناوری‌های نوین مالی (فین‌تک‌ها) نوپا هستند و با چالش‌هایی مواجهند،‌ رئیس کل بانک… 1 سال پیش 0 نظر عضو هیأت مدیره بانک کشاورزی تأکید کرد: حمایت از فین‌تک‌ها و ابزارهای نوین تأمین مالی ضروری است عضو هیأت مدیره بانک کشاورزی تأکید کرد: حمایت از فین‌تک‌ها و ابزارهای نوین تأمین مالی ضروری است عضو هیأت مدیره بانک کشاورزی، با اشاره به تغییر فضای رقابتی در نظام بانکی، هم‌افزایی درون‌گروهی، بر حمایت از فین‌تک‌ها… 1 سال پیش 0 نظر بررسی پیش‌نویس سند «ره‌نگاشت گسترش و تنظیم‌گری فناوری‌های نوین مالی (فین‌تک)» بررسی پیش‌نویس سند «ره‌نگاشت گسترش و تنظیم‌گری فناوری‌های نوین مالی (فین‌تک)» عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمانان برنامه آقایان مهندس علی… 1 سال پیش 0 نظر
مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا بانک تجارت، با تأکید بر ضرورت بازنگری در معماری پشتیبان‌گیری بانک‌ها اعلام کرد: یکسان بودن زیرساخت سخت‌افزاری،… 2 هفته پیش 0 نظر پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها مدیران سه شرکت فعال در حوزه فناوری بانکی کشور در میزگرد تخصصی رسانه تصویری «اقتصاد مدرن» در بیست‌ونهمین نمایشگاه بین‌المللی… 2 هفته پیش 0 نظر آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ اقتصاد مدرن – در پنل تخصصی این هفته، به یکی از پرسش‌های کلیدی آینده نظام بانکی ایران پرداختیم: زیرساخت‌های بانکی… 2 هفته پیش 0 نظر شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» با عنوان: شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ به سراغ… 3 هفته پیش 0 نظر ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» به سراغ پرسش‌های مهمی می‌رویم: 🔹 چرا با وجود ۲۵ سال… 3 هفته پیش 0 نظر برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید مدیرعامل شرکت خدمات انفورماتیک، در میزگرد «بانک‌ها چقدر برای بحران بعدی آماده‌اند؟» با تأکید بر ضرورت اصلاح زیرساخت‌های فناوری بانکداری… 3 هفته پیش 0 نظر
طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد اتصال رسمی طلاسی به سامانه ناظر بانک مرکزی، گامی مهم در مسیر شفافیت معاملات طلای آنلاین و نظارت دقیق‌تر بر… 2 هفته پیش 0 نظر از نخستین تراکنش تا ۸۸ میلیارد؛ مسیر رشد به‌پرداخت ملت از نخستین تراکنش تا ۸۸ میلیارد؛ مسیر رشد به‌پرداخت ملت ثبت رکورد بیش از ۸۸ میلیارد تراکنش موفق در شبکه پرداخت کشور، عددی نیست که بتوان به سادگی از کنار… 4 ماه پیش 0 نظر «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت پایانی) «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت پایانی) عصر پرداخت – در این برنامه که با اجرای علی رحیمی پور مجری و کارشناس و میهمانان برنامه بهزاد صفری… 4 ماه پیش 0 نظر «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت اول) «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت اول) عصر پرداخت – در این برنامه که با اجرای علی رحیمی پور مجری و کارشناس و میهمانان برنامه بهزاد صفری… 4 ماه پیش 0 نظر اولین «گزارش پایداری صنعت پرداخت» کشور منتشر شد؛«به‌پرداخت ملت» استاندارد تازه‌ای در شفافیت ترسیم کرد اولین «گزارش پایداری صنعت پرداخت» کشور منتشر شد؛«به‌پرداخت ملت» استاندارد تازه‌ای در شفافیت ترسیم کرد برای نخستین‌بار در صنعت پرداخت الکترونیک ایران، گزارش پایداری این صنعت منتشر شد؛ گزارشی که با ابتکار به‌پرداخت ملت و… 4 ماه پیش 0 نظر با امضای دیجیتال و احراز هویت آنلاین انجام می شود؛ دریافت درگاه اینترنتی بدون کاغذ بازی با امضای دیجیتال و احراز هویت آنلاین انجام می شود؛ دریافت درگاه اینترنتی بدون کاغذ بازی درسال‌های اخیر ، صنعت پرداخت الکترونیک کشور با تغییرات جدی در حوزه خدمات غیرحضوری، احراز هویت دیجیتال و توسعه زیرساخت¬های… 5 ماه پیش 0 نظر
از «قانون ملی توسعه هوش مصنوعی» تا «نظام ملی هوش مصنوعی ایران» از «قانون ملی توسعه هوش مصنوعی» تا «نظام ملی هوش مصنوعی ایران» تصویب و ابلاغ «قانون ملی توسعه هوش مصنوعی» را باید یکی از مهم‌ترین نقاط عطف سیاست‌گذاری فناوری در کشور دانست؛… 1 ماه پیش 0 نظر پرداخت الکترونیک سپهر و انجمن ملی هوش مصنوعی ایران تفاهم نامه همکاری امضا کردند پرداخت الکترونیک سپهر و انجمن ملی هوش مصنوعی ایران تفاهم نامه همکاری امضا کردند پرداخت الکترونیک سپهر در راستای سیاست‌های کلان خود که همکاری با مجموعه‌های دانش بنیان و پیشرو را در سرلوحه کار… 5 ماه پیش 0 نظر کاربرد هوش مصنوعی در بانک تجارت کاربرد هوش مصنوعی در بانک تجارت بانک تجارت در راستای تحقق تحول دیجیتال و ارتقای سطح خدمات بانکی، بهره‌گیری از فناوری‌های نوین از جمله هوش مصنوعی… 1 سال پیش 0 نظر رییس سازمان نظام صنفی رایانه ای کشور: در اختصاص بودجه‌های هوش مصنوعی دولت با صنف هماهنگ باشد رییس سازمان نظام صنفی رایانه ای کشور: در اختصاص بودجه‌های هوش مصنوعی دولت با صنف هماهنگ باشد عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر علی حکیم… 2 سال پیش 0 نظر مدیرکل آمار و فناوری داده بانک ملت: نظام کارمزدی هوشمند با استفاده از هوش مصنوعی مدیرکل آمار و فناوری داده بانک ملت: نظام کارمزدی هوشمند با استفاده از هوش مصنوعی در این برنامه که با اجرای عبداله افتاده مجری و کارشناس برنامه و میهمانان برنامه آقایان دکتر محمدعلی بخشی زاده… 2 سال پیش 0 نظر وضعیت به‌کارگیری هوش مصنوعی در نظام بانکی و پرداخت کشور وضعیت به‌کارگیری هوش مصنوعی در نظام بانکی و پرداخت کشور در این برنامه که با اجرای عبداله افتاده مجری و کارشناس برنامه و میهمانان برنامه آقایان دکتر محمدعلی بخشی زاده… 2 سال پیش 0 نظر
تبلیغاتفضای تبلیغاتی

دیدگاه‌ها (۰)