
حرکت در مسیر بانکداری دیجیتال همچنان یکی از سوژههای داغ نظام بانکداری است که اهمیت آن در سالهای اخیر، همواره از سوی فعالان، متخصصان و مدیران ارشد این حوزه مطرح شده و سیاستهای کلان بانکی کشور نیز بر این موضوع تاکید دارد. در این مسیر، برخی بانکها، به همراه فینتکها و شرکای تجاری نیز با درک اهمیت موضوع، اقدامات ویژهای در قالب تدوین استراتژی، نقشه راه و بعضا فعالیتهای اجرایی در عرصه بانکداری دیجیتال انجام دادهاند یا در حال انجام آن هستند. با این حال، نحوه ورود بانک مرکزی به عنوان رگولاتور و نیز وزارت اقتصاد و مجلس شورای اسلامی برای تدوین نقشه راه و قانونگذاری در زمینه بانکداری دیجیتال، چالشها، دغدغهها و ابهاماتی را در این خصوص مطرح کرده است.
رادیو اینترنتی عصر پرداخت، البته نگاه بانکها بهخصوص معاونتهای فناوری اطلاعات نسبت به پیشروی به سمت بانکداری دیجیتال، لزوما یکسان نیست. برخی مانند بانک ایران زمین پیشگامی خود را برای ورود به بانکداری دیجیتال و رونمایی از آن در سال جاری، اعلام کرده و معتقدند باید سریعتر به این عرصه ورود کرده و نباید منتظر تصمیمات رگولاتور و ترسیم تمام برنامهها و راهکارها توسط بانک مرکزی بمانند، در حالی که بانک اقتصاد نوین، نگاه احتیاطآمیزتری نسبت به این موضوع دارد و معتقد است برای حرکت به سمت بانکداری دیجیتال، ابتدا باید سیاستها و نقشه راه توسط رگولاتور مشخص شود و بعد از ترسیم راهبردها و لحاظ کردن مشکلات فرهنگی، به آن ورود کنیم تا بانکها، فینتکها و شرکای تجاری به خاطر اتخاذ تصمیمات حاکمیتی، دچار آسیبهای بعدی نشوند.
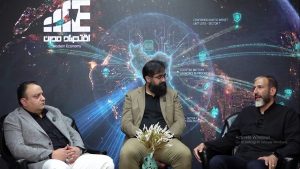
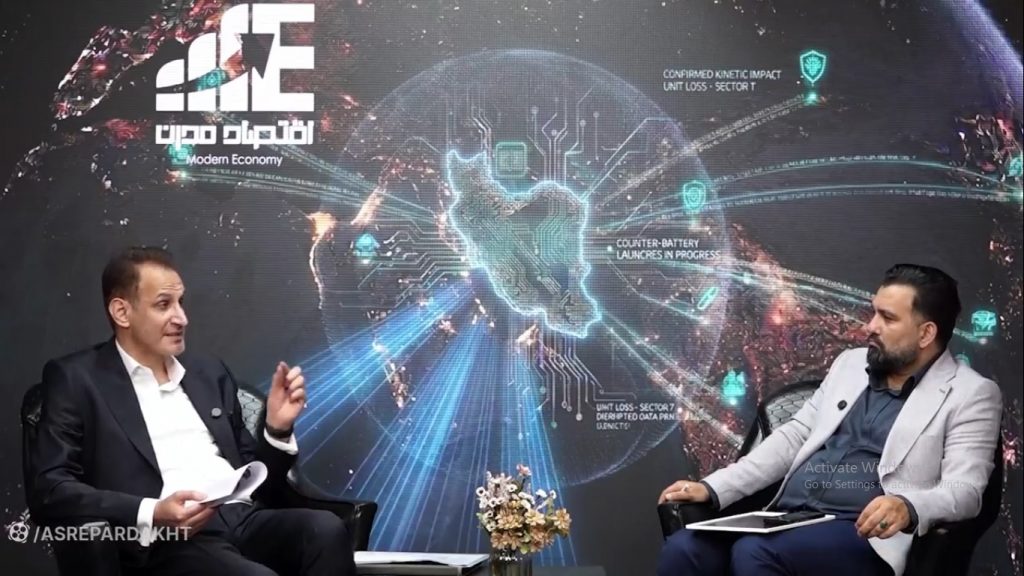
از این رو، هفتهنامه عصر ارتباط، مناظرهای آنلاین با حضور فرهاد اینالوئی، معاون فناوری اطلاعات بانک ایران زمین و محمد صادقی، معاون فناوری اطلاعات بانک اقتصاد نوین درخصوص چالشهای بانکداری دیجیتال در ایران و اقدامات انجام شده توسط دو بانک مذکور برگزار کرد. در این مناظره که به صورت مجازی برگزار شد، چالشها، موانع و راهکارهای حرکت به سمت بانکداری دیجیتال با حضور برخی از فعالان نظام بانکداری و استارتآپهای حوزه فینتک، مطرح و در پایان این گفتوگو، به پرسشهای شرکتکنندگان، پاسخ داده شد.
- اگر اجازه بدهید بحث را از آقای اینالوئی شروع کنیم. علت حرکت به سمت بانکداری دیجیتال با توجه به برخورداری از شعب متعدد بانکی در کشور چیست؟
اینالوئی: بسیاری از ما در حال حاضر از خدمات کسبوکارهای دیجیتال استفاده میکنیم. آیا بانکداری به مفهوم سنتی توانایی پاسخگویی به نیازهای فعلی را دارد یا خیر؟ خیر. بنابراین اولین و مهمترین دلیل، توجه عمیق به نیازهای کسبوکارهای دیجیتال و مشتری دیجیتالی است. ما نیازمند ارایه خدمات جدید هستیم و دیدگاه سنتیمان را باید تغییر دهیم. اگر بانکداری دیجیتال داشتیم، همین مراجعات که در روزهای شیوع کرونا به بانکها داشتیم، وجود نداشت. نیاز مشتری را درک کردن، رویه جدیدی است که پیشروی به سمت بانکداری دیجیتال را توجیه میکند.
- جناب صادقی! مرور اظهارنظرات قبلی شما نشان میدهد که چندان موافق حرکت به سمت بانکداری دیجیتال نیستید. اگر این برداشت، درست است، علت چیست؟
صادقی: خیر! بنده کاملا موافق حرکت به سمت بانکداری دیجیتال هستم. ما در حال حاضر در میانه انقلاب صنعتی چهارم هستیم و همه به سمت دیجیتالی شدن حرکت کردهاند. ما در اکوسیستمی قرار داریم که همه اجزا، مفاهیم و تحولات دیجیتال را مدنظر دارند اما صحبت من این است که نحوه ورود به بانکداری دیجیتال باید به درستی انجام شود. آنچه موجب نگرانی است، این است که در حوزه بانکها، رگولاتور، نهادهای حاکمیتی و مدیران ارشد، استراتژی و نقشه راه مشخصی، مشاهده نمیشود. باید کار را درست شروع کنیم. من با روش اجرا مخالفم وگرنه الان تمام دنیا به سمت دیجیتال حرکت کردهاند. نکته مهم این است که از فناوری به عنوان ارزشآفرین، ارایه خدمات به مشتری و درآمدزایی برای بانک استفاده کنیم و نگاه ابزاری به آن نداشته باشیم.
- برخلاف نظر آقای صادقی مبنی بر اینکه رگولاتور باید نقشه راه تعیین کند، برخی صاحبنظران معتقدند اصلا رگولاتور نباید ورود کند و وظیفهاش نظارت است. آقای اینالوئی! شنیدهام که بانک ایران زمین قرار است شهریور ماه بانکداری دیجیتال را راهاندازی کند که در این صورت اولین بانک دیجیتال خواهد بود. آیا شما با نظر آقای صا.دقی موافقید؟
اینالوئی: خیر موافق نیستم! اگر بخواهیم منتظر رگولاتور باشیم که تمام قوانین را مدون کند و به بانکها راهکار بدهد، فرصت از دست خواهد رفت. مثال خوب در این زمینه اسنپ است که اگر قرار بود از تاکسیرانی مجوز بگیرد به دلیل مقاومت تاکسیرانی، الان اسنپ نداشتیم. اتفاقا شرکتهای بزرگ در این زمینهها موفق نیستند، بانکهای بزرگ هم همینطور. همیشه بازیگران کوچک دیجیتال هستند که قادرند سهم بازار را سریعتر بگیرند. ما در بانک ایران زمین، منتظر رگولاتور نشدیم و سعی کردیم زیرساختها را آماده کنیم. آنچه مدنظر ماست در وهله اول، پایلوت بانک دیجیتال خواهد بود. اگر منتظر رگولاتور باشیم باید منتظر بمانیم یک یا دو نسل تغییر کند! بنابراین باید ورود کنیم هرچند ممکن است رگولاتور بعدا مانع ایجاد کند که در این صورت باید مذاکره کنیم.
- تا حدودی با نظر شما موافقم. اما در مورد اسنپ که مثال زدید، یک نوآوری انجام شد اما درباره بانک ایران زمین، شما قرار است فرایندها را دیجیتال کنید. مدل کسبوکار بانک قرار است چگونه باشد؟ شما شعبه دیجیتال در مگامال راهاندازی کرده و همه چیز را مکانیزه کردید اما آیا در افتتاح حساب موفق بودید؟ و اصلا از نظر هزینهفایده، ایجاد آن شعبه، مفید بوده یا خیر؟
اینالوئی: بیزینس مدل بانکداری دیجیتال، متفاوت است. اگر فرایندها را دیجیتال کردیم، فرایندهای حوزه کسبوکار بوده است. اگر مگامال را فقط چند دستگاه ببینید، آن را شعبه دیجیتال نمیدانید اما اگر از خدمات آن استفاده کردید و از آن مثلا برای خرید بلیت سینما از طریق باشگاه مشتریان اقدام کردید، این یک سرویس متمایز و غیربانکی است که فضای دیجیتال محسوب میشود. اصلا افتتاح حساب، هدفگذاری نیست. ما باید چرخه بیزینس را کاملتر ببینیم. اگر ارتباط مستقیم با مشتری نداشته باشیم، فایده ندارد.
صادقی: تعریفی که آقای اینالوئی از بانک دیجیتال دارند، درست است اما الان بانک مرکزی وجود دارد. در حالی که برای اسنپ، نهاد مشخص ناظر یا رگولاتور وجود نداشت. در بانکداری دیجیتال به دنبال کاهش هزینه و درآمدزایی از طریق ارایه خدمات به مشتریان و ارزشآفرینی هستیم مانند کارمزد، احراز هویت، امضای دیجیتال و… که در این موارد، بانک مرکزی شخصا ورود میکند و اجازه نمیدهد بانکها این موضوعات را حل کنند. اگر بانک مرکزی به عنوان بازیگر اصلی نباشد، ما به عنوان بانک نمیتوانیم ورود کنیم و استراتژی خود را برای بانکداری دیجیتال ترسیم کنیم. البته آماده کردن یک سری زیرساختها مستقل از بانک مرکزی ایرادی ندارد اما وقتی قرار است سرویس به مشتری داده شود، به موانع برمیخوریم و هزینههای زیادی هم به بانک تحمیل میشود. برخی بانکها شعبه دیجیتال راهاندازی کردند اما به خاطر نبود قوانین، متاسفانه راکد شدهاند.
اینالوئی: اشکالی ندارد. این هم یک دیدگاه است که بانک مرکزی تمام کارها را انجام دهد و ما بانک دیجیتالی که مدنظر اوست، ایجاد کنیم. اتفاقا کار فینتک این است که برخی خدمات جدید ولو غیربانکی را ایجاد کند و بار را از دوش بانک بردارد و چون ارتباط نزدیک با مشتری دارد، سرویسی ارایه میکند که مناسب وی باشد. در این وضعیت، ما به عنوان بانک میتوانیم فعال باشیم یا منفعل. اگر فعال عمل کنیم، رگولاتور هم همراهی میکند؛ مثلا در حوزه احراز هویت با چند فینتک کار میکنیم و چندین راهحل داریم و هنوز هم بانک مرکزی مجوز نداده اما آنقدر سختگیرانه به موضوع نگاه کردیم که به نظرم بانک مرکزی آن را میپذیرد؛ ضمن اینکه میشود با رگولاتور مذاکره کرده و متقاعدش کرد. اگر پیشنهاد منطقی از سمت رگولاتور به سمت بانک مرکزی ارایه شود، قابل پذیرش خواهد بود.
صادقی: اینکه چه زمانی باید به سمت رگولاتور برای حل مسایل برویم، در بسیاری از بانکها به درستی اتفاق نمیافتد و این بانکها در نقشه راه، ابتدا زیرساخت را ایجاد میکنند و بعد به جنگ با رگولاتور میروند و بستگی به اینکه رگولاتور چه درکی از فضای دیجیتال داشته باشد، نتیجه، متفاوت خواهد بود. به نظرم بنده و آقای اینالوئی در اینکه باید به سمت دیجیتالی شدن حرکت کنیم، اتفاقنظر داریم اما من معتقدم باید اول مسایل رگولاتور را با اولویت بالاتر حل کنیم تا در استراتژی و مسیری که قرار است حرکت کنیم، سریعتر به هدف دست یابیم.
- اگر زاویه دید را به عنوان banker ببینیم نه معاون فناوری، چه تمایزی ایجاد میشود که من به عنوان مشتری به بانک دیجیتال ورود کنم. البته اینکه با وام و… این ترغیب ایجاد شود، یک بخش ماجراست اما حقیقت این است که ما در جامعهای زندگی میکنیم که هنوز بسیاری از مردم، آمادگی پذیرش آن را ندارند مانند همین موضوع کرونا که هرچه تاکید بر لغو سفرها میشود باز هم اعتنا نمیکنند. با این وضعیت، اگر بانک دیجیتال ایران زمین را تا شهریور امسال یا سال ۱۴۰۰ راهاندازی کنید، آیا میتوانید سهم درآمدیتان را افزایش دهید؟
اینالوئی: هدف، ایجاد مخاطبان جدید در صنعت بانکداری و افزایش فروش است اما در فضای دیجیتال، لزوما بانک، محصولات و خدمات خود را توسعه نمیدهد بلکه سرویسهای غیربانکی را گسترش میدهد بنابراین بانک، زیرساخت و بستر را ایجاد میکند و فینتک، تمایز و محصول نهایی را. اگر فکر کنیم در بانکداری دیجیتال، بانک برای مشتری، مدام محصولات جدید بسازد، نام آن بانکداری دیجیتال نیست. مدل کسبوکار بانکداری دیجیتال، استفاده از ظرفیت فینتکهاست.
- آقای دکتر! بانک ایران زمین قبلا موسسه مالی و اعتباری مولیالموحدین بود و چون وام میداد، توانست مشتری جذب کند. بانک رسالت هم نمونه دیگری است که از طریق مدل وامدهی با سود پایین در حال افزایش مشتری است. به هرحال به موضوع درآمدزایی در بانکداری دیجیتال باید توجه شود.
اینالوئی: نیاز نیست همه بانکها دیجیتال شوند. بانک رسالت هم به صورت دیجیتال عمل نکرده و از طریق بانکداری الکترونیکی، تسهیلاتی را در اختیار مشتری قرار میدهد. مخاطب من نسلی است که حاضر نیستند برای خدمات بانکی، مراجعه حضوری انجام دهند. آنها خریدشان را با موبایل انجام میدهند. بانک (آلمانی)N26 در دنیا شعبه ندارد. با این حال، ترکیبی از خدمات الکترونیک و دیجیتال، میتواند در بانک بدون شعبه انجام شود. مدل بانکداری آینده، همین است. تمرکز بانک دیجیتال بر نسل Y و Z است که ممکن است درخواستهای آنها از جنس وام نباشد بلکه نیازهای دیگری داشته باشند. بنابراین هر بانکی که به دنبال نسل جدید است، باید به بانکداری دیجیتال فکر کند.
صادقی: موضوع این است که بانک باید چه کارهایی را دیجیتال انجام دهد. اینکه همین خدمات موجود شعب را با مهندسی مجدد به صورت دیجیتال ارایه دهیم، به نظر من درست نیست؛ مسیری است که برخی بانکها رفته و شکست خوردهاند. مهم این است که بازارهای جدید را کشف کنیم و با بازیگران جدید آشنا شویم و بر این اساس، خدمت ارایه کنیم و در قبال آن، برای بانک درآمدزایی ایجاد کنیم که میتواند فینتک باشد یا شرکای تجاری یا مشتریان بزرگ. درباره استفادهکنندگان از خدمات دیجیتال، شناخت دقیق مشتریان، طبقهبندی آنها و ارایه سرویس درست به آنها مهم است. اینکه سرویس را در چه کانالی و توسط چه کسی ارایه دهیم، سیاستگذاری ماست. ما دنبال درآمد ریز نیستیم و ابزار قدرتمندی به نام شعب داریم و اصلا موافق حذف شدن شعب نیستم بلکه وظایف شعب باید بازتعریف شود.
اینالوئی: خوشحالم که بالاخره آقای صادقی هم به شناخت و رفتار مشتری توجه کردند. یعنی مشتری را فقط به عنوان یک تراکنش نبینیم. بانکداری الکترونیک، فقط به دنبال تراکنش صحیح، دقیق و سریع است اما بانکداری دیجیتال یعنی مشتری رویال یا وفادار که به آسانی به دست نمیآید. برای این اقدام نباید منتظر بانک مرکزی باشیم. زیرساخت بیگدیتا باید آماده باشد. یکی از تعاریف مهم بانکداری دیجیتال، شخصیسازی سرویس است نه یک سرویس به انبوهی از مشتریان. من اصلا با کارکرد فعلی شعبه موافق نیستم. شعبه، محل ارتباط با مشتری است؛ بهخصوص در زمینه خدمات جزئی که میتواند در کانالهای دیگر ارایه شود. کارکرد شعبه در بانکداری دیجیتال با آنچه در حال حاضر وجود دارد، متفاوت است. شعب ما دو برابر استاندارد جهانی هستند اما کارمندان بانکی ما یک سوم کارمندان استاندارد بینالمللی هستند؛ یعنی ما باید شعب را نصف کنیم اما همکاران بانکی باید سه برابر شوند. البته در خصوص این پارادوکس در مجال دیگری باید بحث کنیم!
- آقای صادقی، شما شرکت رایان اقتصاد نوین را جمع کردید. با توجه به اینکه اشاره کردید قصد ندارید شعب را حذف کنید، آیا بانک اقتصاد نوین نمیتوانست در مسیری که برای بانکداری دیجیتال دارید، کمکتان کند؟ صادقی: درباره رایان و سابقه آن و اینکه چرا جمع شد، زیاد وارد نمیشوم قاعدتا چون نتیجه لازم را نگرفتیم، آن را جمع کردم؛ ما به دنبال این هستیم که از پتانسیلهای موجود که بتوانند ما را سریعتر به اهدافمان در زمان محدود برسانند، استفاده کنیم. هر شرکتی که خدمات بهتری ارایه کند، به آن سمت خواهیم رفت. این مساله که ما به سمت بانکداری دیجیتال نرفتیم درست نیست بلکه با آمادهسازی زیرساختها، در حال حرکت به این سمت هستیم و با حل مسایل رگولاتوری از قابلیتهای بازار و مشتریان استفاده میکنیم.
اینالوئی: من پنج سال قبلتر از آقای صادقی در بانک اقتصاد نوین بودم. در این بانک ما با بررسیهای قبلی، محصولی را ایجاد کردیم و پیشبینیمان، روزانه ۲هزار تراکنش بود و چند میلیارد تبلیغات تلویزیونی انجام دادیم اما شاید باورتان نشود، این محصول روزانه دو تماس هم نداشت! تازه قرار بود ۳۰ نفر برای پاسخگویی به متقاضیان تعیین شوند در حالی که یک نفر در ۱۰ دقیقه میتوانست پاسخگو باشد. شما کار درستی کردید که شرکت رایان را جمع کردید. آنچه باعث میشود ما به سمت بانکداری دیجیتال برویم، این است که نوآوری در داخل بانک رخ نمیدهد بلکه نوآوری از بیرون باید به داخل بانک بیاید. در موضوع رمز دوم پویا نیز همین بلا را سر مشتری آوردیم! اگر نقش مشتری را درنظر نگیریم، بانکداری دیجیتال معنایی ندارد. به همین خاطر حدود دو سال قبل مرکز نوآوری را راهاندازی کردیم تا با نیاز مشتری ارتباط مستقیم داشته باشیم.
- البته اینکه از آقای صادقی پرسیدم چرا رایان اقتصاد نوین را جمع کردید، دلیلش این بود که الان بانکها حق ثبت شرکت ندارند. بنابراین شما میتوانستید مدل کسبوکار شرکت را عوض کنید. از این موضوع که بگذریم ما با یک سری موانع در مسیر حرکت به سمت بانکداری دیجیتال مواجه هستیم. با توجه به اینکه الان بانکها هرکدام ساز خودشان را میزنند و زیرساختهای لازم وجود ندارد، از نظر شما، چه موانعی بر سر راه بانکداری دیجیتال قرار دارد؟
صادقی: مجموعهای از عوامل باید دست به دست هم بدهند تا دگردیسی دیجیتال رخ دهد و در پی آن، در بانکها بانکداری دیجیتال داشته باشیم. اساسیترین و اولین مانع این است که درک درستی از بانکداری دیجیتال و مدیریت ارشد نهادها و بانک مرکزی وجود ندارد. شاید ما معاونتهای فناوری نیز مقصر باشیم که نتوانستیم آن را به خوبی معرفی کنیم. مانع دوم اینکه بانکداری دیجیتال را با توسعه بانکداری الکترونیک اشتباه میگیریم. عدم همکاری سازمانها و شبکههای تجاری با بانکها که تحت عنوان دگردیسی دیجیتال مطرح کردم، مانع سوم است. مانع چهارم عدم شناخت لازم از بازیگران اکوسیستم و مشتریان است. پنجمین مانع این است که فرهنگ بانکداری دیجیتال در شعب، ستاد و کارکنان بانک فراگیر نشده است و با افرادی با دیدگاه سنتی در بانکها مواجه هستیم. ششمین مانع این است که هیچ استانداردسازی روی سرویسهای بانکی و دادهها انجام ندادیم و پیشبینی اینکه مشتریانمان به چه چیزهایی تمایل دارند. مساله مهم اینکه ما اصلا استراتژی درستی نداریم. حتی اگر ما همه این موانع را از سر راه برداریم ممکن است بانک مرکزی، خودش نقش مجری را به جای رگولاتور، ناظر و سیاستگذار ایفا کند و تمام سرمایه و وقت بانکها را هدر دهد.
- آقای صادقی به موضوع درستی اشاره کردند. آقای اینالوئی! شما الان دارید در بانک ایران زمین به عنوان بانک پیشتاز، به سمت بانکداری دیجیتال حرکت میکنید. نگران این موضوع نیستید که بانک مرکزی یا رگولاتور، برنامهها و فعالیتهایی که در این مسیر داشتهاید، زیر سوال ببرد. حتما با آقای محرمیان، معاون فناوریهای نوین بانک مرکزی، مذاکره داشتهاید. درست است؟
اینالوئی: نگرانی اصلی ما در بانکداری دیجیتال رگولاتور نیست؛ چراکه بانکداری دیجیتال سرلوحه برنامه رگولاتور نیز هست. مواردی که آقای صادقی گفتند تایید میکنم. مهمترین مشکل، همان معضلات فرهنگی است که اشاره کردند. سازمانهای ما درک درستی ندارند اما سوال این است که آیا ما باید صبر کنیم تمام این مشکلات، حل شود؟ خیر. از نظر من، یک بانک را از درون نمیتوان دیجیتالی کرد و در بیرون بانک اصلی باید آن را ایجاد کنیم؛ به همین دلایلی که اشاره شد، ما مسیر موفقی را پشت سرگذاشتیم و یک هیات مدیره مناسب برای راهبری دیجیتال بانک ایران زمین انتخاب کردیم و بنده رییس هیات مدیره هستم تا به تدریج بانک بزرگ را در بانک کوچک ادغام کنیم. ضمن اینکه در این مسیر، صرفا با آموزش شعب و متقاعد کردن مدیران نمیتوان به سمت بانکداری دیجیتال رفت. ما در بانک ایران زمین در سال ۱۴۰۰ یک بانک دیجیتال کوچک خواهیم داشت که خصوصیات بانک را دارد و بانک فعلی هم به فعالیت خود ادامه میدهد و به مرور، فعالیتهایش به بانک دیجیتال منتقل خواهد شد. کاش مجوز داشتیم که بانک دیجیتال بدون شعبه را راهاندازی کنیم، آن وقت خیلی جلوتر بودیم.
- جناب اینالوئی! درباره اکوسیستم خود شما در بانک ایران زمین، این سوال وجود دارد که قرار است چه مسیری را برای تحقق بانکداری دیجیتال طی کند. برای هر کدام، ماموریت مشخصی تعیین شده است؟
اینالوئی: یکی از مجموعههای بانک ایران زمین باید باشگاه مشتریان را توسعه دهد، دیگری در زیرساخت کانالها کار میکند، مجموعه دیگری روی تجربه مشتری کار میکند. نقطه ضعف بانکداری دیجیتال ما این است که به UX یا همان تجربه کاربری اصلا توجه نکردیم. همچنین مجموعه دیگری در زمینه زیرساختهای دیتا فعالیت میکند و تعاملات این بخشها در کمیته تحولات دیجیتال، متمرکز و مدیریت میشود. ضمن اینکه مدیرعامل بانک ایران زمین، خوشبختانه نگاه فناوریمحور دارد.
- در بانک اقتصاد نوین کدام واحد یا معاونت در حوزه بانکداری دیجیتال به صورت عملیاتی فعالیت میکند و اگر خروجی خاصی در این حوزه اتفاق افتاده، ذکر بفرمایید.
صادقی: مشخصا این ماموریت به واحد فناوری با مشارکت طرح و برنامه واگذار شده است. ما به سمت بانکداری دیجیتال حرکت میکنیم اما نگاه ما متفاوت است. با تجربه قبلی بنده، چون نهاد قانونگذار، نهاد مجری نیز هست و قدرت را هم در اختیار دارد، چندان به سمت فعالیت با فینتکها حرکت نکردیم. شاپرک، هاب و… زیرنظر بانک مرکزی نمونههای مشخصی در این زمینه هستند. در حال حاضر ما در حال تدوین استراتژی و نقشه راه بانکداری دیجیتال هستیم. مساله بعدی شناسایی پالایش دیتاست. شناخت و دستهبندی مشتریان و ترسیم سرویس کاتالوگ خدمات دیجیتال از دیگر اقدامات ماست. مهمترین نکته این است که فناوری را نباید به عنوان یک ابزار نگاه کنیم و باید نقش ارزشآفرین داشته باشد مانند اوبر و اسنپ. ما در حال حرکت به سمت مدلهای ارزشآفرینی در کسبوکارهای جدید و ایجاد پلتفرمهای لازم برای ارایه خدمات به مشتریان هستیم. از آنجا که یکی از الزامات بانکداری دیجیتال، امنیت است در این حوزه نیز بازآفرینی فرایندهای سازمانی و همکاری با فینتک و شرکای تجاری را مدنظر قرار دادهایم، ضمن اینکه نوینتک هم در مجموعه داریم که تعاملات مالی را در جهت توانمندیهای بانک اقتصاد نوین برقرار میکند.
- در کشور ما، نقشه راه بانکداری دیجیتال توسط وزارت اقتصاد و طرح نظام جامع بانکداری نیز توسط مجلس شورای اسلامی دنبال میشود. از سوی دیگر، واکنش خاصی از سوی بانک مرکزی نسبت به این موضوع مشاهده نشد. آقای اینالوئی، از نظر شما ورود مجلس و وزارت اقتصاد به این موضوعات، صحیح است؟
اینالوئی: البته هر مرجعی در هر سطحی باید ورود کند. مجلس به عنوان قانونگذار باید ورود کند اما اگر منظور سندی است که وزارت اقتصاد در حوزه بانکداری دیجیتال تدوین و آن را الزام کرد، با انتقاد مواجه شد و سپس اعلام کرد که این سند، یک توصیهنامه است. من معتقدم که اگر قرار است این اقدامات صورت گیرد، مشخص شود وزارت اقتصاد در چه جایگاهی قرار دارد. البته معتقدم اگر این سند از طرف بانک مرکزی تدوین شود، بسیار بهتر است. جالب اینکه کسی که سند را نوشته، نه از بانک مرکزی دعوت کرده و نه از فینتکها. کسی از این سند چیزی جز اینکه باید دیجیتالی شویم، برداشت نمیکند اما صرفا با گفتن اینکه باید دیجیتالی شوید و گزارش دهید، بانک، دیجیتالی نمیشود. البته خوشبختانه در حال حاضر بانک مرکزی با رویکرد جدید در معاونت فناوریهای نوین، رویکرد تعاملی با بانکها دارد و معتقدم به سرانجام بهتری در سال ۹۹ خواهیم رسید.
- آقای صادقی شما هم نظرتان را در این خصوص بفرمایید. بانکها در حال پیشروی به سمت دیجیتالی شدن هستند اما ظاهرا رگولاتور بحث نظارت دیجیتال را مدنظر دارد. به نظر شما رگولاتور چگونه باید نقش خود را ایفا کند که وارد حوزه اجرا نشود؟ آیا نظرات آقای اینالوئی را تایید میکنید؟
صادقی: نظر آقای اینالوئی درباره نقش وزارت اقتصاد کاملا درست است اما اینکه نقشه راه دیجیتال بدهد بدون اینکه نظرات سایر نهادها را مدنظر قرار دهد، قابل درک نیست. درباره بانک مرکزی نیز درست است که شاهد تعامل خوب دکتر محرمیان به عنوان معاون فناوری با بانکها هستیم اما بررسی برنامههای سال ۹۹ بانک مرکزی نشان میدهد که همچنان به سمت اجرا بیشتر تمایل دارند تا قانونگذاری. الان دغدغههای زیادی در حوزه کارمزد، احراز هویت، اعتبارسنجی، امضای دیجیتال، قبول اسناد دیجیتال و استانداردسازی برای ارایه سرویس به فینتکها و شرکای تجاری داریم اما در این زمینه چندان سیاست مشخصی دیده نمیشود. باید مراکز غیرانتفاعی ایجاد شود که اعتبارسنجی و امضای دیجیتال را راهاندازی کنند. بدون اینها، پیشروی به سمت بانکداری دیجیتال صددرصد دشوار است و ریسک زیادی برای بانکها و فینتکها دارد.
- آقای اینالوئی اگر صحبتی باقی مانده، برای جمعبندی بفرمایید.
اینالوئی: نظر من این است که ما بالاخره باید وارد موضوع بانکداری دیجیتال شویم. ما در بانک ایران زمین این جسارت را داشتیم و دو بانک دیگر هم همزمان با ما در این زمینه فعال هستند و چه بسا زودتر از ما بانک دیجیتال را رونمایی کنند. مشکلات را باید با رگولاتور حل کنیم. معتقدم مشکل فنی نداریم. مواردی که درباره معضلات فرهنگی از طرف آقای صادقی مطرح شد، درست است اما راهکارهای ایشان، بیشتر فنی بود. معتقدم مشکلات فرهنگی، راهکار فرهنگی نیاز دارد و همه کارکنان باید با محصولات دیجیتال آشنا شوند و ایجاد این فضاهای فرهنگی، به رگولاتور ارتباطی ندارد.
صادقی: من نیز موافق شروع کردن و البته مخالف کنار نشستن هستم اما در واقع، موافق حرکت درست بر اساس نقشه راه درست و استراتژی صحیح برای حرکت به سمت بانکداری دیجیتال هستم و نمیتوانم روی ریسکهای زیادی که در حوزه کار بانک نیست، سرمایهگذاری کنم، بدون اینکه چراغ راه داشته باشم.




 زهرا نادری
دیدگاهها (۰)