اقتصاد ایران پذیرای ارزش آفرینی دیجیتال است

اقتصاد ایران پذیرای ارزش آفرینی دیجیتال است

عصرپرداخت را به منابع منتخب خود در گوگل اضافه کنیدتا تازه‌ترین مطالب عصرپرداخت را آسان‌تر در گوگل پیدا کنیدافزودن به گوگل
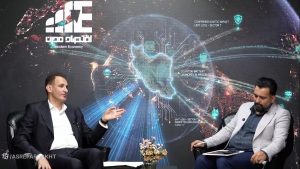
معاون بانکداری الکترونیک بانک آینده با تاکید بر اینکه اقتصاد ایران پذیرای ارزش آفرینی دیجیتال است، گفت: موضوع دولت الکترونیک پس از یک دهه وارد فاز عملیاتی شده است.
به گزارش عصرپرداخت، دکتر “حمید بنائیان” درخصوص مفهوم ارزش آفرینی دیجیتال در نظام بانکی و نتایج آن براقتصاد، اظهار داشت:در نگاه کلان، تامین خدمات دیجیتال برای جامعه را می توان تحت عنوان «فراگیری مالی» توصیف کرد. دراین دیدگاه، یکی از شاخص های دستیابی به عدالت اقتصادی از طریق  فراهم کردن دسترسی یکپارچه، یکسان، آسان و بهینه برای آحاد جامعه به خدمات مالی در نظر گرفته می شود و اجرایی شدن آن مستلزم توسعه خدمات دیجیتال است.

بنائیان ادامه داد: بهبود تجربه کاربری مشتری، ارتقا کیفیت و دقت ارائه خدمات و هدایت صحیح کاربر، جلوگیری از بروز اشتباه یا تخلفات مالی کاربران با استفاده از فن آوری، تسهیل ارتباط بین بسترها و بوم های کسب و کار، زنجیره ارزش و تامین اعتبار خدمات پولی  و ده ها دستاورد دیگر از نتایجی است که ارزش آفرینی دیجیتال برای یک اقتصاد پویا در هزاره سوم به ارمغان می اورد.
تبلیغاتفضای تبلیغاتی

معاون بانکداری الکترونیک بانک آینده، عملکرد نظام پولی کشور در حوزه ارزش آفرینی دیجیتال را طی ده سال گذشته، مطلوب ارزیابی و تصریح کرد: در مقایسه با ابتدای دهه ۹۰، امروزه فراگیری خدمات در قالب بسترهای دیجیتال به مراتب بیشتر، متنوع تر و در عین حال امن تر است. امروز به جرات می توان گفت کاربران تجربه بهتری از نظر کمی و کیفی در این رابطه دارند و اگر در ابتدای دهه ۹۰ استراتژی ارزش آفرینی دیجیتال بر توسعه اینترنت بانک، موبایل بانک و خدمات غیر حضوری متمرکز نبود، امروز شاهد گسترش ساز و کارهایی چون نئو بانک، لنتک و خدمات اوپن بنکینگ با قابلیت یکپارچه شدن با ابزارهای ای آر پی و سامانه های مالی  کسب و کارها نبودیم و توسعه هوش تجاری وهوش مصنوعی در خدمات بانکی کشور در اولویت قرار نداشت. این رویه حاکی از آغاز بلوغ اولیه در نظام اقتصادی ، پولی و بانکی کشور است و می توان آن را گام های مهم و سرونوشت ساز در مسیر ارزش آفرینی دیجیتال دانست.

بنائیان در خصوص زیرساخت ها و فن آوری های نوین در تحقق ارزش آفرینی دیجیتال ، اظهار داشت: زیرساخت ها را می توان  به دو بخش سخت و نرم دسته بندی کرد؛ زیرساخت های سخت افزاری اعم از دسترسی به اینترنت پرسرعت درحد استاندارهای ممکن، کیفیت شبکه اینترنتی، دسترسی غالب مردم به موبایل های هوشمند به ویژه در پنج سال اخیر و سیستم های کامپیوتری به روز نقش کلیدی در توسعه خدمات دیجیتال داشته اند. بیش از ۹۵ درصد از افراد جامعه با هر سطح، پوشش و توان اقتصادی به موبایل های هوشمند دسترسی دارند و این شرایط نشان می دهد به لحاظ سخت افزاری آمادگی مطلوبی در کشور برای بهره مندی از خدمات دیجیتال وجود دارد. از بعد زیرساخت نرم هم فرهنگ سازی، توانمندی و دانش توسعه نیز طی دهه اخیر رشد و توسعه قابل ملاحظه ای داشته است. نکته مهم و حائز اهمیت، ضرورت حفظ و نگهداری این دو دسته از زیرساخت هاست؛ فرسودگی تکنولوژی در شبکه تاثیر مستقیم بر کیفیت خدمات دهی و سطح سرویس دهی شبکه دارد.

وی ادامه داد: از سوی دیگر، حفظ سرمایه انسانی نیز چالش جدی است غفلت از آن به ویژه در حوزه فن آوری و زیرساخت خطر بزرگی را متوجه فرایند توسعه دیجیتال می سازد. واقعیت این است که منابع انسانی، بخش مهم و حیاتی برای حفظ و نگهداری زیرساخت فناوری های نوین محسوب می شود و  سیل مهاجرت نخبگان به خارج از کشور، به ویژه سرمایه هایی که به صورت آکادمیک برای تکمیل کادر فنی حوزه دیجیتال پرورش داده ایم بسیار خطرناک است. فناوری­ هایی مانند پردازش تصویر، استفاده ازهوش مصنوعی در صحت سنجی به ویژه در حوزه احراز هویت و احراز هویت الکترونیک در کشور، از فن آوری های کلیدی هستند که نقش مهمی  در فرایند دیجیتالی شدن در نظام پولی بازی می کنند.

معاون بانکداری الکترونیک بانک آینده  ادامه داد: خوشبختانه طی سه سال اخیر،در بخش پردازش داده و اطلاعات خوب عمل شده و تاکید می کنم که برای ادامه این روند، نیازمند به روزرسانی، حفظ و نگهداری و پوشش مقرراتی لازم هستیم.

بنائیان  در پاسخ به سوالی در خصوص نقش تبلیغات و اطلاع رسانی در تبدیل خدمات دیجیتال به یک مزیت رقابتی برای بانک ها،  گفت: این فضا، مخاطبین دیجیتال دارد. بنابراین دسترسی به بسترهای اطلاع رسانی مبتنی بر فضای مجازی اعم از فضای دیجیتالی، وب سایت ها، شبکه های اجتماعی و پلتفرم هایی از این دست، حائز اهمیت ویژه است. طبیعتا هر بانک و فعالی که محصول دیجیتال عرضه می کند، باید در کنار کیفیت خدمات و تنوع خدمات، اطلاع رسانی و بازاریابی موفقی داشته باشد. این یک موضوع کلیدی است، در همه کسب و کارها باید به این موضوع توجه کرد. زمانی مطالعه مجلات و کتاب ها به صورت فیزیکی امری روزمره و عادی بود، امروزه حجم کمی از مخاطبین مخاطب محتوای چاپ شده هستند. مراجعه به رسانه هایی مانند رادیو و تلوزیون زیاد بود اما امروزه حجم گسترده ای از اطلاعات از طریق شبکه های اجتماعی و سایر پلتفرم های اجتماعی دنبال می کنند. برای هر هویت اقتصادی از جمله بانک ها ضروری است در این حوزه حضور فعال داشته باشند تا از گردونه رقابت باز نمانند.

وی در ادامه در پاسخ به این پرسش که آیا ارزش آفزینی دیجیتال درانواع بانکداری مانند بانکداری شرکتی یا بانکداری باز حائز اهمیت است؟، خاطر نشان کرد:  ارزش آفرینی در انواع بانکداری یک نقطه اتکا و وجه ممیزه است که می تواند شرط موفقیت و یا حتی عدم موفقیت در این حوزه باشد. بانکداری جامع شامل زیر مجموعه ای از بانکداری خرد، بانکداری تجاری، بانکداری شرکتی و حتی بانکداری سرمایه گذاری است و  ارزش آفرینی دیجیتال ابزاری در اختیار بانک است که بواسطه آن استراتژی ویژه خود را در تعامل با مشتریان به کار می بندد. در واقع خدمات دیجیتال در بانکداری خرد، شرکتی و تجاری در جذب، نگهداری و ارزش آفرینی برای مشتریان و توسعه سبد کارمزدی و درآمدی بانک ها جایگاه ویژه ای دارد و در بانکداری سرمایه گذاری، تمرکز بانک ها در مسیر ارزش آفرینی دیجیتال، دسترسی به فرصت های سرمایه گذاری و سبد سرمایه گذاری است.

بنائیان در ادامه در پاسخ به این پرسش که با توجه به سرعت بالای رشد کسب و کار دیجیتال، بانک ها توانسته اند مشتریان خود را راضی نگه دارند،  اظهار داشت: بخشی از نظام بانکی به این موضوع به عنوان یک فرصت و در عین حال تهدید واکنش جدی نشان داده اند اما در بخش بانکداری سنتی به ویژه بانکداری دولتی  کمتر به این موضوع پرداخته شده است. در حالیکه باید در این موارد به طور جدی توجه و فعالانه اقدام شود یک واقعیت در شبکه بانکی وجود دارد که اگر بانک ها خود را متعهد به تغییر در انطباق با تحولات کسب و کارندانند جایگاهی در آینده نخواهند داشت و شاید در آینده شاهد حذف بانک هایی باشیم که به این سمت نمی روند. در تجربه بین المللی هم با ورودفین تک ها در حوزه خدمات پولی و مالی این خطر کاملا درک شده و اگر مشارکت فین تک ها و سرمایه گذاری در این حوزه را رصد کنیم متوجه می شویم که بانک ها می دانند آینده در دست کسانی است که به خوبی در حوزه خدمات دیجیتال و فین تک و ارزش آفرینی دیجیتال حرکت کرده اند و بانکی هم که غفلت کند توسط هویت های جدید حذف  می شوند.

 به گفته وی، در حوزه هایی مانند بلاک چین و رمزارزها و رمزارز دیجیتال بانک مرکزی اگر ورود موثر و جدی نداشته باشیم مهاجرت دارایی ها و سرمایه ها اتفاق می افتد و سهم بازار را از دست می دهیم و جایگزین کردن آن راحت نخواهد بود. مساله زمان ورود به موقع به فضای دیجیتال و ارزش آفرینی، بسیار با اهمیت است. وقتی کسب و کارها به پلتفرم های بیگانه اعتماد کنند به سختی می توان آنها را دوباره به پلتفرم های بومی متمایل کرد تغییر رفتار در این حوزه زمانبر است.

وی درباره کارآمدی تجربه های داخلی در حوزه خدمات دیجیتال و ارزش آفرین کارآمد ، گفت:  اهراز هویت الکترونیک در حال حاضر بستری مناسب فراهم کرده که مشتریان می توانند از طریق آن نسبت به افتتاح سپرده به صورت غیر حضوری، دریافت کارت بانکی و فعال سازی درگاه های غیر حضوری اقدام کنند. توسعه پلتفرم های لند تک نیز از دیگر زیرساخت هایی است که دسترسی به تسهیلات خرد را برای آحاد جامعه تسهیل کرده است. در شرایطی که اولویت کشور تحقق و استقرارعدالت اجتماعی است این پلتفرم ها بستری را فراهم کرده که هر فرد در هر نقطه از کشور می تواند بدون نیاز به شبکه فیزیکی بانکی با رعایت ضوابطی چون احراز هویت، امضای دیجیتال و وثیقه الکترونیکی خدمات دریافت کند.  باید بپذیریم که عمده نوآوری هایی که در کشور اتفاق می افتد، الگوبرداری از نمونه های خارجی است؛ بانک های پیشرو در جهان در  پلتفرم هایی چون مونزو، آمازون، متاورس و دیگر زیرساخت های نوین شعبه های مجازی تاسیس کرده اند و به  نیاز مشتریان خود پاسخ می دهند. برخی بانک های داخلی نیز به این موضوع واکنش نشان داده اند و تمایل دارند و به این حوزه ها ورود کرده اند.

معاون بانکداری الکترونیک بانک آینده در خصوص چشم اندار بانکداری دیجیتال، گفت: این مسیری است که شروع شده و با سرعت بالا رشد خود را طی می کند. واقعیت این است که  تکنولوژی و فن آوری خود را به کسب و کارها تحمیل خواهد کرد و اقتصاد ایران نیز نشان داده که  پذیرای ارزش آفرینی دیجیتال است؛ موضوع دولت الکترونیک پس از یک دهه وارد فاز عملیاتی شده و بسیاری از خدمات دولتی در لایه دولت و مردم به صورت دیجیتالی به مردم ارائه می شود. همچنین نظام پولی کشور با تزریق اعتبارات خرد،  امکان افتتاح حساب غیر حضوری و دریافت تسهیلات بدون نیاز به حضور در شعب فیزیکی را برای مردم فراهم کرده است. بر این باورم که با توسعه خدمات مبتنی بر هوش تجاری و مصنوعی، پردازش داده ها و ایجاد پایگاه های داده ای که بر اساس توسعه داده در کشور تشکیل شده چشم انداز روشنی را در حوزه ارزش آفرینی دیجیتال خواهیم داشت به شرط حفظ و توسعه زیرساخت های نرم افزاری و سخت افزاری که به آن پرداخته شد.
یادآور می شود، نهمین همایش سالانه بانکداری الکترونیک و نظام‌های پرداخت با موضوع «ارزش‌آفرینی دیجیتال در روزهای ۱ و ۲ اسفند سال جاری در مرکز همایش‌های بین‌المللی برج میلاد تهران برگزار خواهد شد. در این همایش به موازات سخنرانی‌ها، میزگردها و کارگاه‌های علمی، جشنواره دکتر نوربخش جهت انتخاب و معرفی نوآوری‌های برتر بانک‌ها و شرکت‌های فعال در  حوزه بانکداری الکترونیک و نظام‌های پرداخت و همچنین نمایشگاهی تخصصـی جهت معرفی جدیدترین دستاوردهای بانک‌ها، شرکت‌ها و سازمان‌های ارائه‌دهنده خدمات مرتبط برگزار می‌شود.
مقاله رو دوست داشتی؟
نظرت چیه؟
عبداله افتاده

به محتوای این مطلب چه امتیازی میدی؟

نظر شما برامون مهمه و به بهتر شدن کیفیت مطالب کمک می‌کنه.

۱۰ - بسیار خوب۱ - بسیار بد

از دست ندهید

طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد اتصال رسمی طلاسی به سامانه ناظر بانک مرکزی، گامی مهم در مسیر شفافیت معاملات طلای آنلاین و نظارت دقیق‌تر بر… 2 هفته پیش 0 نظر مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا بانک تجارت، با تأکید بر ضرورت بازنگری در معماری پشتیبان‌گیری بانک‌ها اعلام کرد: یکسان بودن زیرساخت سخت‌افزاری،… 2 هفته پیش 0 نظر پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها مدیران سه شرکت فعال در حوزه فناوری بانکی کشور در میزگرد تخصصی رسانه تصویری «اقتصاد مدرن» در بیست‌ونهمین نمایشگاه بین‌المللی… 2 هفته پیش 0 نظر آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ اقتصاد مدرن – در پنل تخصصی این هفته، به یکی از پرسش‌های کلیدی آینده نظام بانکی ایران پرداختیم: زیرساخت‌های بانکی… 2 هفته پیش 0 نظر شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» با عنوان: شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ به سراغ… 2 هفته پیش 0 نظر ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» به سراغ پرسش‌های مهمی می‌رویم: 🔹 چرا با وجود ۲۵ سال… 2 هفته پیش 0 نظر
مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ در این گزارش عملکرد دو ساله حمزه آقابابایی مدیرعامل سابق شرکت ایران کیش را نقد و بررسی کردیم. متاسفانه بررسی‌ها… 1 ماه پیش 3 نظر اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد مسئله اوزون کارت این نیست که چرا یک شرکت سرویس جدیدی راه‌اندازی کرده است. مسئله این است که این سرویس… 1 ماه پیش 0 نظر شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی اقتصاد مدرن – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر احمد پیشگاه… 1 ماه پیش 0 نظر برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید مدیرعامل شرکت خدمات انفورماتیک، در میزگرد «بانک‌ها چقدر برای بحران بعدی آماده‌اند؟» با تأکید بر ضرورت اصلاح زیرساخت‌های فناوری بانکداری… 3 هفته پیش 0 نظر قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم بانک کشاورزی برای خرید چهار دستگاه مین‌فریم IBM Z14 M5 وارد فرآیند مناقصه شده است؛ خریدی که رقم آن حدود… 4 هفته پیش 0 نظر شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» با عنوان: شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ به سراغ… 2 هفته پیش 0 نظر
قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم بانک کشاورزی برای خرید چهار دستگاه مین‌فریم IBM Z14 M5 وارد فرآیند مناقصه شده است؛ خریدی که رقم آن حدود… 4 هفته پیش 0 نظر اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد مسئله اوزون کارت این نیست که چرا یک شرکت سرویس جدیدی راه‌اندازی کرده است. مسئله این است که این سرویس… 1 ماه پیش 0 نظر مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ در این گزارش عملکرد دو ساله حمزه آقابابایی مدیرعامل سابق شرکت ایران کیش را نقد و بررسی کردیم. متاسفانه بررسی‌ها… 1 ماه پیش 3 نظر شفاف‌سازی تبانی و مهندسی مناقصه یا باج‌گیری شفاف‌سازی تبانی و مهندسی مناقصه یا باج‌گیری عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس برگزار شد، پشت پرده انتشار یک… 1 سال پیش 0 نظر هزینه چند صد میلیاردی بانک سپه از جیب بیت المال برای هیچ! هزینه چند صد میلیاردی بانک سپه از جیب بیت المال برای هیچ! خلاصه مدیرتی: اردیبهشت‌ماه امسال، همزمان با حذف ارز ۴۲۰۰ تومانی از برخی کالاهای اساسی، صحبت از حذف سوبسید پرداختی دولت… 4 سال پیش 0 نظر فایل صوتی میزگرد پشت پرده فروش سخت‌افزار در نظام بانکی منتشر شد فایل صوتی میزگرد پشت پرده فروش سخت‌افزار در نظام بانکی منتشر شد پادکست : رادیو عصر پرداخت مدیرمسوول:  عبداله افتاده مهمانان: محسن عزیزی صاحب‌نظر بانکی، مسعود شکرانی مدیرعامل گروه داده‌ورز جویا و بهزاد صفری… 4 سال پیش 0 نظر
اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد مسئله اوزون کارت این نیست که چرا یک شرکت سرویس جدیدی راه‌اندازی کرده است. مسئله این است که این سرویس… 1 ماه پیش 0 نظر شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی اقتصاد مدرن – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر احمد پیشگاه… 1 ماه پیش 0 نظر مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ در این گزارش عملکرد دو ساله حمزه آقابابایی مدیرعامل سابق شرکت ایران کیش را نقد و بررسی کردیم. متاسفانه بررسی‌ها… 1 ماه پیش 3 نظر آینده شبکه پرداخت ایران؛ اصلاح شاپرک یا عبور از شاپرک (قسمت اول) آینده شبکه پرداخت ایران؛ اصلاح شاپرک یا عبور از شاپرک (قسمت اول) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر حمیدرضا احمدیان… 2 ماه پیش 0 نظر هزینه کمتر، کارمزد بیشتر؛ پاراد‌وکس ریال دیجیتال! هزینه کمتر، کارمزد بیشتر؛ پاراد‌وکس ریال دیجیتال! – عبداله افتاده در ‎⁨پیوست (کارمزدهای الکترونیکی) (۱)⁩، در ردیف‌های ۲۶ و ۲۷ یعنی «خرید کارتی» و «برگشت وجه خرید… 2 ماه پیش 0 نظر ‌عدالت در نظام بانکی؛ چرا کارمزدها افزایش می‌یابد، اما بازدهی سپرده‌ها نه؟ ‌عدالت در نظام بانکی؛ چرا کارمزدها افزایش می‌یابد، اما بازدهی سپرده‌ها نه؟ افزایش سالانه کارمزد خدمات بانکی، اگر بر مبنای افزایش هزینه‌های واقعی شبکه بانکی و با شفافیت همراه باشد، فی‌نفسه موضوعی… 3 ماه پیش 0 نظر
اقتصاد فناوری؛ از روش افزایش حقوق نیروهای نخبه تا حمکرانی هوشمند دولت (قسمت پایانی) اقتصاد فناوری؛ از روش افزایش حقوق نیروهای نخبه تا حمکرانی هوشمند دولت (قسمت پایانی) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر حمیدرضا احمدیان… 2 ماه پیش 0 نظر امنیت نظام بانکی و پرداخت در آزمون بحران؛ الزامات جدید برای حمکرانی، رگولاتوری و تاب‌آوری(قسمت دوم و پایانی) امنیت نظام بانکی و پرداخت در آزمون بحران؛ الزامات جدید برای حمکرانی، رگولاتوری و تاب‌آوری(قسمت دوم و پایانی) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه سرکارخانم دکتر نوش‌آفرین… 3 ماه پیش 0 نظر جنگ و خاموشی اینترنت؛ فین تک‌ها چگونه دوام آوردند؟ جنگ و خاموشی اینترنت؛ فین تک‌ها چگونه دوام آوردند؟ عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه مهندس مهدی فاطمیان… 5 ماه پیش 0 نظر خط قرمزهای بانک مرکزی برای فین‌تک‌ها؛ پولشویی و خروج سرمایه از کشور ممنوع خط قرمزهای بانک مرکزی برای فین‌تک‌ها؛ پولشویی و خروج سرمایه از کشور ممنوع باتوجه به اینکه کسب‌وکارهای اقتصاد دیجیتال و فناوری‌های نوین مالی (فین‌تک‌ها) نوپا هستند و با چالش‌هایی مواجهند،‌ رئیس کل بانک… 1 سال پیش 0 نظر عضو هیأت مدیره بانک کشاورزی تأکید کرد: حمایت از فین‌تک‌ها و ابزارهای نوین تأمین مالی ضروری است عضو هیأت مدیره بانک کشاورزی تأکید کرد: حمایت از فین‌تک‌ها و ابزارهای نوین تأمین مالی ضروری است عضو هیأت مدیره بانک کشاورزی، با اشاره به تغییر فضای رقابتی در نظام بانکی، هم‌افزایی درون‌گروهی، بر حمایت از فین‌تک‌ها… 1 سال پیش 0 نظر بررسی پیش‌نویس سند «ره‌نگاشت گسترش و تنظیم‌گری فناوری‌های نوین مالی (فین‌تک)» بررسی پیش‌نویس سند «ره‌نگاشت گسترش و تنظیم‌گری فناوری‌های نوین مالی (فین‌تک)» عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمانان برنامه آقایان مهندس علی… 1 سال پیش 0 نظر
مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا بانک تجارت، با تأکید بر ضرورت بازنگری در معماری پشتیبان‌گیری بانک‌ها اعلام کرد: یکسان بودن زیرساخت سخت‌افزاری،… 2 هفته پیش 0 نظر پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها مدیران سه شرکت فعال در حوزه فناوری بانکی کشور در میزگرد تخصصی رسانه تصویری «اقتصاد مدرن» در بیست‌ونهمین نمایشگاه بین‌المللی… 2 هفته پیش 0 نظر آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ اقتصاد مدرن – در پنل تخصصی این هفته، به یکی از پرسش‌های کلیدی آینده نظام بانکی ایران پرداختیم: زیرساخت‌های بانکی… 2 هفته پیش 0 نظر شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» با عنوان: شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ به سراغ… 2 هفته پیش 0 نظر ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» به سراغ پرسش‌های مهمی می‌رویم: 🔹 چرا با وجود ۲۵ سال… 2 هفته پیش 0 نظر برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید مدیرعامل شرکت خدمات انفورماتیک، در میزگرد «بانک‌ها چقدر برای بحران بعدی آماده‌اند؟» با تأکید بر ضرورت اصلاح زیرساخت‌های فناوری بانکداری… 3 هفته پیش 0 نظر
طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد اتصال رسمی طلاسی به سامانه ناظر بانک مرکزی، گامی مهم در مسیر شفافیت معاملات طلای آنلاین و نظارت دقیق‌تر بر… 2 هفته پیش 0 نظر از نخستین تراکنش تا ۸۸ میلیارد؛ مسیر رشد به‌پرداخت ملت از نخستین تراکنش تا ۸۸ میلیارد؛ مسیر رشد به‌پرداخت ملت ثبت رکورد بیش از ۸۸ میلیارد تراکنش موفق در شبکه پرداخت کشور، عددی نیست که بتوان به سادگی از کنار… 4 ماه پیش 0 نظر «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت پایانی) «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت پایانی) عصر پرداخت – در این برنامه که با اجرای علی رحیمی پور مجری و کارشناس و میهمانان برنامه بهزاد صفری… 4 ماه پیش 0 نظر «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت اول) «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت اول) عصر پرداخت – در این برنامه که با اجرای علی رحیمی پور مجری و کارشناس و میهمانان برنامه بهزاد صفری… 4 ماه پیش 0 نظر اولین «گزارش پایداری صنعت پرداخت» کشور منتشر شد؛«به‌پرداخت ملت» استاندارد تازه‌ای در شفافیت ترسیم کرد اولین «گزارش پایداری صنعت پرداخت» کشور منتشر شد؛«به‌پرداخت ملت» استاندارد تازه‌ای در شفافیت ترسیم کرد برای نخستین‌بار در صنعت پرداخت الکترونیک ایران، گزارش پایداری این صنعت منتشر شد؛ گزارشی که با ابتکار به‌پرداخت ملت و… 4 ماه پیش 0 نظر با امضای دیجیتال و احراز هویت آنلاین انجام می شود؛ دریافت درگاه اینترنتی بدون کاغذ بازی با امضای دیجیتال و احراز هویت آنلاین انجام می شود؛ دریافت درگاه اینترنتی بدون کاغذ بازی درسال‌های اخیر ، صنعت پرداخت الکترونیک کشور با تغییرات جدی در حوزه خدمات غیرحضوری، احراز هویت دیجیتال و توسعه زیرساخت¬های… 5 ماه پیش 0 نظر
از «قانون ملی توسعه هوش مصنوعی» تا «نظام ملی هوش مصنوعی ایران» از «قانون ملی توسعه هوش مصنوعی» تا «نظام ملی هوش مصنوعی ایران» تصویب و ابلاغ «قانون ملی توسعه هوش مصنوعی» را باید یکی از مهم‌ترین نقاط عطف سیاست‌گذاری فناوری در کشور دانست؛… 1 ماه پیش 0 نظر پرداخت الکترونیک سپهر و انجمن ملی هوش مصنوعی ایران تفاهم نامه همکاری امضا کردند پرداخت الکترونیک سپهر و انجمن ملی هوش مصنوعی ایران تفاهم نامه همکاری امضا کردند پرداخت الکترونیک سپهر در راستای سیاست‌های کلان خود که همکاری با مجموعه‌های دانش بنیان و پیشرو را در سرلوحه کار… 5 ماه پیش 0 نظر کاربرد هوش مصنوعی در بانک تجارت کاربرد هوش مصنوعی در بانک تجارت بانک تجارت در راستای تحقق تحول دیجیتال و ارتقای سطح خدمات بانکی، بهره‌گیری از فناوری‌های نوین از جمله هوش مصنوعی… 1 سال پیش 0 نظر رییس سازمان نظام صنفی رایانه ای کشور: در اختصاص بودجه‌های هوش مصنوعی دولت با صنف هماهنگ باشد رییس سازمان نظام صنفی رایانه ای کشور: در اختصاص بودجه‌های هوش مصنوعی دولت با صنف هماهنگ باشد عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر علی حکیم… 2 سال پیش 0 نظر مدیرکل آمار و فناوری داده بانک ملت: نظام کارمزدی هوشمند با استفاده از هوش مصنوعی مدیرکل آمار و فناوری داده بانک ملت: نظام کارمزدی هوشمند با استفاده از هوش مصنوعی در این برنامه که با اجرای عبداله افتاده مجری و کارشناس برنامه و میهمانان برنامه آقایان دکتر محمدعلی بخشی زاده… 2 سال پیش 0 نظر وضعیت به‌کارگیری هوش مصنوعی در نظام بانکی و پرداخت کشور وضعیت به‌کارگیری هوش مصنوعی در نظام بانکی و پرداخت کشور در این برنامه که با اجرای عبداله افتاده مجری و کارشناس برنامه و میهمانان برنامه آقایان دکتر محمدعلی بخشی زاده… 2 سال پیش 0 نظر
تبلیغاتفضای تبلیغاتی

دیدگاه‌ها (۱)

سید محمد رضوی 5 ماه پیش

سلام بعد از حدود۲۰ سال میخواهموضعیت وشراّیط دسته چک و دفترچه ام رابرسی وروشن کنم به پول آنروز مقداری توی دفترچه ام داشتم و چکم هم در جریان بود مشکلاتی بوجود آمد کهپست بانک وگردش کاری را وقفه درش حاصل شد ضمنا در پست بانک سعادت ابادحساب افتتاح کرده بودم لطفا مرا یاری فرمایید سیدمحمدرضوی شماره ملی ۰۰۴۵۹۹۴۴۲۰