پاسخ به ۷ نیاز اقتصادی با راه‌اندازی ریال دیجیتال

پاسخ به ۷ نیاز اقتصادی با راه‌اندازی ریال دیجیتال

عصرپرداخت را به منابع منتخب خود در گوگل اضافه کنیدتا تازه‌ترین مطالب عصرپرداخت را آسان‌تر در گوگل پیدا کنیدافزودن به گوگل

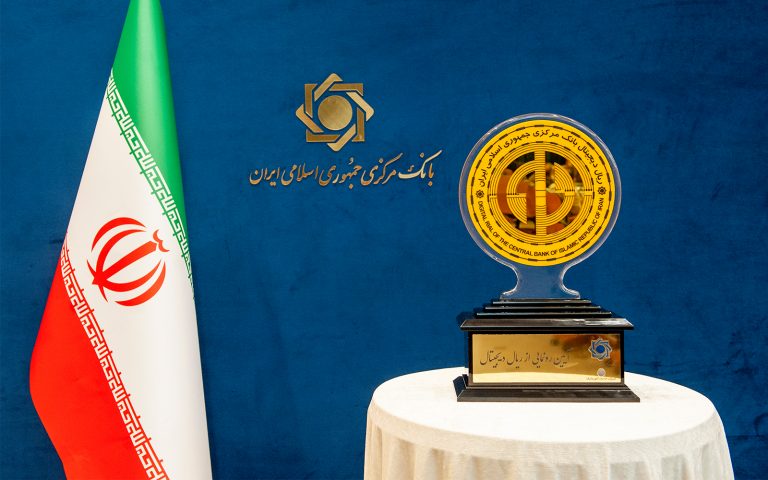
عضو هیات مدیره بانک تجارت معتقد است: ریال دیجیتال به ۷ نیاز اقتصادی پاسخ می دهد.

به گزارش عصرپرداخت، «مرتضی ترک تبریزی» درباره ابعاد اقتصادی و فنی انتشار پول دیجیتال بانک مرکزی و جایگاه آن در ارزش آفرینی دیجیتالی، گفت:راه اندازی ریال دیجیتال می‌تواند پاسخی به نیازمندی پرداخت‌های آتی در اقتصاد دیجیتال، بهبود کارایی ابزارهای پرداخت نوین، افزایش دسترسی‌پذیری پول بانک مرکزی، مدیریت اثرات کاهش به‌کارگیری اسکناس در جامعه، توسعه ابزارهای پرداخت بین‌المللی با سایر کشورها، رسیدن به اهداف خاص در حوزه سیاست‌گذاری پولی و در مواردی مدیریت مخاطرات ناشی از رواج پول‌های خصوصی باشد. البته برای پیاده سازی موفق آن لازم است مدل‌های کسب‌وکار جذابی را طراحی و جذابیت کافی برای کیف پول ریال دیجیتال ایجاد کرد.
تبلیغاتفضای تبلیغاتی

وی ادامه داد: درعین حال، نسخه دیجیتالی ارز کشور می‌تواند در کنار فرصت‌های اقتصادی، تهدیداتی را نیز در پی داشته باشد. اگر این پروژه به درستی اجرا شود، می‌تواند به جلوگیری از تورم کمک کند. اگر پول در گردش را با ریال دیجیتال جایگزین کنیم، مشروط بر اینکه ارز ریال دیجیتال نشود، می‌تواند کمکی در جهت کاهش تورم باشد زیرا از آن می‌توان برای تخصیص وام و اعتبار استفاده کرد. البته این کار ممکن است تبعاتی برای قدرت تسهیلات دهی بانک‌ها در پی داشته باشد.

عضو هیات مدیره بانک تجارت تصریح کرد: اگر بنا است، شبکه زیرساختی جدید برای سیستم بانکی کشور بر اساس بلاک‌چین، به درستی اجرا شود، می‌تواند فرصتی را برای بانک‌ها و فین‌تک‌ها ایجاد کند تا به جریان‌های درآمدی جدید مبتنی بر کارمزد دسترسی پیدا کنند و به طور بالقوه خدمات محدود فعلی مبتنی بر کارمزد که سال‌ها برای ارائه‌دهندگان خدمات مالی، مشکل بزرگی محسوب می‌شد را بازنگری کنند. در نهایت، طیف گسترده‌ای از قراردادهای هوشمند، می‌توانند بر روی این پلتفرم مستقر شوند، چیزی که هنوز در اقتصاد ایران کاربرد گسترده‌ای پیدا نکرده است.

ترک تبریزی در پاسخ به این پرسش که اگر نگاهی به زیست بوم بانکداری دیجیتال و ارزش آفرینی در ایران داشته باشیم، جایگاه و نقش بازیگران جدید مانند فناوران مالی، اپراتورها و پلتفرم‌ها را چه طور می‌بینید و آنها چگونه در این زیست بوم فعالیت می‌کنند؟، اظهارداشت: قبلا هم گفته‌ام که اساس بانکداری دیجیتال بر فین‌تک‌ها و استارتاپ‌ها و پلتفرم‌های سرویس‌دهی استوار است که در کنار آن‌ها یک قانون‌گذاری هوشمند می‌تواند با تنظیم هوشمندانه قوانین و مقررات برای ایجاد یک فضای برد- برد تلاش کند تا ضمن شکل‌گیری اکوسیستم‌های فعال، امکان مشارکت و ارزش آفرینی آنها در استقرار بانکداری دیجیتال فراهم شود.
وی ادامه داد: به عبارتی قانون‌گذار باید طوری عمل کند تا با ایجاد ظرفیت‌های عملیاتی برای بازیگران مختلف، اکوسیستم‌ها و پلتفرم‌های مختلف شکل بگیرد و توسعه مشارکتی معنا یابد. ما در بانکداری دیجیتال بالغ، شاهد یک بانک با کانال‌های یکپارچه هستیم که برای ارزش‌آفرینی مختصِّ هر مشتری، راهکاری را ارایه می‌دهد. برای دستیابی به این بلوغ لازم است بانک‌ها به بازیگران جدید حوزه فناوری مالی به عنوان شرکا و نه رقبا نگاه کنند تا از این طریق بتوانند نیازهای مالی و حتی غیرمالی مشتری را که ظاهرا خارج از مأموریت سنتی بانک‌ها هست، پوشش ‌دهند.

این عضو هیات مدیره بانک تجاری تصریح کرد: بار دیگر تاکید می‌کنم حضور بازیگران مکمل نظیر فین‌تک‌ها، شرکت‌های پرداخت، رگولاتورها و … برای تکمیل پازل نیازمندی‌های مشتری در سطوح نظارتی، ارائه خدمات، هوشمندسازی عملکرد و غیره مورد نیاز است. ظهور فناوری‌های جدید شتاب زیادی یافته و شخصیت مشتریان، هم مشتریان حقیقی و هم حقوقی‌ها، در حال تغییر است. بنابراین هم در بُعد حاکمیت و هم در بُعد عملیات نیازمند بازتعریف سازوکارهای مشارکت هستیم.

این کارشناس بانکداری الکترونیک در پاسخ به این سوال که مهمترین چالش‌ها یا موانع را در مسیر تکامل زیست‌بوم ارزش‌افرینی دیجیتال (اجتماعی، نهادی، فرهنگی، قانونی، فقهی، کسب‌وکاری…) چه مواردی می‌دانید و برای حل این چالش‌ها چه راهکارهایی پیش روی رگولاتور و بازیگران است؟ ، تصریح کرد: زیست‌بوم دیجیتال می‌تواند شامل پلتفرم‌ها و ارتباطات متنوع بین بازیگران گوناگون باشد. این شکل از همکاری نیازمند تعریف نقش‌ها و مسئولیت‌ها به همراه روابط بین بازیگران و ذی‌نفعان مختلف است. این تعاریف هم ابعاد حکمرانی دارد که نیاز به بازنگری برخی قواعد سنتی در سیستم بانکداری و کسب‌وکاری کشور و سیاست‌گذاری‌های جدید است و هم ابعاد عملیاتی دارد که نیازمند ایجاد ساختارهای فناورانه و یکپارچه‌ساز است. در بُعد حکمرانی باید بین بازیگران، فضای علاقه‌مندی ایجاد شود. باید به فین تک‌ها و استارتاپ‌ها بها داده شود تا آنها هم بتوانند ایده‌های خود را عملی کنند.
به گفته ترک تبریزی، یک چالش مهم در همین رابطه، سرعت عمل در بازسازی قواعد و طراحی الگوهای بومی حکمرانی است. برای این موضوع قوانین بالادستی باید امکان به اشتراک‌گذاری صحیح اطلاعات با حفظ حریم خصوصی را فراهم کند و همچنین با مشارکت متخصصین و تولیدکنندگان امکان ایجاد زیرساخت‌های لازم ممکن باشد.

وی با بیان اینکه، تحولات دیجیتال پرشتاب است و سازوکارهای قانونی و رگولاتوری نباید از سازوکارهای فناورانه باز بمانند، گفت:  با این حال در حال حاضر علیرغم اینکه، ابزارها و تکنولوژی پیشرفته بالایی برای پذیرش ریسک‌های بانکداری دیجیتال در اختیار داریم اما بانک‌ها و رگولاتوری امکان پذیرش ریسک را ندارند. طراحی سناریوهای مبتنی ‌بر مدل‌های آینده‌پژوهی می‌تواند تصویر روشن‌تری از آینده به نهادهای تصمیم‌ساز بدهد. همین موضوع کمک می‌کند که ابعاد غیر فناورانه نظیر هویت، استعداد و فرهنگ دیجیتال و سایر مؤلفه‌های ناشی از حکمرانی در مسیر تکامل زیست‌بوم ارزش‌آفرینی دیجیتال به‌موقع عمل کنند و غافلگیری یا تصمیم‌های نامتوازن رخ ندهند.

وی در ادامه در پاسخ به این پرسش که از نظر شما زیرساخت‌های کلان ملی تا چه اندازه آماده ارزش آفرینی دیجیتالی هستند؟ در چه حوزه‌هایی نیازمند سرمایه‌گذاری و در چه حوزه‌های نیازمند تقویت بسترها و در چه حوزه‌های دیگری پیشرو هستیم؟ ، اظهار داشت: دنیای امروز، به سرعت به سمت اقتصاد بر پایه نوآوری در حال حرکت است. کشورهایی که ارزش آفرینی دیجیتالی دارند آنهایی هستند که در تمام سطوح فعالیت‌های اقتصادی نوآورانه بیشتر و پایدارتری دارند. اما در کشور ما، موانع متعددی بر سر راه عملیاتی شدن این پتانسیل‌ها وجود داشته و دارد.

ترک تبریزی افزود: به صورت کلی می‌توان بیان کرد در حوزه‌ قانون‌گذاری تاکنون به اندازه کافی بسترسازی کاملا مناسبی برای حضور کسب‌وکار و به خصوص فین‌تک‌ها صورت نگرفته است که باید توجه ویژه‌ای به آن شده و شتاب بیشتری پیگیری شود. شما نگاه کنید همین فین‌تک‌ها چه اپلیکیشن‌های خوبی را ایجاد کرده‌اند و انواع خدمات بانکی را با آن ارائه می‌دهند اما ما در کشور متولی برای حوزه فین‌تک‌ها نداریم. به ویژه در بانک مرکزی لازم است که یک متولی برای این مساله دیده شود. عدم وجود متولی باعث شده که بانک‌ها هم به حوزه فین‌تک‌ها نگاه خوبی نداشته باشند.

این کارشناس بانکداری الکترونیک، با بیان اینکه، در حوزه زیرساختی هم نیاز به تغییرات بنیادی و اساسی داریم و باید امکان حضور متخصصین و مشاورین خارجی را در کشور فراهم کنیم، گفت: در حال حاضر در حوزه زیرساخت‌های لازم برای امنیت، سرعت بالای ارتباطات و پایداری سرویس‌ها ضعف داریم و این موارد به سختی در حال اجرا هستند همچنین در حوزه فرهنگی نیاز به سرمایه‌گذاری بیشتری جهت ایجاد فرهنگ دیجیتال در نسل‌های قبلی هستیم البته سازمان‌ها به خصوص پرسنل قدیمی‌تر آنها نیز از این قاعده مستثنی نبوده و نیاز به توجه ویژه‌ای دارند و باید توانمندی‌های متناسب با عصر دیجیتال در آنها ایجاد شود. در نسل‌های جدید هم با وجود اینکه جوانان آماده به کار و با دانشی داریم اما متاسفانه بدلیل عدم وجود بسترهای مناسب برای فعالیت یا آن‌ها انگیزه لازم برای کار کردن را ندارند و یا رو به مهاجرت آورده‌اند.

عضو هیات مدیره بانک تجارت در پاسخ به پرسشی درباره ارزیابی نقاط قوت و ضعف سند راهبردی جمهوری اسلامی در فضای مجازی و نقش آن در ارزش‌آفرینی دیجیتال، خاطر نشان کرد: یکی از ارزش‌های اشاره‌ شده در سند راهبردی فضای مجازی، نوآوری در ارائه خدمات به شهروندان است که ظرفیت‌های نوظهور در عصر دیجیتال می‌تواند بستری برای خلق این ارزش باشند. این موضوع در چشم‌انداز نیز به صراحت اشاره شده است و بر ارائه خدمات نو در حوزه‌های تجارت، حمل‌ونقل، انرژی و غیره نیز تاکید شده است که ارزش‌آفرینی دیجیتال را به صورت کاملا بین‌بخشی مورد تاکید قرار می‌دهد.

به گفته وی، یکی از ارکان چنین تحولی، بهره‌گیری از ظرفیت‌های اقتصادی است که به‌خوبی در اقدامات این سند ذکر شده است؛ «طراحی نظام اقتصاد دیجیتال» یکی از اقدامات کلان این سند است که با حضور کارگروه اقتصاد دیجیتال شامل دستگاه‌های مختلف از جمله وزارت اقتصاد و بانک مرکزی اجرایی می‌شود. در همین راستا، دو اقدام مهم دیگر نیز در سند ذکر شده است که شامل به‌کارگیری فناوری‌های نوین پولی و مالی و طراحی نظام رمزارز ملی است. این دو اقدام نیز به‌نوعی ابزارهای اقتصاد دیجیتال هستند که پازل ارزش‌آفرینی را تکمیل خواهند کرد. برشمردن چنین راهکارهایی می‌تواند نقطه مثبتی در تدوین سند راهبردی فضای مجازی باشد زیرا به محقق‌شدن اهداف آن کمک خواهد کرد.

وی در پاسخ به این پرسش که صحبت‌ بسیاری درباره تجربه مشتری در بانکداری دیجیتال و خلق ارزش مشترک با مشتری بیان می‌شود. از نظر شما برای پیشرفت در این مسیر، بانک‌ها و سایر بازیگران چه راهکارهایی دارند و چگونه می‌توانند از تجربه دنیا برخوردار شوند؟ ، گفت: اولین موضوعی که درباره تجربه باید به آن توجه کنیم این است که مشتری باید در کانون توجه بانک باشد و همه بخش‌ها و واحدهای بانک متوجه باشند که ایجاد و حضور آنها برای خدمت به مشتری است این مساله هم شامل شعب بانک و هم شامل قسمت‌های پشتیبانی بانک می شود. یعنی باید انتظارات مشتریان ایرانی از خدمات الکترونیکی بانکی را درک کنیم و توجه به این انتظارات را در اولویت استراتژی‌های سطح کلان و خرد سازمان قرار دهیم.

به گفته ترک تبریزی، دومین نکته مهم این است که باید پروژه‌ای از بهینه‌یابی تجربیات موفق سایر کشورها تعریف کنیم، اپلیکیشن‌های بانک‌های دنیا و نحوه سرویس‌دهی آنها را ببینیم و از درس آموخته‌های موفق آنها استفاده کنیم. بعد از انجام این دو مرحله باید نقشه فعلی تجربه مشتریان را ترسیم کنیم و با متد آسیب‌شناسی، نقاط قابل بهبود این نقشه را شناسایی کرده و در جهت ارتقای آنها کنیم. در این مرحله باید حواسمان به این موضوع هم باشد که برای شروع از مسائل کوچک شروع کنیم، مثلا مشتری برای افتتاح حساب به شعبه مراجعه نکند و آن را بر روی اپلیکیشن موبایلی خود و بدون حضور در شعبه انجام دهد. در مرحله آخر بهتر است که واحدی در بانک به منظور تحقیق و توسعه بهبود تجربه مشتری یا لابراتور تجربه مشتریان ایجاد کنیم.

یادآور می شود، نهمین همایش سالانه بانکداری الکترونیک و نظام‌های پرداخت با موضوع «ارزش‌آفرینی دیجیتال در روزهای ۱ و ۲ اسفند سال جاری در مرکز همایش‌های بین‌المللی برج میلاد تهران برگزار خواهد شد. در این همایش به موازات سخنرانی‌ها، میزگردها و کارگاه‌های علمی، جشنواره دکتر نوربخش جهت انتخاب و معرفی نوآوری‌های برتر بانک‌ها و شرکت‌های فعال در  حوزه بانکداری الکترونیک و نظام‌های پرداخت و همچنین نمایشگاهی تخصصـی جهت معرفی جدیدترین دستاوردهای بانک‌ها، شرکت‌ها و سازمان‌های ارائه‌دهنده خدمات مرتبط برگزار می‌شود.

مقاله رو دوست داشتی؟
نظرت چیه؟
عبداله افتاده

به محتوای این مطلب چه امتیازی میدی؟

نظر شما برامون مهمه و به بهتر شدن کیفیت مطالب کمک می‌کنه.

۱۰ - بسیار خوب۱ - بسیار بد

از دست ندهید

طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد اتصال رسمی طلاسی به سامانه ناظر بانک مرکزی، گامی مهم در مسیر شفافیت معاملات طلای آنلاین و نظارت دقیق‌تر بر… 2 هفته پیش 0 نظر مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا بانک تجارت، با تأکید بر ضرورت بازنگری در معماری پشتیبان‌گیری بانک‌ها اعلام کرد: یکسان بودن زیرساخت سخت‌افزاری،… 2 هفته پیش 0 نظر پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها مدیران سه شرکت فعال در حوزه فناوری بانکی کشور در میزگرد تخصصی رسانه تصویری «اقتصاد مدرن» در بیست‌ونهمین نمایشگاه بین‌المللی… 2 هفته پیش 0 نظر آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ اقتصاد مدرن – در پنل تخصصی این هفته، به یکی از پرسش‌های کلیدی آینده نظام بانکی ایران پرداختیم: زیرساخت‌های بانکی… 2 هفته پیش 0 نظر شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» با عنوان: شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ به سراغ… 2 هفته پیش 0 نظر ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» به سراغ پرسش‌های مهمی می‌رویم: 🔹 چرا با وجود ۲۵ سال… 2 هفته پیش 0 نظر
مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ در این گزارش عملکرد دو ساله حمزه آقابابایی مدیرعامل سابق شرکت ایران کیش را نقد و بررسی کردیم. متاسفانه بررسی‌ها… 1 ماه پیش 3 نظر اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد مسئله اوزون کارت این نیست که چرا یک شرکت سرویس جدیدی راه‌اندازی کرده است. مسئله این است که این سرویس… 1 ماه پیش 0 نظر شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی اقتصاد مدرن – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر احمد پیشگاه… 1 ماه پیش 0 نظر برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید مدیرعامل شرکت خدمات انفورماتیک، در میزگرد «بانک‌ها چقدر برای بحران بعدی آماده‌اند؟» با تأکید بر ضرورت اصلاح زیرساخت‌های فناوری بانکداری… 3 هفته پیش 0 نظر قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم بانک کشاورزی برای خرید چهار دستگاه مین‌فریم IBM Z14 M5 وارد فرآیند مناقصه شده است؛ خریدی که رقم آن حدود… 1 ماه پیش 0 نظر شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» با عنوان: شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ به سراغ… 2 هفته پیش 0 نظر
قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم بانک کشاورزی برای خرید چهار دستگاه مین‌فریم IBM Z14 M5 وارد فرآیند مناقصه شده است؛ خریدی که رقم آن حدود… 1 ماه پیش 0 نظر اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد مسئله اوزون کارت این نیست که چرا یک شرکت سرویس جدیدی راه‌اندازی کرده است. مسئله این است که این سرویس… 1 ماه پیش 0 نظر مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ در این گزارش عملکرد دو ساله حمزه آقابابایی مدیرعامل سابق شرکت ایران کیش را نقد و بررسی کردیم. متاسفانه بررسی‌ها… 1 ماه پیش 3 نظر شفاف‌سازی تبانی و مهندسی مناقصه یا باج‌گیری شفاف‌سازی تبانی و مهندسی مناقصه یا باج‌گیری عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس برگزار شد، پشت پرده انتشار یک… 1 سال پیش 0 نظر هزینه چند صد میلیاردی بانک سپه از جیب بیت المال برای هیچ! هزینه چند صد میلیاردی بانک سپه از جیب بیت المال برای هیچ! خلاصه مدیرتی: اردیبهشت‌ماه امسال، همزمان با حذف ارز ۴۲۰۰ تومانی از برخی کالاهای اساسی، صحبت از حذف سوبسید پرداختی دولت… 4 سال پیش 0 نظر فایل صوتی میزگرد پشت پرده فروش سخت‌افزار در نظام بانکی منتشر شد فایل صوتی میزگرد پشت پرده فروش سخت‌افزار در نظام بانکی منتشر شد پادکست : رادیو عصر پرداخت مدیرمسوول:  عبداله افتاده مهمانان: محسن عزیزی صاحب‌نظر بانکی، مسعود شکرانی مدیرعامل گروه داده‌ورز جویا و بهزاد صفری… 4 سال پیش 0 نظر
اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد مسئله اوزون کارت این نیست که چرا یک شرکت سرویس جدیدی راه‌اندازی کرده است. مسئله این است که این سرویس… 1 ماه پیش 0 نظر شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی اقتصاد مدرن – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر احمد پیشگاه… 1 ماه پیش 0 نظر مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ در این گزارش عملکرد دو ساله حمزه آقابابایی مدیرعامل سابق شرکت ایران کیش را نقد و بررسی کردیم. متاسفانه بررسی‌ها… 1 ماه پیش 3 نظر آینده شبکه پرداخت ایران؛ اصلاح شاپرک یا عبور از شاپرک (قسمت اول) آینده شبکه پرداخت ایران؛ اصلاح شاپرک یا عبور از شاپرک (قسمت اول) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر حمیدرضا احمدیان… 2 ماه پیش 0 نظر هزینه کمتر، کارمزد بیشتر؛ پاراد‌وکس ریال دیجیتال! هزینه کمتر، کارمزد بیشتر؛ پاراد‌وکس ریال دیجیتال! – عبداله افتاده در ‎⁨پیوست (کارمزدهای الکترونیکی) (۱)⁩، در ردیف‌های ۲۶ و ۲۷ یعنی «خرید کارتی» و «برگشت وجه خرید… 2 ماه پیش 0 نظر ‌عدالت در نظام بانکی؛ چرا کارمزدها افزایش می‌یابد، اما بازدهی سپرده‌ها نه؟ ‌عدالت در نظام بانکی؛ چرا کارمزدها افزایش می‌یابد، اما بازدهی سپرده‌ها نه؟ افزایش سالانه کارمزد خدمات بانکی، اگر بر مبنای افزایش هزینه‌های واقعی شبکه بانکی و با شفافیت همراه باشد، فی‌نفسه موضوعی… 3 ماه پیش 0 نظر
اقتصاد فناوری؛ از روش افزایش حقوق نیروهای نخبه تا حمکرانی هوشمند دولت (قسمت پایانی) اقتصاد فناوری؛ از روش افزایش حقوق نیروهای نخبه تا حمکرانی هوشمند دولت (قسمت پایانی) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر حمیدرضا احمدیان… 2 ماه پیش 0 نظر امنیت نظام بانکی و پرداخت در آزمون بحران؛ الزامات جدید برای حمکرانی، رگولاتوری و تاب‌آوری(قسمت دوم و پایانی) امنیت نظام بانکی و پرداخت در آزمون بحران؛ الزامات جدید برای حمکرانی، رگولاتوری و تاب‌آوری(قسمت دوم و پایانی) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه سرکارخانم دکتر نوش‌آفرین… 3 ماه پیش 0 نظر جنگ و خاموشی اینترنت؛ فین تک‌ها چگونه دوام آوردند؟ جنگ و خاموشی اینترنت؛ فین تک‌ها چگونه دوام آوردند؟ عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه مهندس مهدی فاطمیان… 5 ماه پیش 0 نظر خط قرمزهای بانک مرکزی برای فین‌تک‌ها؛ پولشویی و خروج سرمایه از کشور ممنوع خط قرمزهای بانک مرکزی برای فین‌تک‌ها؛ پولشویی و خروج سرمایه از کشور ممنوع باتوجه به اینکه کسب‌وکارهای اقتصاد دیجیتال و فناوری‌های نوین مالی (فین‌تک‌ها) نوپا هستند و با چالش‌هایی مواجهند،‌ رئیس کل بانک… 1 سال پیش 0 نظر عضو هیأت مدیره بانک کشاورزی تأکید کرد: حمایت از فین‌تک‌ها و ابزارهای نوین تأمین مالی ضروری است عضو هیأت مدیره بانک کشاورزی تأکید کرد: حمایت از فین‌تک‌ها و ابزارهای نوین تأمین مالی ضروری است عضو هیأت مدیره بانک کشاورزی، با اشاره به تغییر فضای رقابتی در نظام بانکی، هم‌افزایی درون‌گروهی، بر حمایت از فین‌تک‌ها… 1 سال پیش 0 نظر بررسی پیش‌نویس سند «ره‌نگاشت گسترش و تنظیم‌گری فناوری‌های نوین مالی (فین‌تک)» بررسی پیش‌نویس سند «ره‌نگاشت گسترش و تنظیم‌گری فناوری‌های نوین مالی (فین‌تک)» عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمانان برنامه آقایان مهندس علی… 1 سال پیش 0 نظر
مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا بانک تجارت، با تأکید بر ضرورت بازنگری در معماری پشتیبان‌گیری بانک‌ها اعلام کرد: یکسان بودن زیرساخت سخت‌افزاری،… 2 هفته پیش 0 نظر پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها مدیران سه شرکت فعال در حوزه فناوری بانکی کشور در میزگرد تخصصی رسانه تصویری «اقتصاد مدرن» در بیست‌ونهمین نمایشگاه بین‌المللی… 2 هفته پیش 0 نظر آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ اقتصاد مدرن – در پنل تخصصی این هفته، به یکی از پرسش‌های کلیدی آینده نظام بانکی ایران پرداختیم: زیرساخت‌های بانکی… 2 هفته پیش 0 نظر شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» با عنوان: شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ به سراغ… 2 هفته پیش 0 نظر ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» به سراغ پرسش‌های مهمی می‌رویم: 🔹 چرا با وجود ۲۵ سال… 2 هفته پیش 0 نظر برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید مدیرعامل شرکت خدمات انفورماتیک، در میزگرد «بانک‌ها چقدر برای بحران بعدی آماده‌اند؟» با تأکید بر ضرورت اصلاح زیرساخت‌های فناوری بانکداری… 3 هفته پیش 0 نظر
طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد اتصال رسمی طلاسی به سامانه ناظر بانک مرکزی، گامی مهم در مسیر شفافیت معاملات طلای آنلاین و نظارت دقیق‌تر بر… 2 هفته پیش 0 نظر از نخستین تراکنش تا ۸۸ میلیارد؛ مسیر رشد به‌پرداخت ملت از نخستین تراکنش تا ۸۸ میلیارد؛ مسیر رشد به‌پرداخت ملت ثبت رکورد بیش از ۸۸ میلیارد تراکنش موفق در شبکه پرداخت کشور، عددی نیست که بتوان به سادگی از کنار… 4 ماه پیش 0 نظر «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت پایانی) «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت پایانی) عصر پرداخت – در این برنامه که با اجرای علی رحیمی پور مجری و کارشناس و میهمانان برنامه بهزاد صفری… 4 ماه پیش 0 نظر «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت اول) «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت اول) عصر پرداخت – در این برنامه که با اجرای علی رحیمی پور مجری و کارشناس و میهمانان برنامه بهزاد صفری… 4 ماه پیش 0 نظر اولین «گزارش پایداری صنعت پرداخت» کشور منتشر شد؛«به‌پرداخت ملت» استاندارد تازه‌ای در شفافیت ترسیم کرد اولین «گزارش پایداری صنعت پرداخت» کشور منتشر شد؛«به‌پرداخت ملت» استاندارد تازه‌ای در شفافیت ترسیم کرد برای نخستین‌بار در صنعت پرداخت الکترونیک ایران، گزارش پایداری این صنعت منتشر شد؛ گزارشی که با ابتکار به‌پرداخت ملت و… 4 ماه پیش 0 نظر با امضای دیجیتال و احراز هویت آنلاین انجام می شود؛ دریافت درگاه اینترنتی بدون کاغذ بازی با امضای دیجیتال و احراز هویت آنلاین انجام می شود؛ دریافت درگاه اینترنتی بدون کاغذ بازی درسال‌های اخیر ، صنعت پرداخت الکترونیک کشور با تغییرات جدی در حوزه خدمات غیرحضوری، احراز هویت دیجیتال و توسعه زیرساخت¬های… 5 ماه پیش 0 نظر
از «قانون ملی توسعه هوش مصنوعی» تا «نظام ملی هوش مصنوعی ایران» از «قانون ملی توسعه هوش مصنوعی» تا «نظام ملی هوش مصنوعی ایران» تصویب و ابلاغ «قانون ملی توسعه هوش مصنوعی» را باید یکی از مهم‌ترین نقاط عطف سیاست‌گذاری فناوری در کشور دانست؛… 1 ماه پیش 0 نظر پرداخت الکترونیک سپهر و انجمن ملی هوش مصنوعی ایران تفاهم نامه همکاری امضا کردند پرداخت الکترونیک سپهر و انجمن ملی هوش مصنوعی ایران تفاهم نامه همکاری امضا کردند پرداخت الکترونیک سپهر در راستای سیاست‌های کلان خود که همکاری با مجموعه‌های دانش بنیان و پیشرو را در سرلوحه کار… 5 ماه پیش 0 نظر کاربرد هوش مصنوعی در بانک تجارت کاربرد هوش مصنوعی در بانک تجارت بانک تجارت در راستای تحقق تحول دیجیتال و ارتقای سطح خدمات بانکی، بهره‌گیری از فناوری‌های نوین از جمله هوش مصنوعی… 1 سال پیش 0 نظر رییس سازمان نظام صنفی رایانه ای کشور: در اختصاص بودجه‌های هوش مصنوعی دولت با صنف هماهنگ باشد رییس سازمان نظام صنفی رایانه ای کشور: در اختصاص بودجه‌های هوش مصنوعی دولت با صنف هماهنگ باشد عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر علی حکیم… 2 سال پیش 0 نظر مدیرکل آمار و فناوری داده بانک ملت: نظام کارمزدی هوشمند با استفاده از هوش مصنوعی مدیرکل آمار و فناوری داده بانک ملت: نظام کارمزدی هوشمند با استفاده از هوش مصنوعی در این برنامه که با اجرای عبداله افتاده مجری و کارشناس برنامه و میهمانان برنامه آقایان دکتر محمدعلی بخشی زاده… 2 سال پیش 0 نظر وضعیت به‌کارگیری هوش مصنوعی در نظام بانکی و پرداخت کشور وضعیت به‌کارگیری هوش مصنوعی در نظام بانکی و پرداخت کشور در این برنامه که با اجرای عبداله افتاده مجری و کارشناس برنامه و میهمانان برنامه آقایان دکتر محمدعلی بخشی زاده… 2 سال پیش 0 نظر
تبلیغاتفضای تبلیغاتی

دیدگاه‌ها (۰)