
طی دو دهه اخیر همراه با توسعه روزافزون خدمات فناورانه در بانکها، واحدهای فناوری اطلاعات، در سازمان بانکها با محدودیتهایی مواجه شدند. این محدودیتها در بهکارگیری منابع انسانی بهروز و کارآمد، چابکی سازمان، دور زدن بوروکراسیهای پیچیده، عقد قرارداد با پیمانکاران و ارایه خدمات به سایر بانکها وجود داشته است. با وجود قوانین آن زمان، ایجاد شرکتهای اقماری سازمانها به دشواری امروز نبود و شرکتهای فناوری درکنار بانکها با هدف ارایه خدمات فناوری عمدتاً در حوزه زیرساخت ایجاد شدند. به مرور، شرکتهای فناوری وظیفهمحور و کسبوکاری متنوع، پیرامون بانکها و نیز هلدینگهای فناوری شکل گرفتند.
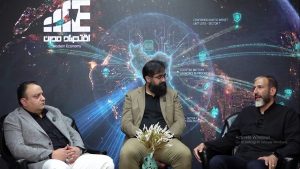
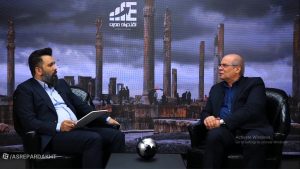
رادیو اینترنتی عصر پرداخت، با گسترش دامنه فعالیت و رشد هلدینگهای فناوری بانکها، به نظر میرسد از یکسو این هلدینگها همانند بانکها دچار آسیبهایی از جمله لختی و کندی شدند و از سوی دیگر، نقش آنها در زنجیره ارزش بانکها به درستی تعریف و مدیریت نشده است. از این رو، هفتهنامه «عصر ارتباط» در ادامه سلسله نشستهای آنلاین به شیوه لایوکست، اینبار، نقشآفرینی هلدینگهای فناوری در توسعه زنجیره ارزش بانکها را در گفتوگویی صریح و بیپرده با مرتضی مقدسیان، مدیرعامل شرکت تارا، سیدمهدی حسینی، عضو هیات مدیره بانک سپه و هومن رضوی به عنوان کارشناس این نشست، مورد بحث و تبادلنظر قرار داده است.
- اگر اجازه بدهید گفتوگو را از آقای مقدسیان شروع کنیم. شما به عنوان بنیانگذار یک هلدینگ فناوری در یک بانک بزرگ، از نزدیک با چالشهای این حوزه آشنا هستید. لطفاً بفرمایید شرکتهای فناوری بانکی ایران تا چه حد مستقل، عمل میکنند و تا چه حد بانکها در اداره آنها دخالت دارند؟
مقدسیان: تقریباً اکثریت آنها تحتتأثیر بانکها هستند. برای مستقل عمل کردن، باید مدیران متخصص در راس آن باشند که در مجموعههای فعلی کمتر میبینیم. شاید حدود ۹۵ درصد مدیران بانکداری ما عمدتاً با فناوری آشنا نیستند. اگرچه در دنیا تعداد اندکی از مدیران، با فناوری اطلاعات آشنا هستند اما مدیران ارشد فناوریشان، افراد قدرتمندی هستند. در بسیاری از موسسات بینالمللی، هیات مدیره، فصلی تشکیل جلسه میدهد اما در کشور ما، هفتگی است و تعداد زیادی از مدیران فعالیتهای اجرایی انجام میدهند. هر چند اخیراً مقداری این ماجرا تغییر کرده اما سنتهای قدیمی را نمیتوان در پنج سال تغییر داد. همچنین تعداد اندکی از شرکتها، هلدینگ فناوری را به رسمیت میشناسند. قبلاً از همه فعالان این عرصه بابت صراحت بیان عذرخواهی میکنم اما باید عرض کنم اصولا همه بانکهای ما سنتیاند و از افتخاراتشان این است که از سربازی به سرداری رسیدهاند؛ در حالی که جای این حرفها گذشته است. به دایناسور بودن نمیتوان افتخار کرد! مدتهاست در هیات مدیره بانکها، از مدیران ارشد فناوری استفاده میشود. یکی از مشکلات ما این است که بسیاری از مدیران فناوری اطلاعات، متخصص نیستند و نمیتوانند تحول ایجاد کنند. اگر مدیر بالاتر نتواند تحول ایجاد کند و علل مرگ بانکها را بشناسد، مشکل ایجاد میشود. کتابهای این سالها درباره مرگ بانکها بیانگر بلاهایی است که در این عرصه بر سر ما میآید و اینکه بانکها فقط به دنبال جذب سپرده و مصرف منابع هستند. بسیاری از جوایز بانکها و غیره شوآف است. باید کار عملی و خروجی داشته باشیم. علت عمده عدم رشد شرکتهای فناوری این است که منشا آنها ایراد دارد.
- آقای حسینی مستحضرید که تنظیم روابط بدنه فناوری بانکها و هلدینگهای زیرمجموعه کار سادهای نیست. این تنظیمگری حتی برای بانک سپه هم کار دشواری است. برای کاهش تداخلات احتمالی، چه برنامهای دارید؟
در ابتدا اجازه بدهید مقدمهای درباره هلدینگ عرض کنم. هلدینگ، شرکتی است که خودش عملیات یا اقدامات کسبوکاری فعال انجام نمیدهد بلکه مالک یکسری داراییهاست. از این منظر، شرکت هلدینگ که شرکت مادر هم نامیده میشود، نقش مرکز فرماندهی را ایفا میکند و برای اثربخشی فعالیتها، باید الزاماتی را درنظر بگیرد و فقط فنی نباشد. شرکهای تابعه آن، شرکتهای عملیاتی هستند که دستورالعملهای صادره توسط هیاتمدیره را انجام میدهند؛ باید اهدافی که از هلدینگ مورد انتظار است، بررسی کنیم سپس ببینیم هلدینگهای آیتی بانکها چقدر موثر بودهاند. تنوع در سرمایهگذاریها، مدیریت بهینه ریسک، افزایش بازدهی، صرفهجویی هزینهها، استفاده از موقعیت و توان شرکتهای زیرمجموعه، بعضا استفاده از معافیتهای مالیاتی، ورود سریع به بازار، استفاده از مدیران متخصص و کارآمد و بهرهگیری از مجوزهای نهادهای ذیصلاح برای شرکتهای تابعه از مزایای هلدینگ است.
برای ارزیابی دقیقتر باید هلدینگها را دستهبندی کنیم: نوع اول از شرکتهای بزرگ ایجاد میشوند، نوع دوم محصولمحور هستند و شرکتهای زیرمجموعه فقط یک نوع محصول تولید میکنند. نوع سوم هلدینگهای زنجیره تأمین هستند که تمام شرکتهای تابعه در راستای نیل به هدف مشترک فعالیت میکنند و هلدینگ آیتی باید از این نوع باشد؛ و بالاخره نوع چهارم هلدینگهای مختلط هستند یعنی از شرکتهایی با فعالیتهای مختلف تشکیل میشوند.
نکته کلیدی اینکه ما سه مدل برای اداره هلدینگها داریم؛ مدل اول، برنامهریزی استراتژیک است که شرکت مادر، نقش طراح اصلی شرکتهای زیرمجموعه را دارد و مسوولیت اصلی آنها را مشخص میکند. مدل دوم، کنترل مالی است که نوع افراطی از تفویض اختیار است و شرکت مادر فقط به عنوان سهامدار، کنترل مالی را مدنظر دارد و اهداف اقتصادی را برای شرکتهای زیرمجموعه تعیین میکند و ارزیابی کارآیی و نیز مداخلاتی برای اصلاح بازار مالی ارایه میدهد. مدل سوم، کنترل استراتژیک است و بر پایه فرایند توافقی جهت طراحی برنامههای اصلی برای شرکت مادر، استوار است. در این شیوه، تسهیل در ارتباطات و تشریک مساعی بین شرکتهای تابعه ایجاد میشود و خروجی آن ایجاد ارزشافزوده است. مدل کنترل استراتژیک، متدولوژی متداولی است اما برای تثبیت ساختار هلدینگ و شرکتهای فناوری اطلاعات، پیشنهاد میشود متناسب با درجه رشد و بلوغ آنها طی دوران ایجاد و بهرهبرداری هلدینگ، از هر سه روش یا مدل بهرهبرداری شود. با این توضیحات مقدماتی، اگر اجازه بدهید پاسخ سوال شما را در قسمت بعدی ارایه کنم.
- شرکتهای زیرمجموعه هلدینگهای فناوری، نقشهای کسبوکاری متفاوتی انجام میدهند که در برخی مواقع، این نقشها، همپوشانی دارد. در چنین موقعیتهایی شرکتها چگونه باید در زنجیره ارزش خود جانمایی شوند و نقش خود را به درستی ایفا کنند. برخی هم مأموریتمحورند و فقط به بانک سرویس میدهند. این کار به این شرکتها آسیب نزده است؟
مقدسیان: اصولا زمانی این شرکتها شکل گرفتند که همهچیز، دولتی بود و کارمندان بانک با فرهنگهای مختلف حضور داشتند. به تدریج متوجه شدند این شرکتها، کارکرد خوبی دارند اما در دهههای اخیر، این بدنه قوی تضعیف شد. این شرکتهای مادرتخصصی که حول فناوری بانکها شکل میگیرند را میتوان به دو قسمت تقسیم کرد: یکی آنهایی که دنبال مأموریت بانک هستند و دوم آنهایی که قرار است به بانک، پول برسانند. برای تاسیس شرکتهای فناوری، سعی کردند سهام را در دست بانک قرار دهند و برخی را هم به مدیران دادند. این شرکتها قرار بود وظیفه اداره فناوری بانک را انجام دهند و نیمهبرون سپاری شوند. الزامات فضای اداری امروزی که مبتنی بر فناوری است، کمکم جایگاه خود را پیدا کرد و این شرکتها در امر خرید، کنترل پروژهها و تسهیل روابط معاملات بانک، فعال شدند. برخی شرکتها انحصارگرا بودند و برخی تفویضگرا. این شرکتها، تنها اندکی در جایگاه خودشان هستند و برخی هم جایگاهشان را گم کردهاند. در مجموع، قرار نیست بانکها خودشان هلدینگ تشکیل دهند، باید به شرکتهای دیگر پول بدهند و آنها درآمدزایی و مدیریت کنند. ما نشان دادیم در دولت و شبهدولت، مدیران خوبی نیستیم و مدیران خوبی هم به کار نمیگماریم. به نظر من این شرکتها خیلی موفق نبودند؛ شاید ۵ تا ۱۰ درصد که آن هم اتفاقی بوده است نه سیستمی.
- بعد از طرح بزرگ ادغام بانکهای نظامی، شرکتهای فناوری زیادی به زیرمجموعه بانک سپه اضافه میشوند. برنامه شما برای معماری هلدینگ آیتی بانک چیست؟ آیا در مواردی که شرکتهای فناوری با یکدیگر همپوشانی دارند، آنها را با هم ادغام میکنید؟
حسینی: طرح ملی ادغام به عنوان یک تصمیم حاکمیتی در راستای اصلاح نظام بانکی کشور به بانک سپه ابلاغ شده و پنج بانک و موسسات اعتباری نیروهای مسلح در بانک سپه ادغام میشوند. این ادغام که نخستین بانک ایرانی کشور را به بزرگترین بانک ایران، جهان اسلام و خاورمیانه تبدیل میکند، موجب شد استفاده هوشمندانهای از ظرفیتهای نیروی انسانی، داراییها و شرکتهای تابعه در راستای تحقق اهداف راهبردی بانک داشته باشیم. این پنج بانک شامل بانک انصار، قوامین، مهر اقتصاد، حکمت ایرانیان و موسسه اعتباری کوثر هستند. در حوزه فناوری اطلاعات، هشت شرکت داریم که متناسب با دیدگاه و انتظاراتی که هیات مدیره بانکها از آنها داشتند، دارای پتانسیلهای ویژهای در برخی زمینهها هستند و در برخی موارد نیز ورود نکردند چون تنها مشتریشان، بانک خودشان بوده است. براساس مصوبات هیاتمدیره بانک سپه، در نظر داریم مجموعه شرکتهای تابعه بانکها را به دو هلدینگ تبدیل کنیم؛ یک هلدینگ در زمینه ورود به حوزههای سهام، ساختمان و غیر از فعالیت اصلی بانک و هلدینگ دیگر مستقل با عنوان فاوا. بنابراین فناوری اطلاعات به عنوان حوزهای که نقش اصلی در تأمین زنجیره ارزش بانک سپه بعد از ادغام دارد، به عنوان هلدینگ مستقل لحاظ شده است.
در این خصوص، مطالعات دقیقی درباره نیروی انسانی، قراردادها، تفاهمها، تمرکز بر محصولات و سرویسها، تجهیزات، وضعیت زیرساختی و غیره انجام دادیم و شناخت دقیقی را کسب کردیم. با توجه به اینکه هلدینگِ در حال تاسیس باید بتواند نیازهای فاوای بانک سپه را تأمین کند، پنج قلمرو تکنولوژیک را در نظر گرفتیم که عبارتند از: حوزه پرداخت، حوزه توسعه نرمافزار، حوزه توسعه پشتیبانی، حوزه تحلیل داده و حوزه زیرساخت. توانمندیهای شرکت را در این پنج حوزه ارزیابی کردیم و درباره مزیت ویژه آنها در هر حوزه آگاهی لازم را داریم. تلاش میکنیم با توجه به ساختار مصوب برای این مجموعه و اهداف آن به چشمانداز بانک سپه نائل شویم. بانک سپه به عنوان بزرگترین بانک کشور، ظرفیتی در حدود ۴هزار شعبه، ۲۴ میلیون مشتری و سهم سپردهای و تسهیلاتی نزدیک به یک پنجم بازار بانکی کشور را به خود اختصاص خواهد داد و آنچه ما به عنوان مأموریت اصلی هلدینگ و شرکتهای تابعه مدنظر قرار دادیم افزایش درآمدهای کارمزدی، تحقق انتظارات مشتریان، تنوع خدمات نوین بانکی، جذب مشتریان جدید و کنترل هزینههای عملیاتی بوده است. بر همین اساس با ساختاری که برای شرکت مادر یا زیرمجموعهها درنظر گرفتیم، این مسیر را پیش میبریم. برای استقرار این هلدینگ، از مدل مفهومی استفاده کردیم که دارای چهار بخش اصلی است. ابتدا استخری از منابع اعم از مالی، نیروی انسانی، سختافزاری، نرمافزاری و غیره را بررسی میکنیم، همچنین بحث هدایت و مشارکت را درنظر داریم و در حالی که تعیین اولویتها انجام میشود، بخشهایی از هشت شرکت که دارای مزیت است، محوریت متناسب با همان حوزه را برعهده میگیرد و شرکت راهبر در این بخش میشود. تقریباً چند شرکت در توسعه نرمافزار فعال بودند که بحث راهبری این حوزه به آنها تعلق میگیرد. بعد از طی دورهگذار و راهکارهای مناسب، پنج شرکت تخصصی و یک شرکت مادر خواهیم داشت که راهبری این مجموعه را عهدهدار خواهد بود.
در این زمینه، تفاوت بین شرکتهای هلدینگ و سرمایهگذاری مطرح میشود. واقعیت این است که شرکتهای هلدینگ، شرکتهای سرمایهگذاری نیستند. متأسفانه در کشور ما، به دلیل فقدان برخی قوانین، این دو اصطلاح با هم یکسان دیده میشود در حالی که ساختار آنها با هم متفاوت است. شرکتهای سرمایهگذار، شرکتهای سودآفرین در امر خرید و فروش سهام هستند، اما هلدینگ نهادی است که اداره شرکتهای تابعه را برعهده دارد. بانک سپه، هدفش شرکت هلدینگ تخصصی است و ساختار اداری آن در چهار معاونت بیانگر این است که این دیدگاه، جاری بوده است. ما معاونت امور شرکتها و مجامع، معاونت مالی و سرمایه انسانی، معاونت بازرگانی و توسعه بازار، معاونت نوآوری و توسعه کسبوکار را ایجاد کردیم که تأمین مالی معاونت نوآوری از طریق بودجههای R&D شرکتهای زیرمجموعه هلدینگ است. اکنون که الزامات ادغام ما را به سمت هلدینگ برده و مجوز افزایش سرمایه شرکت هلدینگ امید از بانک مرکزی را کسب کردیم، امیدواریم شرکتی با سرمایه و ساختار مناسب که اهداف ادغام بانک بزرگ سپه را محقق کند، طرحریزی کنیم.
- میزان افزایش سرمایه هلدینگ امید سپه چقدر است؟
حسینی: میزان افزایش سرمایه شرکت هلدینگ امید سپه ۳۵۴۰ میلیارد ریال در نظر گرفته شده است. بر اساس این افزایش سرمایه، این شرکت، بزرگترین شرکت فناوری کشور خواهد بود.
- دکتر هومن رضوی هم به عنوان کارشناس برنامه، در این گفتگو همراه ما هستند. لطفاً نظرتان را درباره مباحث مطرحشده تا کنون بفرمایید.
رضوی: آقای مقدسیان و آقای حسینی، دو مسیر متفاوت را در این گفتوگو طی میکنند. رویکرد آقای مقدسیان، آسیبشناسی گذشته است و آقای حسینی، از فردای روشن در بانک سپه نوید میدهند. موضوع این است که این تصویر زیبا که آقای حسینی، نوید میدهند، همه هلدینگها از روز اول مطرح میکنند، اما در طول مسیر، دچار آسیبهایی میشوند که امروز شاهد آن هستیم. واقعیت این است که بانکها در حوزه فناوری، سرمایهگذاری، ساختمانی و غیره عملکرد قابل دفاعی نداشتند و خیلی شرکتداری بلد نیستند و هلدینگهای آنها نیز با عدم بهرهوری مواجهند. معمولاً دو اشکال کلان در این هلدینگها دیده میشود؛ نداشتن استراتژی و نداشتن حاکمیت و مدیریت قاطع. ما یا باید این شرکتها را مستقل بدانیم تا نوآوریهایی که دارند اعمال کنند یا حاکمیت قاطع از سوی بانکها وجود داشته باشد که استراتژیهای آنها توسط هلدینگها دنبال شود. سوال من این است که اصلاً استراتژی را در کجا تبیین میکنیم؛ در بانک یا هلدینگها؟ و چرا این دو، حتی در استراتژیها با هم هماهنگ نیستند؟ آیا این امر، آگاهانه اتفاق میافتد یا اینکه به خاطر عدم هماهنگی است؟ پیشنهاد شما برای حل این مشکل چیست؟
مقدسیان: این استراتژیها از هر دو نهاد میتواند باشد. قطعاً وظیفه بانک، تدوین استراتژی است که برای شرکتهای زیرمجموعه مشخص کند و خود شرکت هم باید چشمانداز و مأموریت را تعیین کند؛ اینکه چطور این همکاری شکل میگیرد، به توان آنها بازمیگردد. در اینجا یک قانون وجود دارد: «مسوول تمام خرابیها، مدیر است و هر که مدیرتر است، مسوولتر است.» اگر ناهماهنگی وجود دارد، مدیریت باید مرتفع کند. سوال من این است که آقای حسینی قرار است به مدیران متعددی که میخواهند به کار بگمارند، چقدر دستمزد میدهند؟ و میخواهند آنها را بر سر چه کاری بگذارند؟ مدیرانی که در زنجیره عمودی قرار میگیرند باید با هم کار کنند اما با مدیران افقی، راحتتر میشود کار کرد. در مجموع به نظر بنده، اگر مدیریت درست باشد، فرقی نمیکند چه کسی استراتژی بدهد.
حسینی: اصولا هلدینگها، تنها مأموریتشان کنترل استراتژیهایی است که از طرف بانکها به آنها ابلاغ میشود. هر بانک، یک مدل کسبوکار دارد و برای استقرار بهینه آن نیز استراتژیهای توسعه کسبوکار نیاز دارد. بعد از تدوین و ابلاغ آن، بازنگری آنها در مقاطع زمانی معین صورت میگیرد. ما اسفندماه سال گذشته در بانک سپه، با توجه به طرح ملی ادغام، بازنگری در استراتژیها را مدنظر قرار دادیم و بر این اساس، سه مولفه موثر بر کسبوکار را لحاظ کردیم؛ مولفه تحول دیجیتالی، مولفه طرح ملی ادغام و مولفه طرح کسبوکار که بر اساس آن استراتژی جدید تعریف شد و الان در مرحله جاریسازی آن هستیم. در این دیدگاه، هلدینگ، شریک استراتژیک بانک است و جاری کردن و کنترل استراتژی را بر شرکتهای زیرمجموعه خود مدنظر قرار میدهد.
در همین زمینه، درباره روند تحولات IT و نقش آن در صنعت بانکی، باید عرض کنم از سال ۱۹۶۰، میزان اثرگذاری آیتی در استراتژیهای بانک متفاوت شده است. از ۱۹۶۰ تا ۱۹۸۰ فناوری اطلاعات بیشتر نقش پشتیبانی بکآفیس داشت. از سال ۱۹۸۰ تا ۲۰۰۰، آیتی به یک پشتیبانیکننده فرایندهای اصلی کسبوکار و از سال ۲۰۰۰ به بعد در نظام مالی دنیا به منبع اصلی ایجاد تمایز و مزیت برای بانکها تبدیل شده است. اگر آیتی از منظر مدیریتی نتواند منبع اصلی برای ایجاد تمایز و مزیت برای بانک خودش باشد و هلدینگ نتواند این ارزشآفرینی را داشته باشد، موفق نبوده است. هرچقدر ساختار هلدینگ را قویتر کنیم، میتوانیم بگوییم موفق بودیم. درباره سوال آقای مقدسیان و اینکه چقدر برایIT حاضریم هزینه کنیم، باید عرض کنم میزان دریافتی بنده به عنوان عضو هیات مدیره یک بانک بزرگ با میزان دریافتی مدیرعامل هلدینگ IT یکسان است. بنابراین تا این میزان، نقش قائل هستم که کسی که استراتژی تدوین میکند و کسی که آن را در هلدینگ اجرا میکند میتوانند وزن مشابهی داشته باشند. تردید ندارم که اگر به اصول و قواعد جهانی پایبند باشیم، میتوانیم به اهدافی که از IT انتظار داریم، دست پیدا کنیم.
مقدسیان: با حقوق غیرنجومی مدیر خوب،گیر نمیآید! مدیر خوب کسی است که خودش را بشناسد و برند باشد. چند رکورد مثبت داشته باشد و با قول و قرار نمیتوان به وی اعتماد کرد. آفت کنونی شرکتهای بانکی و دولتی ما کوچکپروری است. ما در بانکها تیم یا تشکیلات سایه داریم که واقعاً این تیم است که مدیریت میکند اما مهم این نیست که اهلیت دارد یا خیر. اگر ما مانند اروپا قانون را اجرا کرده و سختگیری کنیم قطعاً سه چهارم بانکهای ما ورشکسته هستند. اگر واقعاً نوآورانه کار کنیم دیگر جایی برای این بانکها و مدیران سنتی باقی نمیماند. بانک مرکزی سد بزرگی در مقابل نوآوران است.
رضوی: آقای حسینی گفتند که استراتژی از بانکها میآید و هلدینگ اجرای آن را برعهده دارد که این مدل، در تئوری خوب است اما در عمل هم باید به نتیجه برسد. البته برخی مواقع شاهد هستیم هلدینگها استراتژی را تعیین میکنند که باید جلوی آن گرفته شود. همچنین اشاره کردند هلدینگ غیربانکی در حوزه فاوا دارند اما به نظر میرسد باید جایگاهی برای کنسرسیومها که اتحادهای استراتژیک برای بانکها و هلدینگها نیز ایجاد میکنند، ترسیم کنیم.
حسینی: البته ما نمیتوانیم تمام مشکلات مدیریتی کشور که آقای مقدسیان به آن اشاره کردند، حل کنیم و بنده امیدوارانه به آینده نگاه میکنم. درباره نکات آقای رضوی نیز باید عرض کنم بانکها طبق آییننامه جدید سرمایهگذاری موسسات مالی در سهام باید از فعالیتهای غیربانکی خارج شوند و شرکتهای فعال در این زمینه را واگذار کنند اما خوشبختانه IT به عنوان یک فعالیت بانکی که مکمل زنجیره ارزش است و از بانک مجوز دارد، شناخته شده است. ما این آییننامه را به هلدینگ IT دادهایم که در هریک از پنج حوزه تخصصی فعالیت بانک، بتواند در قالب شرکتی یا تفاهمنامه از ظرفیت کنسرسیوم و مشارکت در حوزه خدمات مالی و نه فقط بانکی، ورود کند. فکر میکنم با افزایش سرمایه، محدودیتی به لحاظ مالی و مدیریتی نداشته باشیم.
مقدسیان: شرکتهای فناوری و تخصصی بانکی، اصولا نباید خارج از مأموریت بانک باشد. نباید شرکت بسازیم که برایش پول در بیاورد. بانک، بنگاهدار و شرکتدار نیست؛ خودش نباید شرکت و هلدینگ فناوری بسازد. در کشورهای دیگر، شرکتها، بانک ایجاد میکنند. آفت شرکت تخصصی بانکی این است که تبدیل به شرکتهای خودمانی میشوند و لابی میکنند تا کار از سوی بانک به شرکتهای دیگر داده نشود. ما بر شرکتها، نظارت نمیکنیم. فکر میکنید چقدر بازرسیهای شاپرک، کامل است؟ به جرات میتوانم بگویم ۴۰ درصد نیروهای شرکتهایی که در سالهای اخیر تشکیل شدهاند و بیشتر از سه تا پنج سال عمر دارند، تلف میشوند، چون رقابت وجود ندارد. نسبت سود بانک به سود شرکت، مینیمم، ۱۰۰ به ۱ است؛ یعنی اگر یک محصول برای بانک درست کند و خوب فروش برود، ۱۰۰ برابر فروش یک core banking به یک شرکت یا بانک دیگر سود میرساند.
- آقای دکتر لطفاً درباره سودآوری شرکتهای فناوری بهخصوص وظیفهمحور زیرمجموعه سپه توضیح دهید.
حسینی: از منظر بانک آنچه اهمیت دارد، حاکمیت فاوا و حاکمیت داده است. بدون استقرار این نظامهای حکمرانی، سیاستهای وابستهسازی از شرکتهای بیرونی، بانکها را با تهدید مواجه میسازد. برای شرکتهای غیروظیفهمحور که نتوانند سوددهی کنند، باید دلایل عدم انتفاع و زیاندهی را ریشهیابی کنیم. از برخی شرکتهای وظیفهمحور انتظار سودآوری نداریم. تنها راهحل کنترل هزینههای عملیاتی، فناوری اطلاعات است و اثری که یک شرکت آیتی میگذارد، در کاهش هزینههای عملیاتی است. اگر ارایه خدمات و هزینه توسط شعبه بانکی و ارایه خدمات و هزینه توسط ابزارها و سیستمهای نوین را مقایسه کنید، میزان هزینههای عملیاتی بیش از یک در هزار متفاوت است. بنابراین تلفیق صورتهای مالی شرکتهای آیتی در بانکها، یک اشتباه راهبردی است. ما باید به دنبال مسیری باشیم که اثرگذاری هزینهای و درآمدی عملکردهای شرکتهای آیتی از طریق ارایه خدمات نوین را بر میزان اثربخشی آن برای سودآور کردن مشتری و جذب مشتریان جدید برای بانک بهدست آورده باشیم. صورتهای مالی بانکها، گروهبندی مشتریمحور ندارند و نمیدانند از هر مشتری، چقدر سود کسب میکند. اگر بخواهیم اثر واقعی شرکتهای آیتی را در صورت مالی بانکها جستوجو کنیم باید نحوه تنظیم آن کاملاً بر اساس گروههای مشتریان باشد تا میزان درآمدزایی و هزینه به ازای هر مشتری، از یک سرویس شرکت آیتی ایجاد شده، قابل محاسبه باشد. برای اینکه هم بانکها وابسته به شرکتهای تامینکننده نباشند و هم جلوی رشد شرکتهای خصوصی حوزه آیتی با ایجاد یک شرکت آیتی بانکی را نگیریم، مدل جدیدی ارایه شده که در بانک سپه از این مدل سه وجهی گارتنر استفاده کردیم. این مدل، یک مثلث است که بانک، نقش بهرهبردار دارد و با تامینکنندهاش که شرکت آیتی خصوصی است، رابطه مستقیم ندارد، بلکه از طریق شرکت آیتی بانکی با تامینکننده رابطه برقرار میکند که این شرکت، نقش مجری اختصاصی را دارد. با انتقال دانش از شرکت آیتی خصوصی به آیتی بانک، شرکت IT بانک توانمند میشود. این مدل تنها راهحلی است که با آن، هم ملاحظات و ریسکهای بانک را پوشش دهیم و هم اجازه ندهیم شرکت آیتی خودمان که در سایه انحصار ایجادشده برای آن فعالیت میکند، تمرکزگرا باشد و هم زمینه رشد شرکتهای IT خصوصی را فراهم کنیم. ما در استقرار core banking بانک سپه از همین مدل استفاده کردیم و نتایج خوبی هم به دست آوردیم.
- آقای دکتر مظاهری هم که در این گفتوگوی آنلاین ما را همراهی می کنند، گویا سوالی مدنظرشان است.
مظاهری: طبق قانون، بانکها فقط از سرمایه خودشان میتوانند در فعالیت شرکتها سرمایهگذاری کنند. اگر به خاطر تنوع خدمات باشد تا ۴۹ درصد سهام شخصیت حقوقی را میتواند بگیرد و اگر با هدف کسب سود باشد، تا ۲۰ درصد. چقدر این موضوع، رعایت میشود؟ چون بانکها بعضا در حال شرکتداری هستند.
حسینی: براساس آخرین دستورالعمل بانک مرکزی، مجموع نسبت سرمایهگذاری هر بانک به سرمایه پایه نباید از ۲۰ درصد تجاوز کند اما بسیاری از بانکها آن را رعایت نمیکنند، به گونهای که در برخی بانکها تا بیش از ۱۰۰ درصد سرمایه پایه در حوزه سرمایهگذاری بوده. بنگاهداری غیرمجاز توسط بانکها انجام شده است. این نسبت تا قبل از خرداد ۹۷ به میزان ۴۰ درصد بود که به ۲۰ درصد کاهش یافته است. برای فعالیتهای غیربانکی این نسبت صفر شد و هیچ بانکی در زمینه فعالیت غیربانکی، طبق دستورالعمل جدید، حق سرمایهگذاری ندارد. بنابراین طبق مواد ۱۶ و ۱۷ قانون رفع موانع تولید و نیز دستورالعمل شورای پول و اعتبار در سال ۹۷، بانکها باید خودشان را برای این مسیر آماده کنند.
مظاهری: فکر میکنم خود شخصیت حقوقی که هلدینگ در آن سرمایهگذاری میکند، نیز حد و اندازهای از سرمایهگذاری است اما اینکه حد این سرمایهگذاری چقدر است، نمیدانم.
حسینی: در دستورالعمل جدید، به تفکیک مجموعههایی که فعالیت بانکی تلقی شدهاند، ۱۰۰درصد در نظر گرفته نشده است. در حوزه PSP بانک مرکزی مقرراتی را مشخص کرده اما اینکه در هلدینگ IT محدودیتی تعریف نشده اما اشاره شده مجموع سرمایهگذاریها در فعالیت بانکی باید ۲۰ درصد سرمایه پایه باشد.
- شرکتهای IT وقتی به تملک بانک درمیآیند، از چابکی و بهرهوری آنها کاسته میشود، علت چیست؟
مقدسیان: ابتدا عرض کنم دکتر حسینی، جزو مدیران تحولگرا هستند و به بانک سپه باید بابت حضور ایشان تبریک گفت و امیدوارم مدتها در این سمت، حضور داشته باشند. مشکل عمده ما، مدیر ارزان است. یکی از اقدامات نامناسب دولت، این بود که پاداش هیات مدیره را در شرکتهای خصوصی و بورسی از ۱۰ درصد به ۶ درصد و از ۵ درصد به ۳ درصد کاهش داد. اگر مدیری خوب کار کرده، چرا ارزش وی را پایین میآوریم. مدیران بانکی ۲۴ ساعته هستند. با این همه، ما در ایران، بحران مدیریت داریم.
- آقای صادقی، معاون فناوری نوین بانک اقتصاد نوین هم در این لایوکست ما راه همراهی می کنند. در خدمت شما هستیم.
صادقی: سوال این است که نقش هلدینگهای آیتی در بانکها چیست؟ تجربه قبلی تاسیس شرکتها را داشتیم و بانکها به سمت شرکتداری روی آوردند. شما واقعاً استراتژی در بانکها میبینید که به تاسیس هلدینگ فناوری روی بیاورند؟ من در بانکها این استراتژی را نمیبینم.
مقدسیان: در اکثریت بانکها خیر. یک علت این است که هیات مدیره بانکها، بنکر و سنتی هستند و ارزشی برای فناوری قائل نیستند. نکته بعدی اینکه اصولا نشانهای از تحول ندارند. هنوز بانکها چندان به این مقوله واکنش نشان ندادند. مدیر فناوری بزرگترین بانک جهان اسلام، یکی از مدیران فناوری کشور است اما آیا حاضر است در این قضیه وارد شود؟ خیر. اگر هیات مدیره بانکها حاضر شوند برای مقوله فناوری هزینه کنند، موفق میشوند اما تا کنون علایم مثبتی ندیدهام؛ نهایتاً زیر ۵ درصد.
حسینی: آقای صادقی به نکته درستی اشاره کردند که عبارت است از فاصله گرفتن شرکتهای هلدینگ IT از مسیر درستی که باید در آن زمینه حرکت کنند. اگر بپذیریم بانک باید در جهت سیاستگذاری و نظارت و هدایت عمل کند، از این دیدگاه که شرکت IT بانک یک واحد سازمانی دیگر از بانک است، باید خارج شود و عملاً در جایی که بانک، استراتژی توسعه کسبوکار را تعیین میکند جاری کردن این استراتژی را مدنظر قرار دهد. بانک، باید بانکداری کند و بخشهای تخصصی، کار فنی انجام دهند. اینکه هلدینگ IT چقدر توانسته در افزایش درآمدها و کنترل هزینههای یک بانک و ارایه خدمات نوین برای مشتریان حرکت کند، مهم است. نسبت کل سرمایهگذاری بانکها در شرکتهای آیتی، ۲۰ درصد از سرمایه پایه است و در هر شخص حقوقی، ۵ درصد سرمایه پایه.
- آقای مقدسیان، قرار بود یکسری دایناسور (مصداقهایی از بانکداری سنتی) معرفی کنید!
مقدسیان: انشاءا.. . در یک جلسه اختصاصی با هماهنگی شما و حضور خودشان، مورد به مورد بررسی میکنیم! ما در قانون تجارت چیزی به نام هلدینگ، تراست و.. . نداریم. حتی در بانکهای خصوصی هم حضور مدیران نوآور را چندان نمیبینیم زیرا غالبا یک مدیر دولتی بازنشسته به بانک خصوصی منتقل شده است. روش این نیست که به خود مدیران سنتگرا بگوییم سنت خود را تغییر دهید. بانک بینالمللی HSBC قانونی دارد که میگوید: «تغییر یک بانک را به خود بانک ندهید.» ۳۰ درصد تلاش ما، صرف تحول بانک میشود. یکی از مشکلات ما بعد از خصوصیسازی بانکها و بورسی شدن آنها، همین بورس است. نیازی نیست برای استراتژی بانک بیش از اندازه به خود زحمت بدهیم. منابع متعددی در این زمینه در اینترنت و غیره وجود دارد که کفایت میکند. در کمتر از نیم ساعت میتوان تمام آنچه در حوزه بانکداری دیجیتال، باید انجام شود، مطرح کرد و نیازی به سمینار و هزینههای گزاف نیست.
- در سالهای گذشته مدیران شرکتهای فناوری در بدو تاسیس، از خارج بانک انتخاب می شدند اما بعد از آن مدیران بانکی جایگزین آنها شدند و این موضوع، ایجاد فرهنگ سستی بانک در هلدینگ را مطرح میسازد. در این زمینه چه باید کرد تا هلدینگها مانند بانکها دچار رخوت نشوند و اتحادهای کنسرسیومی بهتر شکل گیرد؟
حسینی: این ملاحظه، در بسیاری از بانکها وجود دارد. یک دلیل این است که اهداف بانکها از تشکیل هلدینگ، شفاف نیست. برای همین در ابتدا مدیران را از دیگر شرکتها منصوب میکنند اما پس از چند دوره بازگشت به عقب میکنند. معمولاً بین شرکتهای آیتی بانکها و ادارات آیتی آنها، یک سری رقابتهای ناسالم شکل میگیرد که نیازمند درک مشترک در بدنه آیتی بانکهاست. پس از مدتی چون شناخت دقیقی از اهداف و مأموریتهای اصلی در بدنه آیتی بانکها شکل نگرفته عملاً شروع به اقداماتی میکنند که مورد نقد عملکرد شرکت آیتی و مدیران قرار میگیرد. بر این اساس، ممکن است جابهجایی از بانکها به این شرکتها صورت گیرد. من معتقدم باید ترکیبی از مدیران داخلی و بیرونی داشته باشیم تا دو اتفاق مهم رخ دهد: نکته اول پایبندی هلدینگ شرکتهای IT به قراردادها، الزامات و رعایتSLAهاست. برخی مجموعههایIT و مدیران آنها ممکن است تعهدی به رعایت SLA نداشته باشند و آنچه مورد انتظار بانک بوده، شکل نگرفته باشد. نکته دوم اینکه بعد از یک دوره عملکرد، شرکت IT بداند چقدر در مسیر استراتژیهای بانک حرکت کرده و اگر به جمعبندی برسند، این اتفاق نیفتاده، ممکن است به تغییرات بینجامد. راهحل برای جلوگیری از این اتفاق، تشکیل کمیته راهبری فناوری اطلاعات در بانکها با ترکیبی از هیات مدیره بانکها، معاونت IT بانک و مسوولان هلدینگ فاواست که برای تبیین و پاسخگویی انتظارات، این شیوه، بهتر است.
همچنین قبلاً سوال کردید که نقش پیشرانه یا نوآوری در استراتژی فناوری بانکی چیست و در کجا باید باشد؟ حقیقت این است که این نقش نه در هلدینگ است نه در معاونت IT و نه در هیات مدیره. پیشرانه باید از بخش کسبوکار شکل گیرد و نیاز بازار به یک محصول را تشخیص دهد. در برخی موارد، واحد کسبوکار در نقش خود کوتاهی میکند. اصولا ما در ترکیب واحد کسبوکار بانکها، فاقد افراد استراتژیست هستیم. یکی از تغییرات مدیریتی در شرکتهای IT ممکن است به این دلیل باشد که حوزههای کسبوکاری فشارهایی را میآورند و فکر میکنند اگر از بدنه بانکها به این شرکتها اضافه شود، کسبوکارشان بهتر میشود که درست نیست.
مقدسیان: سوال این است که چرا در شرکتهای فناوری و نظایر آن، کارهای ما بد انجام میشود؟ یکی از بزرگترین آفتهای نظام بانکی ما خریدهایی است که باید در آن انجام شود و خرید، بد انجام میشود.
مظاهری: به تجربه مشاهده کردم که در اکثر بانکها بین بدنه IT بانک و مجموعه شرکتهای کنار بانک نوعی تضاد و رقابت وجود دارد که دردسرساز است. اگر دپارتمان IT در بانک در شرکت باشد، مشکل ایجاد میکند. بهتر است سمت بانک، سبک باشد. تجربه آقای مقدسیان را میخواستم بدانم.
مقدسیان: در بانک، اگر مدیر برتر نداشته باشیم، کار مناسب به شرکتها نمیتواند بدهد. بهترین فرمول این است که ما مدیر خوب میخواهیم. مدیر باید رکورد مثبت داشته باشد. همین موضوع هم باید در شرکت هلدینگ وجود داشته باشد.
- آقای رضوی، جمعبندی مباحث را از زبان شما میشنویم.
قبل از جمعبندی، عرض کنم گزارشی را از PwC در سال ۲۰۱۹ مشاهده کردم که نتیجه گفتوگو با مدیرعاملهای بانکها بود. آنها مهمترین دغدغهشان را منابع انسانی عنوان کردهاند اما ۴۰ درصد مدیران، راهحل را در وارد کردن مدیر از بیرون مجموعه نمیدانستند بلکه آموزش و ارتقای مهارت مدیران را راهکار اصلی عنوان کردهاند. با این مقدمه، جمعبندی مباحث نشست، از نظر اینجانب، شامل موارد زیر است:
آقای مقدسیان اشاره کردند که هلدینگهای ما شدیداً تحت تأثیر بانک هستند و استقلال کافی ندارند. همچنین مدیران ارشد هلدینگ باید به اندازه کافی، مسلط و دارای اقتدار باشند تا بتوانند از استقلال هلدینگ دفاع کنند.
بانکداران ما سنتی هستند و با فناوری آشنا نیستند. بنابراین نیازمند این هستیم که مدیران فناوری قوی در سطح بانکها داشته باشیم. البته آقای مقدسیان گفتند مدیران ما بنکر هستند اما بنده فکر میکنم در تعریف مدرن بنکر، مدیران بنکر با تحول و نوآوری آشنا هستند. (توضیح آقای مقدسیان: درست است اما منظور من از بنکر همان مفهوم رایج بانکداران سنتی بود نه مفهوم مدرن آن)
آقای مقدسیان و آقای حسینی هر دو توافق داشتند که استراتژیهای بانک از مدل کسبوکار استخراج میشود و هلدینگها باید مجری و کنترلکننده این سیاستها باشند.
واحدهای فناوری بانکها باید در حد PMO باقی بمانند و ضمن اینکه تسلط کافی بر موضوعات داشته باشند، اجرا باید به هلدینگها واگذار شود.
آقای حسینی اشاره کردند که هلدینگهای آیتی، از نوع سوم یعنی زنجیره ارزش هستند و مأموریت آنها باید تکمیل زنجیره ارزش و استراتژیهای بانک باشد.
منابع انسانی مهم است. مدیران داخل بانکها و هلدینگها حتی تا سطوح میانی، توانمندی لازم را برای اجرای سیاستهای کلان باید داشته باشند و فرهنگ کند و رخوتآلود بانکها نباید به هلدینگها و شرکتهای اقماری تسری پیدا کند.
نظارت ناکافی رگولاتور بر بانکها و نظارت ناکافی بانکها بر شرکتهای اقماری توسط آقای مقدسیان مطرح شد. دکتر حسینی نیز به درستی اشاره کردند که ما اگر بخواهیم اثر فناوری را بر بیلان بانک مشخص کنیم، صورتهای مالی کنونی پاسخگو نیست و نقش شرکتهای فناوری در کاهش هزینه جدی است. همچنین صورتهای مالی اگر به تفکیک گروههای مشتری ارایه شود، به ماهیت شرکتهای فناوری نزدیک است.
پیشرانه استراتژیک، باید در بخش کسبوکار بانک باشد و نیازمند مدیران استراتژیک در حوزه بیزینس بانکی هستیم.




 زهرا نادری
دیدگاهها (۰)