
خلیلی: سرویس کارت به کارت به بانکها برگردد
جعفری: رگولاتور فقط قانون استفاده از QRکد را ابلاغ کند
رادیو اینترنتی عصر پرداخت، با راهاندازی سرویس پرداخت الکترونیکی در دهه ۱۳۷۰ و راهاندازی سامانه کارتخوان در فروشگاههای زنجیرهای در سال ۱۳۸۴ از سوی شرکتهای پرداخت الکترونیکی سامان و تجارت الکترونیک پارسیان، سایر بانکها نیز برای گسترش شبکه پذیرندگی کارتهای خود اقدام کردند. در آن مقطع، کارمزد خدمات شبکه کارتخوان از پذیرندگان اخذ میشد و بانکها از ارایه این سرویس منتفع میشدند تا اینکه بانک مرکزی و اداره نظامهای پرداخت در سال ۱۳۹۱، شرکت شاپرک را برای متمرکزسازی و نظارت بر عملکرد شرکتهای پرداخت به وجود آوردند. بر اساس مدل کسبوکار شاپرک، بانک صادرکننده کارت، کارمزد تراکنش خرید را به بانک پذیرنده پرداخت میکرد. پیامد این امر، توسعه شبکه کارتخوان و رشد سریع شاپرک بود تا اینکه در سال ۹۴ با تغییر مهم در مدل کسبوکار شاپرک، مدل کارمزد برعکس شد و بانک پذیرنده، باید کارمزد تراکنش را پرداخت میکرد. اکنون، بازیگران جدیدی مانند پرداختیاران و پرداختسازان به شبکه پرداخت کشور اضافه شدهاند اما هنوز کیف پول الکترونیکی، شکل نگرفته و فعالان این صنعت، موافق بازنگری در مدل کسبوکار شبکه پرداخت کشور هستند.
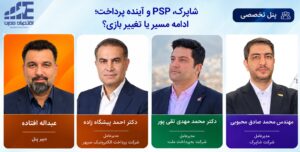
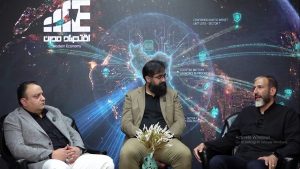
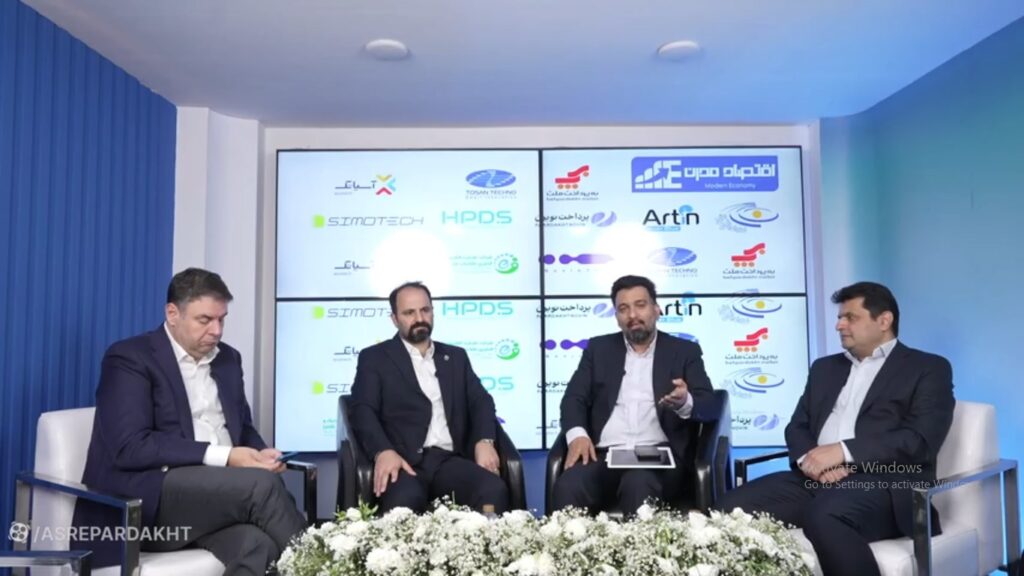
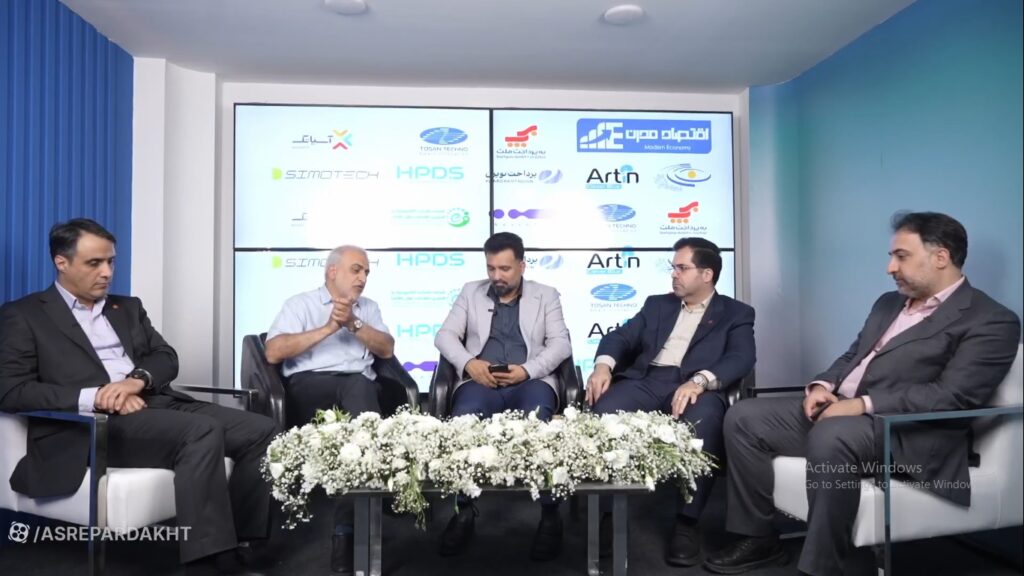
از این رو، به منظور بازنگری در مدل کسبوکار شبکه پرداخت با محوریت کارمزد، کیف پول و QRکد که اخیراً به سبد سرویسهای پرداخت الکترونیکی کشور اضافه شده، گفتوگوی آنلاین از طریق لایوکست با حضور صاحبنظران این حوزه از جمله شهریار خلیلی، مدیر شرکت بهپرداخت ملت، احمد جعفری، مدیرعامل شرکت تجارت الکترونیک پارسیان، حمیدرضا نیکوفر، قائممقام مدیرعامل همراهاول، محمد فرجود، مدیرعامل سازمان فناوری اطلاعات شهرداری تهران و هومن رضوی، کارشناس نشست برگزار شد. گزیده این گفتوگو، پیشروی شماست.
- لطفاً در آغاز نشست، بفرمایید چرا حال و روز صنعت پرداخت خوب نیست در حالی که به نظر میرسد وضع شرکتهای PSP خوب است زیرا سرویس رایگان به مردم و پذیرنده میدهند و کارمزد هم به PSPها داده میشود. آیا تایید میکنید؟
خلیلی: قانون میگوید هیچ PSP حق پرداخت سهم ندارد؛ متأسفانه این امر، اتفاق افتاده است. وضعیت امروز حاصل نتیجه عملکرد چندین سال پیش است. روزی که کارمزد از سمت پذیرنده یا دارنده کارت با ترفند تبلیغاتی به سمت بانکها سوق داده شد، مشخص بود که اثراتش را در آینده نشان میدهد. درآمدهای مناسب با توجه به شرایط ارزی نسبتاً مساعد در ابتدای کار، بیانگر گسترش فعالیت در آینده بود اما با تغییر وضعیت ارزی کشور، PSPها در تأمین هزینه دستگاه POS هم با مشکل مواجه میشوند. متأسفانه فرهنگ جاافتاده در بازار این است کهPSPها امکان پرداخت هر وجهی را دارند! ضمن اینکه PSPها نیز رقابتهای ناسالم را از سیستم بانکی به ارث بردهاند. منبع پولی و تأمین اعتبار این شرکتها، اشتباه انتخاب شده است. اگر روز اول دارنده کارت یا پذیرنده، کارمزدها را پرداخت میکردند، شاهد تعدد دستگاههای POS و بعضا تراکنشهای فیک برای اخذ کارمزد از بانکها نبودیم. اگر از روز نخست قانونگذار به پذیرنده تکلیف میکرد که در ازای هر سرویس باید هزینهاش را پرداخت کند، با تعدد POS مواجه نبودیم. سرویس رایگان، ما را به نقطه بنبست رساند و درآمدها، تکافوی هزینهها را نمیدهد. اصلاح این امر، کار دشواری نیست. دو سال پیش بانک مرکزی، کارمزد USSD را به صفر رساند، اما هیچ اتفاقی نیفتاد. در مقاطعی که بانک مرکزی ورود کرده و اصلاح نظام کارمزد را انجام داده، موفق پیش رفته است. در حال حاضر دو تراکنش پایه بیشتر وجود ندارد یکی برداشت وجه خودپرداز است و دیگری خرید کالا. هر تغییر در یکی از آنها، دیگری را نیز تحتتأثیر قرار میدهد و باید برای هر دو موضوع، فکری کرد. تجربه نشان داده همان گونه که درباره انتقال وجه، USS و.. . چارهاندیشی شد، برای کارمزدها هم باید فکر اساسی صورت گیرد. بعد از آن موضوع تکنولوژیهای جدید و جزییات کارمزد قابل تصمیمگیری است.
- صحبت از تغییر مدل نظام کارمزد است. PSPها ضمن اینکه کارمزد نمیگیرند، کارمزد هم پرداخت میکنند، فکر میکنید در این شرایط، تغییر نظام پرداخت کارمزد به جایی میرسد یا خیر؟
جعفری: شما اشاره کردید وضع شرکتهای پرداخت، خوب است! اما همانطور که میدانید این شرکتها، خدماتی هستند و برخی نیز بورسی. سهامداران آنها انتظار دارند سود حاشیهای از سهم خود داشته باشند. اگر سرمایهگذاری را روی هر سهم تقسیم کنید، سودی که شرکت PSP کسب میکند، رقم بالایی نیست. کسانی که معتقدندPSPها سودده هستند، عمیق به این موضوع نگاه نمیکنند. با وضعیت موجود و روند تراکنش معمولی، امکان توسعه وجود ندارد. کارمزدی که پذیرندهها دریافت میکنند، نسبت به کل کارمزد ناچیز است. بخشی از کارمزدخواهی از سمت بانکها اتفاق میافتد. البته بانکها هم هزینه میکنند و طبق آمار بیش از ۱۵ هزار میلیارد بابت کارمزد و هزینههای زیرساخت و.. . بودجه صرف میشود. منبع درآمدشان هم شاید یک پنجم آن هزینه نباشد بنابراین به دنبال درآمدزایی هستند که یکی از راههای آن، کارمزد است. قرارداد بانکها هم با PSPها یکطرفه است. نکته دیگر اینکه هزینههای رول، کاغذ، کارتخوان و.. . به شدت افزایش پیدا کرده اما درآمد، مانند سال ۹۴ است.
- شنیده شده در زمینه خرید دستگاه POS و رول آن نیز مافیایی ایجاد شده است که هزینه زیادی را تحمیل میکنند و نباید هزینهها این قدر بالا باشد. درست است؟
جعفری: هزینهها مشخص است. درست است، برخی از این شرایط سوءاستفاده میکنند و حاشیه سود را بالا میبرند اما حداکثر افزایش قیمت شاید حدود ۱۰ درصد باشد. اصل افزایش قیمت، به خاطر وضعیت ارز است.
- در حال حاضر، این رولها یا رسیدهای کاغذی، بسیار کوچک شده که ظاهراً الزام از سوی شاپرک است. با وضعیت موجود در ایام کرونا، بسیاری افراد آن را هم نمیگیرند. آیا قرار نیست به سمت حذف این رسیدهای کاغذی حرکت کنیم؟
جعفری: بیش از ۲۰ درصد هزینههای تراکنش، هزینه رول است. شرکتهای PSP به این سمت حرکت کردند. رسید دوم اختیاری شد اما رسید اول، منوط به قوانین بالادستی است. ما هم کاملاً موافقیم که قانونگذار باید ورود کند. حتی بحث بر سر این بود که از میزان مبلغ مشخصی، رسید اول اختیاری شود که هنوز وضعیت آن هم معلوم نشد.
- بانک مرکزی حدود دو سال پیش در زمان معاونت آقای حکیمی، به بانکها و PSPها مجوز داد که از پذیرندهها، کارمزد گرفته شود اما الان شاهد پدیده کارمزدخواهی در صنعت پرداخت هستیم. وقتی قانونگذار مجوز را داده چرا خود PSPها اقدام نمیکنند و یک تشکل صنفی ندارند تا در این موضوعات، هماهنگ اقدام کنند.
خلیلی: قسمت عمدهای از اقداماتمان را از صنعت بانکی ارث گرفتهایم! این رقابت، قابل کنترل نیست و PSPها هم تافته جدابافته نیستند. چنانچه قانون وجود نداشته باشد، در شرایط اقتصادی ویژه کشور امکان این فعالیتها وجود دارد و اگر بخواهیم اصلاح نظام کارمزد را از منظر پرداخت پیش ببریم با شکست مواجه می شویم. بنابراین اقتصاددانها و متخصصان بانکی باید در حوزه پرداخت ورود کنند. سیستم پرداخت، نظام درهمتنیده با صنعت بانکی است. هیچ توافقی حاصل نمیشود مگر اینکه قانون بالادستی وضع شود و لازمالاجرا باشد.
جعفری: ما با یک شبکه دارای ۷٫۵ میلیون کارتخوان و حدود ۳ تا ۴ میلیون پذیرنده، شبکه پرداخت با ۱۲ شرکتPSP، چند ۱۰ هزار نفر که در این شبکه کار میکنند و هزینههای سرسامآور مواجه هستیم و تصمیمگیری درباره آن یکشبه میسر نیست. در این صنعت نیاز است که رگولاتور بهطور مستقیم وارد شود و تصمیمگیری کند. منبع درآمد این شرکتها، کارمزد است و این کار، بدون قانون پیش نمیرود. هرچند اگر قانون هم باشد، ممکن است عدهای آن را دور بزنند اما در مجموع درصد تخلفات کاهش مییابد. مشکل ما از یکسو پذیرنده و از سوی دیگر شبکه بانکی و متولیان این حوزه هستند. این مساله موجب شده، بانکها، شبکه پرداخت خود را کوچک کنند و علاقهای به توسعه نداشته باشند. کارمزد این مساله را حل میکند و تخلفات را کاهش میدهد اما به صفر نمیرسد.
- آقای فرجود، مدیرعامل سازمان فناوری اطلاعات شهرداری تهران هم در این گفتوگو ما را همراهی میکنند. نکته مهم اینکه ما در حملونقل شهری با پرداختهای خرد مواجه هستیم بفرمایید بحث QRکد که در تاکسیها در حال انجام است. فرایند در این حوزه چگونه است و نقش PSPها در این زمینه چیست؟ ظاهراً این شرکتها نخواستند یا نتوانستند ورود کنند. فقط تحرکاتی شروع شده در حالی که پرداختیارها از گذشته، فعال بودهاند. دلیل این امر چیست؟
فرجود: دغدغه انتقال تراکنشهای خرد به کیف پول، طی سالهای گذشته، مطرح بوده است. بخشی از پرداخت خرد در حوزه حملونقل شهری است که کارت بلیت، عمدهترین مورد است. در تاکسی نیز مجموعههایی از بارکد استفاده میکنند. در حوزه مترو، از سال گذشته سعی کردیم بارکد را برای پرداخت استفاده کنیم. الان مردم میتوانند بلیت تکسفره را به صورت بارکد خریداری کنند. البته فعلاً طبق قرارداد قبلی، این موضوع در انحصار یک شرکت است اما تلاش ما این است که تمام بازیگران فعال باشند. بنابراین محدوده زمانی را برای این شرکت مشخص کردیم که سایرین نیز بتوانند فعالیت کنند. همچنین در «تهران من» که درگاه حساب شهروندی سامانه یکپارچه شهرداری در این حوزه است، نیز این امکان وجود دارد. وضعیت اتوبوس، پیچیدهتر است و باید تمام شبکههای دستگاه پذیرنده در اتوبوسها تغییر پیدا کند.
- ظاهراً قرار است شهرداری تهران، کیف پول جامعی را طراحی کند. این موضوع، صحت دارد؟
فرجود: خیر! در تاکسیها با توجه به تعدد بازیگران، مسیری که در حوزه پرداخت خرد در حال پیشروی بود، شبیه مسیری بود که در شبکه پرداخت از طریق POS پیش میرود؛ یعنی بازیگران مختلف با پذیرنده مذاکره میکنند. نتیجه اینکه در یک تاکسی با چند بارکد مواجه هستیم و هرکدام یک اکوسیستم ایجاد کردند که هم برای مردم سخت است و هم اینکه فعالیت خودشان محدود باقی ماند. ما برای کمک به این قضیه، تلاش کردیم سمت پذیرنده را یکپارچه کنیم؛ یعنی پذیرنده یک مسیر را طی کند تا چاپ، توزیع و نگهداری آن عملاً توسط شهرداری انجام شود و بازیگران روی جذب مشتری و ارایه سرویس تکیه کنند بنابراین مساله کیف پول مطرح نیست و ما اعتقادی به آن نداریم بلکه تلاش ما در جهت توسعه بازار شبکه پرداخت خرد سیستم حملونقل شهری و ورود بازیگران دیگر از جمله PSPها بوده است.
- از آنجا که دکتر نیکوفر قائممقام مدیرعامل همراهاول هم در این گفتوگو حضور دارند، وارد بحث جذاب کیف پول شویم. در چند سال گذشته، اختلافنظرهایی بین بانکها، نظام پرداخت و اپراتورها داشتیم که به نتیجه هم نرسید. همانطور که مستحضرید ترند روی بانکداری همراه است و در دنیا، این بخشها به سمت تفاهم پیش میروند. سوال این است که چه راهکاری برای رفع این اختلافات وجود دارد که همگی احساس کنند بازی برد برد در پیش است؟
نیکوفر: اکنون، موبایل جزو بزرگترین کانالهای توزیع دیجیتال در دنیاست و در بین بیش از ۵ میلیارد نفر در دنیا و ایران نفوذ دارد. فقط ۶۳ میلیون ایرانی، سیمکارت همراهاول دارند. اپراتورهای موبایل غیر از دسترسی و ضریب نفوذ، قابلیتهایی دارند که قابل استفاده است؛ یعنی در زمینه هویت و KYC مشترکان خود را میشناسند؛ حداقل در همراهاول این موضوع با استانداردهای بالا فراهم است. بیش از ۹۰ درصد از پرداختهای مرتبط با تلکام در حال حاضر دیجیتال شده است. درخصوص کارمزد، احساس میکنم الان بیشترین حاشیه سود از محل پرداخت اپراتورهاست چون هیچکس اشاره نمیکند که PSPها از ما کارمزد فروش شارژ میگیرند اما با قطع کارمزد USSD، تراکنشهای زیادی روی این شبکه وجود دارد و هزینهای بابت آن پرداخت نمیشود. در زمینه USSD، ابزار پرداخت را خود اپراتورها فراهم میکنند و در این شرایط که دو اپراتور تغییرات مدیریتی داشتند، این موضوع را مسکوت گذاشتیم که خدماترسانی به مشترکان آسیب نبیند. دلیل فعالیت بسیاری ازPSPها این است که حاشیه سودشان در این سرویس بالاست.
- درباره USSD، این نکته هم باید لحاظ شود که از طریق PSPها، فروش شارژ اپراتور اتفاق میافتد که به نفع اپراتور است چون کار شبکه توزیع شما تسهیل شده است.
نیکوفر: بله درست است. دستگاه خودپرداز و POS هم هزینه خودش را دارد. ما باید هزینه آن را روی مدل کارمزد خودمان توافق کنیم. رقابت در فضاهایی که سرمایه زیاد نیاز دارد، مهم است و وقتی تعداد بازیگران زیاد است حتی برای ما به عنوان اپراتور، ایجاد یک مدل مشارکت مقیاسپذیر دشوار است ضمن اینکه ساختار تکثر در شبکه پرداخت، فارغ از اپراتورها، به خودشان هم آسیب زده است.
- اواخر سال گذشته، اتفاقی در حوزه پرداخت با QRکد رخ داد. یکی ازPSPها پیشگام شد و سرویسی را با یک بانک بزرگ دولتی ارایه کرد و سایرPSPها هم تحرکات خود را بیشتر کردند. الان در حوزه QRکد که هم فرصت است و هم تهدید، وقفه ایجاد شده است. چه دغدغههایی وجود دارد تا این وقفه، تداوم نداشته باشد؟
خلیلی: اواخر سال، جلسهای برگزار و جمعبندی آن برای شاپرک ارسال شد. در حوزه QRکد و مدلی که راهاندازی شده بود، فکر میکنم تمام شرکتهای PSP هم این مدل را داشته باشند اما راهاندازی آن نیازمند قانونگذاری قاطع است که هرکدام از ذینفعان به درستی در جایگاه خودشان قرار گیرند. وقتی سرویسی در ابتدا درست شکل نگیرد، تبعاتی دارد. در زمینه QRکد، با وجود اقدامات مناسب شرکتهای مختلف، اکنون به خاطر راهاندازی خاص از طرف یک شرکت خاص، اگر مدل را به سمت محدود پیش ببریم، صلاح نیست. این دغدغهها به بانک مرکزی منعکس شده است. اصل دارایی ما، پذیرندهها هستند که طی ۱۵ سال گذشته با صرف هزینه و وقت زیاد برای شرکت، کسب شده و اصل دارایی بانکها نیز مشتریان آنهاست. با مدل یادشده، تقریباً پذیرندهها برای همه به اشتراک گذاشته میشد چون روی موبایل، لوکیشن به راحتی قابل مشاهده است و ممکن بود تمام زحمات PSPها طی چند سال کاملاً از بین برود و نظم بازار به هم بریزد و تبعات سهامداری به همراه داشت، بنابراین میطلبید این مدل با سازوکار دقیق و لحاظ کردن نفع همه ذینفعان پیش برود. در چین، این اتفاق بهطور گسترده رخ داده است اما در همین کشور، POS نه تنها حذف نشده بلکه جایگاه مناسبی دارد وQRکد در کنار آن به عنوان ابزار مکمل به مردم کمک میکند. سوال این است واقعاً در اروپا این موضوع به ذهنشان خطور نکرده بود که POS را کنار بگذارند و فقط با QR، تراکنش انجام دهند. چنین ابزاری حد و مرز و کف و سقف خاص خود را لازم دارد. تا زمانی که مدل کسبوکار در QR مشخص نشده و صیانت از حقوق PSPها در مورد پذیرنده و حفظ حقوق مشتری در مورد داراییشان مشخص نشود، در سطح گسترده، روی آوردن به QR صحیح نیست. ما درباره انتقال وجه هم این تجربه را داریم که از بانکها به اپلیکیشنها راه یافت که معلوم نیست خدمتی با این حساسیت چگونه جزو سرویسهای تمام اپلیکیشنها قرار گرفته است و دغدغه همه انتقال وجه از طریق کارت به کارت است که با توجه به مباحث فیشینگ بسیار حساس است. اگر همین سرویس، فراگیر شود، مردم دچار ضررهای عمده خواهند شد.
- برخی معتقدند اگر PSPها سهم بازار خوبی در حوزه اپلیکیشنها داشتند، شاید دعوا بر سر نامتوازن بودن سهم شرکتهای پرداخت در حوزه QRکد وجود نداشت. واقعاً چه نگرانیهایی در این زمینه وجود دارد؟
جعفری: QRکد به تنهایی ماهیتی ندارد و وقتی سرویسی روی آن قرار میگیرد، ماهیت پیدا میکند. سال قبل که هزینههای خرید دستگاه و زیرساخت افزایش قابل توجهی پیدا کرد، همه به دنبال ابزار مناسبی برای مدل هزینه درآمد بودند که QRکد راهکار خوبی بود. بسیاری از شرکتها در قالب درگاه اینترنتی، توسعه زیرساخت آن را شروع کردند اما از اواخر سال گذشته با وقفه ایجادشده، دریافت دستورالعمل جدید و مکاتبه شرکتهایPSP، موضوع همچنان در حال پیگیری است. به نظر بنده، در بحث حجم دانلود مشکلی نیست و شرکتهای غیرPSP هم ممکن است در آینده ورود پیدا کنند اما موضوع درباره مدل ارایهشده است. در این مدل، به نوعی شرکتهای PSP در لایه دوم قرار گرفتند و یک هاب در بیزینس شرکتهای پرداخت قرار گرفت که مشکل عمده طرح بود. همچنین نباید داراییهایی مانند پذیرنده نادیده گرفته شوند.
- به نظر میرسد تنها راهحل این باشد که یک QRکد واحد توسط شاپرک به عنوان دستگاه ناظر داده شود.
جعفری: این، سختترین نوع تصمیمگیری درباره QR است. مسیر اصولی این است که رگولاتور، قانون را تنظیم و پروتکل را معرفی کند و شرکتها توسعه لازم را انجام دهند. شرکتها داراییشان را براساس آن پروتکل، استاندارد میکنند.
- فهم من از صحبتهای شما این است که اگر یک QRکد بگذارید و اپلیکیشن PSP دیگری آن را بخواند، با توجه به تعداد تراکنشی که در روز اتفاق میافتد، PSP رقیب قادر است پذیرنده پرتراکنش شما را شناسایی کرده و عملاً پذیرنده را به سمت خودش متمایل کند که کارمزد بیشتری بگیرد. آنوقت رگولاتور باید برنامهریزی لازم را انجام دهد.
جعفری: این، یکی از موضوعات است اما من بهطور کلی عرض میکنم چرا داراییهای شرکتها در اختیار دیگران قرار گیرد؟ البته ممکن است زمانی تفاهم برای اشتراک برخی از داراییها صورت گیرد که بحث مجزایی است.
- الان دو اپراتور مخابراتی در کشور داریم: همراهاول و ایرانسل. مردم همزمان سیمکارت این دو اپراتور را دارند و اطلاعات مشتریان، در آنها موجود است. در آنجا رگولاتور تفاهمی را ایجاد کرده و پروتکلی به نام اینترکانکشن برقرار کرده که مثلاً اگر مشترک همراهاول با ایرانسل تماس گرفت، درآمدی برای ایرانسل توسط مشترک همراهاول ایجاد میشود و برای این موضوع، کف و سقف مشخص کرده که با هم تفاهم کنند و ورود توسط رگولاتور صورت نگیرد. از درآمدی که برای ایرانسل ایجاد شده بخشی باید به همراهاول داده شود. آیا این اتفاق برای PSPها درخصوص پرداخت میتواند رخ بدهد؟
خلیلی: الان اپلیکیشنها درباره کارت به کارت هیچ ادعایی ندارند و میدانند اگر نداشته باشند، مشتریان زیادی را از دست میدهند. در اینجا هم قضیه همینطور است. کسی که شبکه پذیرندگی ایجاد میکند، هزینه میکند و جز اینکه از پذیرنده یا بانک کارمزد بگیرد، از جای دیگری درآمد ندارد، اما اپلیکیشن میتواند از سرویسهای متعددی که ایجاد میکند، درآمد داشته باشد.
- اگر شما جای PSP بودید که بیشترین دانلود اپلیکیشن را دارد، باز هم این صحبتها مطرح بود؟
خلیلی: بله. اپلیکیشن بهپرداخت را منوط به همین صحبتها کردیم. روی آن هزینه میکنیم و سعی داریم دانلود بگیریم برای اینکه از بسیاری کانالهای آن، درآمدزایی میکنیم. ممکن است درآمدها به اندازه هزینهها، تکافو نکند اما آن را متوقف نکردیم. ضمن اینکه موبایل ربطی به شبکه پذیرندگی ندارد. ما ممکن است یک اپلیکیشن یا شبکه پذیرندگی داشته باشیم که تمایل داریم گسترش دهیم. این دو، از همدیگر جدا هستند. الان میتوانیم به خاطر شفافیت مالی، حسابهای تجاری برای پذیرندهها را توسط بانکها ایجاد کنیم و حسابهای شخصی پشت QRکد نباشد. هرکس QR نیاز داشت به بانک مراجعه و حساب تجاری افتتاح کند و آن را به شاپرک اعلام کند تا بدانیم به چه کسی QR بدهیم. اما اینکه یک هاب و تشکیلات عریض و طویل راهاندازی کنیم، درست نیست.
- در بحث QRکد، موضوع احراز هویت را مطرح کردید و اینکه اگر مشکلی پیش بیاید، قابل شناسایی باشد. حالا اگر QRکد برچسب مغازه نباشد و روی دستگاه POS بارگذاری شود و آنجا هرکس با اپلیکیشن روی QRکد، دستگاه POS را مشاهده کند و مسیر این گونه پیش برود، نظر شما چیست؟
جعفری: فرقی نمیکند QR روی POS نمایش داده شود یا به صورت برچسب. QR ریسک بالایی دارد چون به سادگی قابل جابهجایی در درگاهها و مکانهای مختلف است. شما کارتخوان سیار را به سختی میتوانید به خارج از کشور ببرید و تراکنش انجام دهید، اما QRکد با یک واتساپ به راحتی به هر جای دنیا ارسال میشود. سایتهای قمار هم به سادگی با QR قادرند این کار را انجام دهند. بنابراین احراز هویت از مهمترین نکات در حوزه QR است و رگولاتور در این حوزه باید با جدیت، زیرساختها و کنترلهای لازم را برقرار کند تا تخلفات کاهش یابد. احراز هویت از هرچیزی با اهمیتتر است.
- دو موضوع در اینجا مطرح است: پذیرندگی و پرداخت. در حوزه پذیرندگی، ظاهراً بانک مرکزی ابلاغ کرده متقاضیان باید «اینماد» بگیرند و البته آنهایی که دستگاه POS دارند در صورت راهاندازی سرویس، مشکل احراز ندارند. در حالی که بانک مرکزی، پرداختیار را راهاندازی کرد تا مشکلات اینماد را حل کند. با این وضعیت، جایی برای توسعه QR باقی میماند؟
جعفری: ما باید فرقی بین درگاه اینترنتی و QRکد بگذاریم. درگاه اینترنتی در سایتها و پرداختهای دیجیتال است اما QRکد بیشتر در فروشگاههاست که اصلاً نمیدانند اینماد چیست. درباره این موضوع، مذاکره کردیم تا همان کاری که برای کارتخوان انجام میشود برای QR هم صورت گیرد و اطلاعات را به شاپرک بدهیم و از آنجا کد دریافت کنیم که همان کد QR است و نیاز به اینماد ندارد. چون تایپی از QR نداشتیم، همه PSPها از تایپ درگاه استفاده کردند تا QR خود را توسعه دهند که جلوی آن گرفته شد.
- به موضوع نظارت رسیدیم. در حوزه پرداختسازی و کارت به کارت، هاب فناوران مالی توسط شاپرک با مجوز بانک مرکزی راهاندازی شده و رگولاتور بانکی به اسم نظارت به حوزه اجرا ورود کرده است. البته رگولاتور باید نظارت داشته باشد اما نباید در بحث سهمخواهی از کارمزد در آینده ورود کند. آیا قبول دارید این هاب توسط شاپرک ایجاد شود؟
خلیلی: فلسفه وجودی شتاب و شاپرک، انعقاد پروتکلهای استانداردی است که این شبکه براساس آن استانداردها، بهینه کار کند و حداکثر سرویس را بدهد. در این حد هم باید حضور داشته باشند. حضور بیشتر از این موجب بیانگیزگی و تحتالشعاع قرار گرفتن بیزینسها میشود. من موافقم که سرویس کارت به کارت، از سیستمهای پرداخت و غیربانکی جمع شود و فقط از طریق بانکها صورت گیرد.
جعفری: من هم موافقم. کارت به کارت، ماهیت پرداختی ندارد و ماهیت بانکی دارد و در مقطعی به شرکتهای پرداختساز داده شد که به جز جذب تعدادی مشتری، سود خاصی از آن حاصل نمیشود. به نظرم هاب فناوران نباید وارد بیزینس شود همانطور که هاب QR نباید وارد شود. اصولا رگولاتور نباید بهطور مستقیم درگیر مشتری، پرداختساز، پذیرنده و.. . شود و باید فقط نظارت انجام دهد.
- از دکتر هومن رضوی به عنوان کارشناس برنامه خواهش میکنم با توجه به نظرات مطرحشده در این نشست، جمعبندیشان را ارایه کنند.
رضوی: شبکه پرداخت الکترونیک که شتاب و شاپرک در مرکزیت آن قرار دارند، با مدل کسبوکار آن، یک سری آسیبهایی را به همراه دارد که در ۱۰ مورد ذکر میکنم:
– آسیب اول رشد بیرویه تراکنشهای آنلاین خرد است که میزان رشد آن، سالانه به ۳۰ درصد میرسد. با توجه به تبعات تورم، تراکنشهای آنلاین به سمت خرد میرود و عایدی چندانی برای بازیگران بهخصوص بانکها ندارد.
– آسیب دوم فشار زیاد به زیرساختهای الکترونیک بانکهاست. حدود ۶۰ درصد از حجم و توان پردازشی زیرساختها در حوزه پرداخت خرد است و موجب میشود بانکها هرچند سال یکبار ناچار به آپدیت زیرساختها باشند که هزینه سنگین ارزی را تحمیل میکند.
– آسیب سوم تمرکز بیش از حد بر سیستمهای حاکمیتی است. حدود ۹۰ درصد تراکنشها بینبانکی است و از نظر شکلگیری تهدیدات آفندی جدی است.
– آسیب چهارم رشد بیرویه تعداد کارتخوانهاست. ما حداکثر ۳ میلیون کسبه در کشور داریم اما به گزارش شاپرک، ۸٫ ۲ میلیون پایانه ثبت شده که با لحاظ نکردن تکرارها، حدود ۷ میلیون POS در کشور داریم که بیانگر بیزینس مدل غلط شبکه پرداخت کشور است.
– آسیب پنجم از بین رفتن نوآوری درPSPها و فینتکها به دلیل دریافت سرویس رایگان توسط مشتری نهایی است.
– آسیب ششم تأثیرپذیری شدید بیزینس مدلPSPها و تمام زنجیره تأمین از مدل کسبوکار شبکه است. در حال حاضر پنج PSP بورسی داریم و اصلاح نظام کارمزد اقدام خطرناکی است که روی شرکتهای بورسی نیز تأثیر میگذارد. به نظر من، PSPهای کشور به شدت از بهره وری پایینی برخوردارند و دارای سازمانهای عریض و طویل هستند که حاشیه سودی هم ندارند.
– آسیب هفتم تأثیرپذیری شدید مدلهای کسبوکار شرکتهای وابسته به بانک مرکزی است و تغییر مدل کسبوکار شاپرک و شبکه پرداخت، آنها را نیز متأثر میکند.
– آسیب هشتم زیانده شدن لاین بانکداری خرد بانکهاست. هزینه کارمزد به همراه هزینه های اجاره کارتخوان و غیره حدودا سالانه ۱۵ هزار میلیارد تومان هزینه به بانک ها تحمیل می کند. مشتری که کمتر از ۳، ۴ میلیون در حساب بانکیاش باشد، مشتری زیانده است و این امر موجب میشود در بانکهای بزرگ تا ۷۰ درصد مشتریان، زیانده باشند. برخی تحلیلگران به شکل رادیکالی معتقدند همه مشکلات سیستم بانکداری به دلیل کارمزد است اما من این موضوع را قبول ندارم. البته حتماً بانکداری خرد ما زیانده است.
– آسیب نهم شکل دادن نامناسب به فرهنگ مردم و مشتریان است که رفتار غیرعقلایی در حوزه پرداخت خرد دارند و این رفتار مشتری که به سرویس رایگان عادت کرده، به راحتی قابل تغییر نیست.
– آسیب دهم رقابت ناسالم بین PSPها و بحث کارمزدخواهی یا خدمات دیگر است.




 زهرا نادری
دیدگاهها (۰)