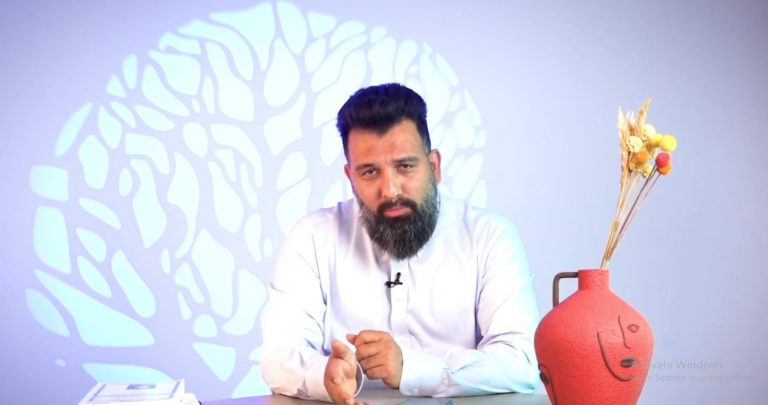
محمد نژادصداقت، مدیرعامل داتین:  داتین با پروژه سپه توسعه همه‌جانبه داشت/ برای گرفتن پروژه‌های بزرگتر آماده‌ایم

محمد نژادصداقت، مدیرعامل داتین: داتین با پروژه سپه توسعه همه‌جانبه داشت/ برای گرفتن پروژه‌های بزرگتر آماده‌ایم

عصرپرداخت را به منابع منتخب خود در گوگل اضافه کنیدتا تازه‌ترین مطالب عصرپرداخت را آسان‌تر در گوگل پیدا کنیدافزودن به گوگل

محمد نژادصداقت، مدیرعامل داتین در نشستی با خبرنگاران که روز ۳۱ اردیبهشت ماه برگزار شد، به بررسی پروژه‌های انجام‌شده این شرکت در سال ۱۴۰۰ پرداخت و برنامه‌های داتین برای سال پیش رو را تشریح کرد. مهم‌ترین پروژه این شرکت در سال ۱۴۰۰، ادغام پنج بانک، در سپه بود که نام داتین را به عنوان دومین پردازش‌کننده تراکنش‌های بانکی در اکوسیستم بانکی کشور مطرح کرد. او توسعه ویپاد به عنوان شعبه دیجیتال بانک پاسارگاد و فعالیت‌ در توسعه فراگیری مالی را از جمله استراتژی‌های این شرکت در سال جاری خواند و به سوالات خبرنگاران در این حوزه‌ها پاسخ داد.

تبلیغاتفضای تبلیغاتی

محمد نژادصداقت، مدیرعامل داتین صحبت خود را در این نشست از پروژه سپه آغاز کرد. به تشریح فعالیت‌های انجام‌شده پرداخت و گفت: «پروژه سپه از یک مناقصه در سال ۱۳۹۶ شروع شد. در پایان این سال داتین به عنوان برنده مناقصه معرفی شد. در سال ۱۳۹۷ با بانک سپه مذاکرات مفصلی داشتیم و در انتهای همان سال، انعقاد قرارداد به نتیجه نهایی رسید و با شرکت امید سپه، قرارداد منعقد شد. در این قرارداد، بانک سپه، بهره‌بردار، رایانه خدمات امید سپه، مجری اختصاصی و داتین، تامین‌کننده محصول قلمداد می­شود. طبق این قرارداد، ارائه تمام محصولات داتین به این بانک از جمله وظایف ما بوده است. به این ترتیب، از ابتدای سال ۱۳۹۸، با درنظرگرفتن ۳۶ ماه، پروژه مهاجرت بانک سپه به کربنکینگ داتین آغاز شد.»

طبق قرارداد بانک سپه و داتین، توافق بر این بوده که در دو فاز و در ۱۸ ماه اول، بهره‌برداری از سامانه داتین در سپه به انجام برسد؛ یعنی تحلیل شکاف، بومی‌سازی، استقرار، آموزش و… باید در این مرحله به نتیجه می‌رسید. در ۱۸ ماه دوم هم پشتیبانی و انتقال دانش به شرکت امید در نظر گرفته شد. طبق گزارشی که صداقت در این نشست ارائه داد، در تیرماه ۱۳۹۹، یعنی تنها ۱۴ ماه بعد از آغاز رسمی عملیات مهاجرت، داتین به مرحله بهره‌برداری پروژه در سپه رسید. در آن مقاطع، سامانه‌های منابع، اعتبارات، تسهیلات، سوئیچ، بانکداری مدرن، کارت و پرداخت به بهره‌برداری رسید. بهره‌برداری از چند سامانه جانبی مثل ERP و مدیریت ریسک هم به بعد موکول شد.

در میانه انجام پروژه مهاجرت بانک سپه، بحث انحلال و ادغام پنج بانک در سپه مطرح شد که نژادصداقت درباره آن گفت: «در سال ۱۳۹۹ بحث ادغام بانک‌ها جدی شد. اردیبهشت ۱۴۰۰، برنامه مهاجرت مصوب شد. اولین مهاجرت از مرداد آغاز و تا بهمن ۱۴۰۰ انتقال داده‌های بانک انصار سابق در حوزه منابع هم انجام شد.»

ابعاد پروژه سپه به عنوان قدیمی‌ترین بانک ایرانی، یکی از موضوعاتی بود که نژادصداقت در این نشست به آن پرداخت. همه می‌دانیم که بانک سپه خیلی بزرگ است و بعد از ادغام بزرگتر هم شد. او با تاکید بر این موضوع گفت: «با توجه به قدمت بانک سپه، در ساختار و سازماندهی آن، مرزهای پررنگی بین واحدهای سازمانی وجود دارد. سازماندهی خود پروژه خیلی خاص و ویژه بود و به همین دلیل، یکی از اعضای محترم هیئت‌مدیره بانک از ابتدا تا انتها با جدیت و حضور مداوم، پروژه را مدیریت می‌کردند. بحث دیگر، همان‌طور که گفتم، پروژه ادغام بود که در میانه اجرای مهاجرت مطرح شد. تصمیم ما این بود که ابتدا خود پروژه سپه به پایان برسد و ادغام را دخیل نکنیم و بعد از آن، مباحث ادغام مطرح شد.»

مهاجرت داده‌‌های مربوط به منابع و مصارف بانک سپه به اتمام رسیده است

به گفته مدیرعامل داتین، مهاجرت داده‌‌های مربوط به منابع و مصارف بانک سپه به اتمام رسیده و در بانک‌های ادغامی نیز مهاجرت حوزه منابع انجام شده است. مهاجرت حوزه ارزی بانک سپه و بانک‌های ادغامی‌، و مهاجرت داده تسهیلات قبلی بانک‌های ادغامی موارد باقی مانده از پروژه است. در ابتدای امسال هم ماژول‌های اولیه ERP داتین در بانک سپه، مثل منابع انسانی (HRM)، راه‌اندازی شد.

پروژه‌ای با ابعاد سپه و پس از آن ادغام پنج بانک در آن، چالش‌های متعددی داشته که مدیرعامل داتین درباره آنها گفت: «قبل از بهره‌برداری از کربنکینگ داتین، در سپه ۸۳ سامانه فعال بود که این موضوع، شرایط جزیره‌ای خاص خود را ایجاد می‌کرد. برای مثال چند سیستم چک در بانک سپه وجود داشت. یا اطلاعات مشتریان، ناقص یا تکراری بود که نیاز به پالایش داشت. با این وجود همراهی و اراده بسیار بالای مدیران ارشد بانک با ما باعث شد تا این پروژه با وجود تمام سختی‌هایی که داشت به نتیجه برسد. در ادامه و برای مهاجرت بانک­های ادغامی هم با همکاری خوب بانک مرکزی در حوزه سامانه­های حاکمیتی، به نوعی عمل شد که کاربران بانک‌های ادغامی هم تغییر چندانی را حس نکردند، حتی نیازی به تعویض کارت­های بانکی نیز وجود نداشت.»

او درباره توسعه سرمایه‌های انسانی و فعالیت‌های داتین هم‌زمان با پروژه سپه گفت: «در زمان شروع پروژه سپه ما ۷۰۰ همکار داشتیم و حالا ۶۰۰ نفر به ما اضافه شده‌ است. همچنان در برخی از پروژه‌ها در حال افزایش توان و ظرفیت خود هستیم و می‌خواهیم فعالیت‌هایمان را توسعه دهیم. همچنین از لحاظ حجم تراکنش در اسفندماه، بانک سپه با توجه به پیش‌بینی ما رتبه سوم یا چهارم را در اختیار دارد، طوری که در سامانه بانکداری متمرکز بانک سپه یک میلیارد سند در اسفندماه ۱۴۰۰ صادر شد.»

نژادصداقت با تاکید بر اینکه حالا اشتیاق داتین برای گرفتن پروژه‌های بزرگتر بیشتر هم شده، گفت: «داتین سطحی را طی کرده و می‌خواهد به بانک‌های بالای هزار شعبه خدمت ارائه دهد. البته در حال حاضر داتین به بانکی با بیش از سه هزار و پانصد شعبه سرویس می‌دهد. علاوه بر بحث کربنکینگ با درنظرگرفتن سایر سامانه­هایی که در داتین توسعه داده شده مانند سوئیچ، کارت و سامانه‌های تحلیلی، سامانه‌های ERP و ریسک، می‌توانم بگویم این پکیج یکپارچه با این میزان تراکنش و تعداد شعب، توسط هیچ تولیدکننده‌ای در بازار ایران وجود ندارد.»

یکی از موضوعاتی که شاید برای خیلی از شرکت‌های بزرگ مطرح شود، حضور در ابعاد بین‌المللی و ارائه خدمات به شرکت‌های خارجی است. نژادصداقت درباره ارائه محصولات شرکت داتین در ابعاد بین‌المللی گفت: «در صنعت بانکی و شرکت‌های پرداخت، بانک­ها به پیمانکارانی نیاز دارند که بتوانند با آنها رابطه بلندمدت پایدار داشته و شریک استراتژیک آنها باشند. ما برای ورود به بازارهای بین­المللی تلاش­هایی کرده‌ایم اما مساله اصلی ما در بازار بین‌المللی، توانمندی و قابلیت ما نیست بلکه امید به روابط پایدار بلندمدت با یک شرکت ایرانی‌ است. ما در این سال‌ها تلاش‌هایی برای فعالیت بین‌المللی داشته‌ایم اما اعتماد به یک همکاری درازمدت تحت تاثیر تحریم‌های آمریکا، مشکل اصلی ما بوده است. به عنوان یک شرکت ایرانی در تصورم نیست تا ۱۰ سال آینده بتوان کار جدی در این حوزه کرد. بنابراین ما حوزه‌های فعالیتی خود را در بازار ایران توسعه می‌دهیم.»


توسعه همه‌جانبه داتین با پروژه سپه

به باور نژادصداقت، آورده پروژه سپه و پس از آن ادغام برای داتین نخست این بوده که خود داتین را از هر جهت توسعه جدی داده است. دوم اینکه این شرکت، با بانکی با ابعاد پنج برابری مواجه شد و از عهده انجام آن برآمد. او معتقد است که یکی از دستاوردهای پروژه سپه، موفقیت‌هایی بود که در کشور به نتیجه رسید و این اسکیل‌آپ خیلی مطلوب و امیدوارکننده بود. در حال حاضر، همه می‌دانند که سرمایه‌های انسانی داتین و به طور کلی شرکت­های ایرانی می‌توانند کارهای بزرگ انجام دهند.

در توسعه فعالیت‌های داتین، نگاه این شرکت این است که به عنوان یک شرکت فناور به ارائه خدمات مستقیم به مردم ورود کند و در این زمینه، هدف‌گذاری کرده است. به گفته نژادصداقت، فلسفه وجودی ما توسعه فراگیری مالی بوده تا اقشار مختلف جامعه به حوزه‌های چهارگانه فراگیری مالی دسترسی داشته باشند، آن هم به دلیل حضور ما. ما با ویپاد می‌خواهیم این کار را انجام دهیم و قشری از جامعه را با این کار هدف‌گذاری کرده‌ایم تا تسهیلات‌دهی، سرمایه­گذاری و خدمات بیمه را به آنها ارائه دهیم. پیش از راه‌اندازی ویپاد همواره داتین به عنوان شرکت سرویس‌دهنده به بانک‌ها شناخته می‌شد و اکنون با ویپاد در تلاشیم خود را در حوزه خدمت‌دادن به مشتری نهایی محک بزنیم. در این حوزه ما بیشتر به دنبال همان استراتژی خودمان، یعنی توسعه فراگیر ملی هستیم.

نژادصداقت مشتریان ویپاد را کسانی خواند که به شعب بانک پاسارگاد دسترسی ندارند. او گفت: «مشتریان بانک پاسارگاد در برخی مناطق، محدودیت فیزیکی دارند و به دلیل همین محدودیت نیز نمی‌توانند مشتری این بانک باشند. قطعا ارائه خدمات با شعبه است و ما برآنیم تا خدمات بدون شعبه، پس از آن تسهیلات‌دهی و ارائه سایر خدمات به این افراد را افزایش دهیم. ما ویپاد را در درون داتین و تحت عنوان ترابانک پاسارگاد می‌بینیم. حالا بیش از یک سال است که از راه‌اندازی جدی ویپاد می‌گذرد و امسال در حوزه بانکداری دیجیتال تصمیم گرفتیم، فعالیت‌های بیشتری داشته باشیم. این را اضافه کنم که چنانچه تقاضایی از سمت سایر مشتریان و ارائه‌دهندگان نئوبانک وجود داشته باشد ما می‌توانیم کربنکینگ نئوبانک هم ارائه دهیم.»


توسعه بانکداری خرد و حضور ویپاد در بیش از ۹۰۰ روستای ایران

او تصریح کرد: «ویپاد را برای مشتریان جدید بانک پاسارگاد در نظر گرفته‌ایم و در این مسیر، بانکداری خرد و توسعه آن یکی از اهداف ما بوده است. هدف در گام اول محک‌زدن خودمان و ذائقه مشتری بود. در حال حاضر بانک پاسارگاد در حوزه بانکداری دیجیتالی با طرح پاد مسیری را دنبال می‌کند که طی آن افراد حقیقی را جذب کند. ما ماموریت داریم این مسیر را تحت برند پاسارگاد توسعه دهیم. در این مدت که حدود یک سال از فعالیت ویپاد می‌گذرد، از بیش از ۹۰۰ روستا مشتری و ۸۰ هزار نصب داشته‌ایم. ۵۰ هزار حساب هم در آن باز شده است. تاکنون ۱۵ هزار تسهیلات خرد داده‌ایم. همچنین سقف ارائه اعتبار در ویپاد در حال حاضر، سه میلیون تومان است و هر یک یا دو ماه این میزان را اضافه می‌کنیم.»

نژادصداقت در پاسخ به این سوال که آیا توسعه ویپاد، فعالیت موازی با سایر نئوبانک‌های موجود در بازار نیست، گفت: «معتقدم ما بازار بزرگی در این حوزه در کشور داریم. ما روی کسانی هدف‌گذاری کرده‌ایم که مشتری بانک پاسارگاد نبوده‌اند چون بانک پاسارگاد در محل زندگی آنها حضور نداشته است. برای ما هم همان‌طور که اشاره کردم، فراگیری مالی و تسهیلات‌دهی خرد مهم است.»

او درباره تضمین بازگشت وام‌هایی که ویپاد ارائه می‌دهد، گفت: «مخاطب ما کسانی هستند که در دهک‌های متوسط حضور دارند. کسانی که به گوشی تلفن همراه دسترسی دارند و می‌توانند بخشی از فعالیت‌های خود را به صورت دیجیتالی انجام دهند. از سوی دیگر، برآورد ما این است که تسهیلات خرد در این سطح، درصد نکول بالایی نخواهد داشت. همچنین ما هر چقدر لایه­های پایین‌تر جامعه را در اعتبار و تسهیلات توانمند کنیم، شرایط اقتصادی بهتری خواهیم داشت. در واقع برای ما توانمندسازی مشتری خرد به منظور خرید، از توانمندسازی تولیدکننده جذاب‌تر است. همان موضوعی که جزو اهداف فراگیری مالی است.»
مقاله رو دوست داشتی؟
نظرت چیه؟
عبداله افتاده

به محتوای این مطلب چه امتیازی میدی؟

نظر شما برامون مهمه و به بهتر شدن کیفیت مطالب کمک می‌کنه.

۱۰ - بسیار خوب۱ - بسیار بد

از دست ندهید

طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد اتصال رسمی طلاسی به سامانه ناظر بانک مرکزی، گامی مهم در مسیر شفافیت معاملات طلای آنلاین و نظارت دقیق‌تر بر… 2 هفته پیش 0 نظر مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا بانک تجارت، با تأکید بر ضرورت بازنگری در معماری پشتیبان‌گیری بانک‌ها اعلام کرد: یکسان بودن زیرساخت سخت‌افزاری،… 2 هفته پیش 0 نظر پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها مدیران سه شرکت فعال در حوزه فناوری بانکی کشور در میزگرد تخصصی رسانه تصویری «اقتصاد مدرن» در بیست‌ونهمین نمایشگاه بین‌المللی… 2 هفته پیش 0 نظر آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ اقتصاد مدرن – در پنل تخصصی این هفته، به یکی از پرسش‌های کلیدی آینده نظام بانکی ایران پرداختیم: زیرساخت‌های بانکی… 2 هفته پیش 0 نظر شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» با عنوان: شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ به سراغ… 3 هفته پیش 0 نظر ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» به سراغ پرسش‌های مهمی می‌رویم: 🔹 چرا با وجود ۲۵ سال… 3 هفته پیش 0 نظر
مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ در این گزارش عملکرد دو ساله حمزه آقابابایی مدیرعامل سابق شرکت ایران کیش را نقد و بررسی کردیم. متاسفانه بررسی‌ها… 1 ماه پیش 3 نظر اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد مسئله اوزون کارت این نیست که چرا یک شرکت سرویس جدیدی راه‌اندازی کرده است. مسئله این است که این سرویس… 1 ماه پیش 0 نظر شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی اقتصاد مدرن – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر احمد پیشگاه… 1 ماه پیش 0 نظر برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید مدیرعامل شرکت خدمات انفورماتیک، در میزگرد «بانک‌ها چقدر برای بحران بعدی آماده‌اند؟» با تأکید بر ضرورت اصلاح زیرساخت‌های فناوری بانکداری… 3 هفته پیش 0 نظر قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم بانک کشاورزی برای خرید چهار دستگاه مین‌فریم IBM Z14 M5 وارد فرآیند مناقصه شده است؛ خریدی که رقم آن حدود… 1 ماه پیش 0 نظر شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» با عنوان: شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ به سراغ… 3 هفته پیش 0 نظر
قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم بانک کشاورزی برای خرید چهار دستگاه مین‌فریم IBM Z14 M5 وارد فرآیند مناقصه شده است؛ خریدی که رقم آن حدود… 1 ماه پیش 0 نظر اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد مسئله اوزون کارت این نیست که چرا یک شرکت سرویس جدیدی راه‌اندازی کرده است. مسئله این است که این سرویس… 1 ماه پیش 0 نظر مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ در این گزارش عملکرد دو ساله حمزه آقابابایی مدیرعامل سابق شرکت ایران کیش را نقد و بررسی کردیم. متاسفانه بررسی‌ها… 1 ماه پیش 3 نظر شفاف‌سازی تبانی و مهندسی مناقصه یا باج‌گیری شفاف‌سازی تبانی و مهندسی مناقصه یا باج‌گیری عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس برگزار شد، پشت پرده انتشار یک… 1 سال پیش 0 نظر هزینه چند صد میلیاردی بانک سپه از جیب بیت المال برای هیچ! هزینه چند صد میلیاردی بانک سپه از جیب بیت المال برای هیچ! خلاصه مدیرتی: اردیبهشت‌ماه امسال، همزمان با حذف ارز ۴۲۰۰ تومانی از برخی کالاهای اساسی، صحبت از حذف سوبسید پرداختی دولت… 4 سال پیش 0 نظر فایل صوتی میزگرد پشت پرده فروش سخت‌افزار در نظام بانکی منتشر شد فایل صوتی میزگرد پشت پرده فروش سخت‌افزار در نظام بانکی منتشر شد پادکست : رادیو عصر پرداخت مدیرمسوول:  عبداله افتاده مهمانان: محسن عزیزی صاحب‌نظر بانکی، مسعود شکرانی مدیرعامل گروه داده‌ورز جویا و بهزاد صفری… 4 سال پیش 0 نظر
اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد مسئله اوزون کارت این نیست که چرا یک شرکت سرویس جدیدی راه‌اندازی کرده است. مسئله این است که این سرویس… 1 ماه پیش 0 نظر شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی اقتصاد مدرن – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر احمد پیشگاه… 1 ماه پیش 0 نظر مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ در این گزارش عملکرد دو ساله حمزه آقابابایی مدیرعامل سابق شرکت ایران کیش را نقد و بررسی کردیم. متاسفانه بررسی‌ها… 1 ماه پیش 3 نظر آینده شبکه پرداخت ایران؛ اصلاح شاپرک یا عبور از شاپرک (قسمت اول) آینده شبکه پرداخت ایران؛ اصلاح شاپرک یا عبور از شاپرک (قسمت اول) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر حمیدرضا احمدیان… 2 ماه پیش 0 نظر هزینه کمتر، کارمزد بیشتر؛ پاراد‌وکس ریال دیجیتال! هزینه کمتر، کارمزد بیشتر؛ پاراد‌وکس ریال دیجیتال! – عبداله افتاده در ‎⁨پیوست (کارمزدهای الکترونیکی) (۱)⁩، در ردیف‌های ۲۶ و ۲۷ یعنی «خرید کارتی» و «برگشت وجه خرید… 3 ماه پیش 0 نظر ‌عدالت در نظام بانکی؛ چرا کارمزدها افزایش می‌یابد، اما بازدهی سپرده‌ها نه؟ ‌عدالت در نظام بانکی؛ چرا کارمزدها افزایش می‌یابد، اما بازدهی سپرده‌ها نه؟ افزایش سالانه کارمزد خدمات بانکی، اگر بر مبنای افزایش هزینه‌های واقعی شبکه بانکی و با شفافیت همراه باشد، فی‌نفسه موضوعی… 3 ماه پیش 0 نظر
اقتصاد فناوری؛ از روش افزایش حقوق نیروهای نخبه تا حمکرانی هوشمند دولت (قسمت پایانی) اقتصاد فناوری؛ از روش افزایش حقوق نیروهای نخبه تا حمکرانی هوشمند دولت (قسمت پایانی) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر حمیدرضا احمدیان… 2 ماه پیش 0 نظر امنیت نظام بانکی و پرداخت در آزمون بحران؛ الزامات جدید برای حمکرانی، رگولاتوری و تاب‌آوری(قسمت دوم و پایانی) امنیت نظام بانکی و پرداخت در آزمون بحران؛ الزامات جدید برای حمکرانی، رگولاتوری و تاب‌آوری(قسمت دوم و پایانی) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه سرکارخانم دکتر نوش‌آفرین… 3 ماه پیش 0 نظر جنگ و خاموشی اینترنت؛ فین تک‌ها چگونه دوام آوردند؟ جنگ و خاموشی اینترنت؛ فین تک‌ها چگونه دوام آوردند؟ عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه مهندس مهدی فاطمیان… 5 ماه پیش 0 نظر خط قرمزهای بانک مرکزی برای فین‌تک‌ها؛ پولشویی و خروج سرمایه از کشور ممنوع خط قرمزهای بانک مرکزی برای فین‌تک‌ها؛ پولشویی و خروج سرمایه از کشور ممنوع باتوجه به اینکه کسب‌وکارهای اقتصاد دیجیتال و فناوری‌های نوین مالی (فین‌تک‌ها) نوپا هستند و با چالش‌هایی مواجهند،‌ رئیس کل بانک… 1 سال پیش 0 نظر عضو هیأت مدیره بانک کشاورزی تأکید کرد: حمایت از فین‌تک‌ها و ابزارهای نوین تأمین مالی ضروری است عضو هیأت مدیره بانک کشاورزی تأکید کرد: حمایت از فین‌تک‌ها و ابزارهای نوین تأمین مالی ضروری است عضو هیأت مدیره بانک کشاورزی، با اشاره به تغییر فضای رقابتی در نظام بانکی، هم‌افزایی درون‌گروهی، بر حمایت از فین‌تک‌ها… 1 سال پیش 0 نظر بررسی پیش‌نویس سند «ره‌نگاشت گسترش و تنظیم‌گری فناوری‌های نوین مالی (فین‌تک)» بررسی پیش‌نویس سند «ره‌نگاشت گسترش و تنظیم‌گری فناوری‌های نوین مالی (فین‌تک)» عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمانان برنامه آقایان مهندس علی… 1 سال پیش 0 نظر
مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا: سایت‌های پشتیبان بانک‌ها در برابر حملات سایبری زنجیره‌ای مصون نبودند مدیرعامل شرکت تاتا بانک تجارت، با تأکید بر ضرورت بازنگری در معماری پشتیبان‌گیری بانک‌ها اعلام کرد: یکسان بودن زیرساخت سخت‌افزاری،… 2 هفته پیش 0 نظر پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها پس‌لرزه‌های حمله سایبری به شبکه بانکی؛ ضرورت بازنگری در معماری زیرساخت‌ها مدیران سه شرکت فعال در حوزه فناوری بانکی کشور در میزگرد تخصصی رسانه تصویری «اقتصاد مدرن» در بیست‌ونهمین نمایشگاه بین‌المللی… 2 هفته پیش 0 نظر آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ آینده زیرساخت بانکی؛ دیتاسنتر اختصاصی یا Cloud؟ اقتصاد مدرن – در پنل تخصصی این هفته، به یکی از پرسش‌های کلیدی آینده نظام بانکی ایران پرداختیم: زیرساخت‌های بانکی… 2 هفته پیش 0 نظر شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» با عنوان: شعبه یا اپلیکیشن؟ آینده پست بانک کجاست؟ به سراغ… 3 هفته پیش 0 نظر ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ ۲۵ سال بانکداری الکترونیک؛ چه چیزی اشتباه پیش رفت؟ اقتصاد مدرن – در این پنل از مجموعه «اقتصاد مدرن» به سراغ پرسش‌های مهمی می‌رویم: 🔹 چرا با وجود ۲۵ سال… 3 هفته پیش 0 نظر برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید برنامه دوساله خدمات انفورماتیک برای تولید کربنکینگ جدید مدیرعامل شرکت خدمات انفورماتیک، در میزگرد «بانک‌ها چقدر برای بحران بعدی آماده‌اند؟» با تأکید بر ضرورت اصلاح زیرساخت‌های فناوری بانکداری… 3 هفته پیش 0 نظر
طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد طلاسی؛ نخستین سکوی فروش آنلاین طلا که به‌صورت رسمی به سامانه ناظر بانک مرکزی متصل شد اتصال رسمی طلاسی به سامانه ناظر بانک مرکزی، گامی مهم در مسیر شفافیت معاملات طلای آنلاین و نظارت دقیق‌تر بر… 2 هفته پیش 0 نظر از نخستین تراکنش تا ۸۸ میلیارد؛ مسیر رشد به‌پرداخت ملت از نخستین تراکنش تا ۸۸ میلیارد؛ مسیر رشد به‌پرداخت ملت ثبت رکورد بیش از ۸۸ میلیارد تراکنش موفق در شبکه پرداخت کشور، عددی نیست که بتوان به سادگی از کنار… 4 ماه پیش 0 نظر «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت پایانی) «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت پایانی) عصر پرداخت – در این برنامه که با اجرای علی رحیمی پور مجری و کارشناس و میهمانان برنامه بهزاد صفری… 4 ماه پیش 0 نظر «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت اول) «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت اول) عصر پرداخت – در این برنامه که با اجرای علی رحیمی پور مجری و کارشناس و میهمانان برنامه بهزاد صفری… 4 ماه پیش 0 نظر اولین «گزارش پایداری صنعت پرداخت» کشور منتشر شد؛«به‌پرداخت ملت» استاندارد تازه‌ای در شفافیت ترسیم کرد اولین «گزارش پایداری صنعت پرداخت» کشور منتشر شد؛«به‌پرداخت ملت» استاندارد تازه‌ای در شفافیت ترسیم کرد برای نخستین‌بار در صنعت پرداخت الکترونیک ایران، گزارش پایداری این صنعت منتشر شد؛ گزارشی که با ابتکار به‌پرداخت ملت و… 4 ماه پیش 0 نظر با امضای دیجیتال و احراز هویت آنلاین انجام می شود؛ دریافت درگاه اینترنتی بدون کاغذ بازی با امضای دیجیتال و احراز هویت آنلاین انجام می شود؛ دریافت درگاه اینترنتی بدون کاغذ بازی درسال‌های اخیر ، صنعت پرداخت الکترونیک کشور با تغییرات جدی در حوزه خدمات غیرحضوری، احراز هویت دیجیتال و توسعه زیرساخت¬های… 5 ماه پیش 0 نظر
از «قانون ملی توسعه هوش مصنوعی» تا «نظام ملی هوش مصنوعی ایران» از «قانون ملی توسعه هوش مصنوعی» تا «نظام ملی هوش مصنوعی ایران» تصویب و ابلاغ «قانون ملی توسعه هوش مصنوعی» را باید یکی از مهم‌ترین نقاط عطف سیاست‌گذاری فناوری در کشور دانست؛… 1 ماه پیش 0 نظر پرداخت الکترونیک سپهر و انجمن ملی هوش مصنوعی ایران تفاهم نامه همکاری امضا کردند پرداخت الکترونیک سپهر و انجمن ملی هوش مصنوعی ایران تفاهم نامه همکاری امضا کردند پرداخت الکترونیک سپهر در راستای سیاست‌های کلان خود که همکاری با مجموعه‌های دانش بنیان و پیشرو را در سرلوحه کار… 5 ماه پیش 0 نظر کاربرد هوش مصنوعی در بانک تجارت کاربرد هوش مصنوعی در بانک تجارت بانک تجارت در راستای تحقق تحول دیجیتال و ارتقای سطح خدمات بانکی، بهره‌گیری از فناوری‌های نوین از جمله هوش مصنوعی… 1 سال پیش 0 نظر رییس سازمان نظام صنفی رایانه ای کشور: در اختصاص بودجه‌های هوش مصنوعی دولت با صنف هماهنگ باشد رییس سازمان نظام صنفی رایانه ای کشور: در اختصاص بودجه‌های هوش مصنوعی دولت با صنف هماهنگ باشد عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر علی حکیم… 2 سال پیش 0 نظر مدیرکل آمار و فناوری داده بانک ملت: نظام کارمزدی هوشمند با استفاده از هوش مصنوعی مدیرکل آمار و فناوری داده بانک ملت: نظام کارمزدی هوشمند با استفاده از هوش مصنوعی در این برنامه که با اجرای عبداله افتاده مجری و کارشناس برنامه و میهمانان برنامه آقایان دکتر محمدعلی بخشی زاده… 2 سال پیش 0 نظر وضعیت به‌کارگیری هوش مصنوعی در نظام بانکی و پرداخت کشور وضعیت به‌کارگیری هوش مصنوعی در نظام بانکی و پرداخت کشور در این برنامه که با اجرای عبداله افتاده مجری و کارشناس برنامه و میهمانان برنامه آقایان دکتر محمدعلی بخشی زاده… 2 سال پیش 0 نظر
تبلیغاتفضای تبلیغاتی

دیدگاه‌ها (۰)